Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste
Rechnung schreiben in zehn Schritten: Pflichtangaben, Rechenbeispiel mit 19 % USt und Anzahlung, Kleinunternehmer, Reverse Charge und E-Rechnung.
Auf einen Blick
Rechenbeispiel Gesamtbetrag: 1.010 + 191,90 = 1.201,90 €
Kurz gesagt: Was eine Rechnung ist und was darauf stehen muss
Eine Rechnung fordert den Kunden auf, für eine vereinbarte Lieferung oder Leistung zu zahlen. Sie ist kein Angebot, das den Preis vorher nennt, und keine Quittung, die den Zahlungseingang bestätigt. Eine gut aufgebaute Rechnung kann die Buchhaltung des Kunden freigeben, ohne nachzufragen: Wer stellt wem was in Rechnung, wie viel, bis wann, und wohin wird gezahlt.
In Deutschland legt § 14 Abs. 4 UStG fest, welche Angaben eine Rechnung zwischen Unternehmen enthalten muss. Dieser Ratgeber geht die zehn Bestandteile in der Reihenfolge durch, in der sie auf dem Blatt stehen, rechnet ein Beispiel mit 19 % Umsatzsteuer und einer Anzahlung durch und zeigt, was bei Kleinbeträgen, Kleinunternehmern, Reverse Charge und der E-Rechnung dazukommt. Die Quellen wurden am 7. Oktober 2026 geöffnet. Er hilft beim Erstellen von Dokumenten und ersetzt keine Steuerberatung.
Die zehn Bestandteile einer Rechnung, von oben nach unten
Gehen Sie das Blatt in dieser Reihenfolge durch, dann fehlt nichts:
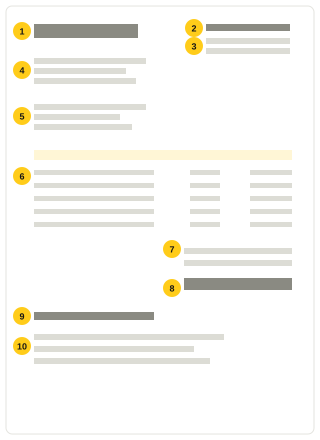
- Das Wort „Rechnung“ als Titel, damit niemand sie für ein Angebot oder eine Quittung hält.
- Eine fortlaufende Rechnungsnummer aus Ihrem eigenen Nummernkreis, etwa RE-2026-014, die nur einmal vergeben wird (§ 14 Abs. 4 Nr. 4 UStG).
- Das Ausstellungsdatum und der Zeitpunkt oder Zeitraum der Leistung, etwa „Leistung vom 28. September bis 2. Oktober 2026“; die Angabe des Kalendermonats genügt, und sie ist auch dann Pflicht, wenn sie mit dem Rechnungsdatum zusammenfällt.
- Ihre Angaben: Name und Anschrift, E-Mail-Adresse und Ihre Steuernummer oder Umsatzsteuer-Identifikationsnummer.
- Der vollständige Name und die Anschrift des Kunden, eine Ansprechperson oder Abteilung und seine Bestellnummer, falls er eine vergeben hat.
- Eine Zeile je Position: eine Beschreibung, die der Kunde mit dem Auftrag abgleichen kann, Menge oder Stunden, Einzelpreis und Zeilenbetrag.
- Das Entgelt als Nettosumme, ein Rabatt als eigene Zahl, dann Steuersatz und Steuerbetrag; bei mehreren Steuersätzen getrennt je Satz.
- Der Gesamtbetrag, bei Kunden im Ausland mit Währungscode wie EUR oder CHF.
- Das Zahlungsziel als Kalenderdatum, nicht nur „zahlbar innerhalb von 14 Tagen“.
- Wie gezahlt wird: IBAN und BIC oder ein Zahlungslink, dazu der Verwendungszweck, den der Kunde angeben soll.
Rechenbeispiel: die Rechnung einer Fotografin
Eine Produktfotografin stellt einer kleinen Marke ein halbtägiges Shooting und bearbeitete Bilder in Rechnung. Die Zahlen sind ein Beispiel, keine Preisempfehlung; der Steuersatz von 19 % ist der Regelsteuersatz nach § 12 Abs. 1 UStG und gilt nicht für jede Leistung und nicht für jeden Anbieter.
Die Rechnung trägt die Nummer RE-2026-014, ist am 7. Oktober 2026 ausgestellt und 14 Tage später, am 21. Oktober 2026, fällig. Unter den Positionen steht: „Shooting am 30. September 2026 laut Angebot AN-2026-031. Bitte geben Sie RE-2026-014 als Verwendungszweck an.“ Hat die Marke bei der Buchung 300 Euro angezahlt, bleibt der Gesamtbetrag von 1.201,90 Euro stehen; darunter folgen „Anzahlung erhalten am 20. September 2026: 300,00 Euro“ und „Restbetrag: 901,90 Euro“, damit beide Seiten jede Zahl nachvollziehen können. Wurde über die Anzahlung schon eine Rechnung mit Umsatzsteuer gestellt, sieht § 14 Abs. 5 UStG für die Schlussrechnung die Absetzung der vereinnahmten Teilentgelte und der Steuer darauf vor; wie das auf Ihrer Rechnung aussieht, klären Sie mit Ihrer Steuerberatung.
| Position | Rechnung | Betrag |
|---|---|---|
| Produktshooting, halber Tag | 1 × 650 € | 650 € |
| Bearbeitete Bilder als JPEG | 24 × 15 € | 360 € |
| Entgelt (netto) | 650 + 360 | 1.010 € |
| Umsatzsteuer 19 % | 1.010 × 0,19 | 191,90 € |
| Gesamtbetrag | 1.010 + 191,90 | 1.201,90 € |
| Anzahlung erhalten am 20. September 2026 | -300,00 € | |
| Restbetrag | 1.201,90 - 300 | 901,90 € |
| Position | Rechnung | Betrag |
|---|---|---|
| Produktshooting, halber Tag | 1 × 650 Euro | 650 Euro |
| Bearbeitete Bilder als JPEG | 24 × 15 Euro | 360 Euro |
| Entgelt (netto) | 650 Euro + 360 Euro | 1.010 Euro |
| Umsatzsteuer 19 % | 1.010 Euro × 0,19 | 191,90 Euro |
| Gesamtbetrag | 1.010 Euro + 191,90 Euro | 1.201,90 Euro |
| Restbetrag nach Anzahlung | 1.201,90 Euro − 300 Euro | 901,90 Euro |
Was in Deutschland dazukommt: Kleinbetrag, Kleinunternehmer, Reverse Charge, E-Rechnung
Die zehn Bestandteile reichen für die meisten Rechnungen zwischen Unternehmen. Das Umsatzsteuerrecht kennt daneben Sonderfälle; für die wichtigsten gibt es eigene Ratgeber:
- Kleinbetragsrechnung
- Bis 250 Euro Gesamtbetrag genügen nach § 33 UStDV Name und Anschrift des Ausstellers, das Ausstellungsdatum, Menge und Art der Leistung sowie Entgelt und Steuerbetrag in einer Summe mit dem Steuersatz. Der Ratgeber „Rechnung schreiben: Pflichtangaben nach § 14 UStG“ stellt die kurze und die vollständige Liste gegenüber.
- Kleinunternehmer
- Wer § 19 UStG anwendet, weist keine Umsatzsteuer aus und setzt stattdessen einen Hinweis auf die Steuerbefreiung. Die Grenzen liegen bei 25.000 Euro Gesamtumsatz im Vorjahr und 100.000 Euro im laufenden Jahr; der Ratgeber „Rechnung als Kleinunternehmer“ erklärt die Angaben und den Hinweis.
- Reverse Charge
- Geht die Steuerschuld auf den Kunden über, etwa bei vielen Dienstleistungen an Unternehmen in anderen EU-Staaten, steht auf der Rechnung keine Steuer, sondern der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“; der Ratgeber „Reverse Charge Rechnung“ nennt die Fälle und die Angaben.
- Kunden im Ausland
- Nennen Sie die Währung mit Code und rechnen Sie den Betrag nicht stillschweigend um. Innerhalb der EU zählt die Europäische Kommission zu einer vollständigen Rechnung unter anderem eine fortlaufende Nummer, die Steuernummer des Kunden, wenn er die Steuer schuldet, und das Datum der Leistung, wenn es vom Rechnungsdatum abweicht.
- E-Rechnung
- Zwischen inländischen Unternehmen ist ab dem 1. Januar 2028 eine E-Rechnung Pflicht; bis zum 31. Dezember 2026 dürfen alle Aussteller, 2027 nur Aussteller mit höchstens 800.000 Euro Vorjahresumsatz noch Papier oder ein PDF verwenden (§ 27 Abs. 38 UStG). Ein PDF aus QuoteBill ist eine sonstige Rechnung. Fristen und Ausnahmen stehen im Ratgeber „E-Rechnung ab 2027“.
So erstellen Sie die Rechnung in QuoteBill
Öffnen Sie die deutsche Rechnungsvorlage oder eine Vorlage für Ihre Branche; ausfüllen und drucken können Sie sie ohne Konto, zum Speichern im Konto und zum Herunterladen brauchen Sie ein kostenloses Konto. Tragen Sie unter „VON“ und „AN“ beide Parteien ein, jeweils mit „Steuernummer“, wo sie hingehört. Erfassen Sie die „Positionen“ mit Beschreibung, Menge und „Preis“. Ein QuoteBill-Dokument hat einen Steuersatz für die ganze Rechnung im Feld „Steuersatz (%)“; vor dem Drucken fragt der Editor danach, und 0 ist eine gültige Eingabe, wenn keine Steuer anfällt. Positionen mit verschiedenen Steuersätzen gehören auf getrennte Rechnungen.
Setzen Sie das „Fälligkeitsdatum“, schreiben Sie Bankverbindung und Verwendungszweck in die „Bedingungen“ und den Leistungszeitraum in die „Anmerkungen“. Dann „In der Cloud speichern“ und „Drucken / PDF“. Die „Dokumentennr.“ folgt Ihrer Nummerneinstellung; eine Nummer, die ein anderes Dokument in Ihrer Cloud schon trägt, wird beim Speichern abgelehnt. QuoteBill zieht eine Anzahlung nicht von selbst ab, versendet die Rechnung nicht und zieht kein Geld ein; das PDF ist eine druckbare Rechnung, keine E-Rechnung im Format XRechnung oder ZUGFeRD.
Vor dem Versand prüfen
Öffnen Sie das PDF, nicht den Editor, und lesen Sie es so, wie der Kunde es lesen wird:
0/6
Häufige Fragen
Brauche ich eine Rechnungsnummer, wenn ich nur wenige Rechnungen im Jahr schreibe?
Ja. § 14 Abs. 4 Nr. 4 UStG verlangt eine fortlaufende Nummer, die nur einmal vergeben wird, und auch Sie selbst finden eine Rechnung nur mit Nummer wieder. Legen Sie ein Muster wie RE-2026-001 fest und verwenden Sie keine Nummer zweimal; der Ratgeber „Rechnungsnummer vergeben“ zeigt, wie ein Nummernkreis geführt wird.
Darf ich vor Abschluss der Arbeit eine Rechnung stellen?
Eine Anzahlung oder einen Abschlag können Sie berechnen, wenn der Vertrag das vorsieht. Nennen Sie die Stufe auf der Rechnung und berechnen Sie den Rest später in einer Schlussrechnung, die die Anzahlungsrechnung nennt; der Ratgeber „Angebot in Rechnung umwandeln“ rechnet ein Beispiel mit Anzahlung durch.
Was tun, wenn eine versandte Rechnung falsch ist?
Ändern Sie die versandte Fassung nicht stillschweigend. Stellen Sie eine Rechnungskorrektur aus, die die alte Rechnung mit Nummer nennt, und danach bei Bedarf eine neue Rechnung; der Ratgeber „Gutschrift oder Rechnungskorrektur“ zeigt, was hineingehört.
Reicht eine Rechnung als PDF?
Bis Ende 2026 ja, danach nur noch in den Übergangs- und Ausnahmefällen: 2027 für Aussteller mit höchstens 800.000 Euro Vorjahresumsatz, dauerhaft bei Rechnungen an Privatpersonen, Kleinbetragsrechnungen bis 250 Euro und Rechnungen von Kleinunternehmern. Ab 2028 brauchen Rechnungen zwischen inländischen Unternehmen das strukturierte Format der E-Rechnung, das QuoteBill nicht erzeugt.
Muss das Leistungsdatum auf die Rechnung, wenn es das Rechnungsdatum ist?
Ja. Ausstellungsdatum und Zeitpunkt der Leistung sind zwei Pflichtangaben (§ 14 Abs. 4 Nr. 3 und Nr. 6 UStG). Schreiben Sie es ausdrücklich dazu; bei einem Projekt über mehrere Wochen ist der Leistungszeitpunkt der Abschluss der Arbeit, und der Kalendermonat genügt als Angabe.
Musterverträge, Formulare und Werkzeuge
Quellen
- § 14 UStG: Ausstellung von Rechnungen
- § 12 UStG: Steuersätze
- § 14b UStG: Aufbewahrung von Rechnungen
- § 33 UStDV: Rechnungen über Kleinbeträge
- § 19 UStG: Besteuerung der Kleinunternehmer
- § 27 UStG: Allgemeine Übergangsvorschriften (Absatz 38: E-Rechnung)
- Bundesfinanzministerium: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung (Stand März 2026)
- Europäische Kommission: VAT invoicing rules
Kostenlose Vorlagen: Angebot, Rechnung, Quittung
Kostenloser Rechnungsgenerator
Rechnung online erstellen – mit Logo, Kundendaten, Positionen und Steuersatz. Vorschau prüfen und als PDF speichern. Kostenloses Konto genügt.
Leere Rechnungsvorlage
Leere Rechnungsvorlage: Artikel oder Leistung. Steuer und Summe werden automatisch berechnet. Online ausfüllen oder als Excel- und Word-Datei laden.
Rechnungsvorlage für Fotografen
Rechnungsvorlage für Fotografen: Fotoshooting, Bildbearbeitung und Nutzungsrechte an den Bildern. Mengen, Preise und Steuersatz eintragen und als PDF speichern.