Rechnung schreiben: Pflichtangaben nach § 14 UStG
Pflichtangaben nach § 14 UStG, Kleinbetragsrechnung bis 250 Euro, Kleinunternehmer und Reverse Charge, dazu die Fristen der E-Rechnung zwischen Unternehmen.
Auf einen Blick
Die Pflichtangaben nach § 14 Abs. 4 UStG
Eine Rechnung ist kein frei gestaltbares Schreiben. § 14 Abs. 4 UStG zählt auf, was darin stehen muss, und eine fehlende Angabe kann dem Empfänger den Vorsteuerabzug kosten. Das trifft nicht Sie, sondern Ihren Kunden – und deshalb kommt die Rechnung zurück, bevor sie bezahlt wird.
Prüfen Sie die Liste an einem konkreten Dokument, nicht an einer Vorlage im Kopf. Gerade Leistungszeitpunkt und Rechnungsnummer fehlen häufig, weil sie beim Kopieren einer alten Rechnung stehen bleiben.
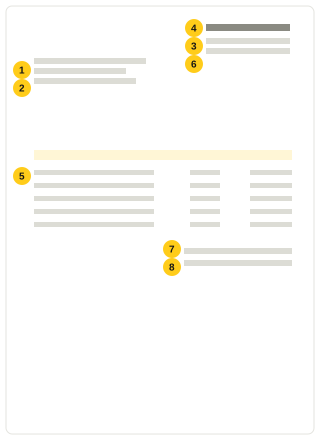
- Vollständiger Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des leistenden Unternehmers.
- Ausstellungsdatum der Rechnung.
- Eine fortlaufende Rechnungsnummer, die nur einmal vergeben wird.
- Menge und handelsübliche Bezeichnung der gelieferten Gegenstände oder Umfang und Art der sonstigen Leistung.
- Zeitpunkt der Lieferung oder sonstigen Leistung – bei Anzahlungen der Zeitpunkt der Vereinnahmung des Entgelts.
- Das nach Steuersätzen und Steuerbefreiungen aufgeschlüsselte Entgelt sowie jede im Voraus vereinbarte Minderung.
- Der anzuwendende Steuersatz und der Steuerbetrag – oder bei Steuerbefreiung ein Hinweis darauf.
Leistungszeitpunkt und Rechnungsdatum sind zwei Angaben
Das Ausstellungsdatum sagt, wann Sie die Rechnung geschrieben haben. Der Leistungszeitpunkt sagt, wann geliefert oder geleistet wurde. Beide müssen auf der Rechnung stehen, auch wenn sie in denselben Monat fallen. Für den Leistungszeitpunkt genügt die Angabe des Kalendermonats.
"Rechnungsdatum = Leistungsdatum" ist eine zulässige Formulierung, aber nur dann, wenn es stimmt. Bei einem Projekt, das sich über Wochen zieht, ist der Leistungszeitpunkt der Abschluss der Leistung, nicht der Tag, an dem Sie die Rechnung tippen.
Kleinbetragsrechnung bis 250 Euro
Bleibt der Gesamtbetrag einschließlich Umsatzsteuer bei höchstens 250 Euro, reicht nach § 33 UStDV ein kürzerer Satz von Angaben: Name und Anschrift des leistenden Unternehmers, das Ausstellungsdatum, Menge und Art der Leistung, das Entgelt und der Steuerbetrag in einer Summe sowie der Steuersatz oder ein Hinweis auf die Steuerbefreiung.
Die Anschrift des Empfängers, dessen Steuernummer und eine getrennte Ausweisung von Netto und Steuer sind dann nicht erforderlich. Die Erleichterung gilt jedoch nicht in allen Fällen – etwa nicht beim innergemeinschaftlichen Versandhandel und nicht beim Übergang der Steuerschuld. Im Zweifel schreiben Sie die vollständige Rechnung; sie ist nie falsch.
Kleinunternehmer, Steuerbefreiung und Reverse Charge
Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und setzt stattdessen einen Hinweis auf die Regelung. Ein trotzdem ausgewiesener Steuerbetrag wird geschuldet – die Zeile einfach stehen zu lassen, weil die Vorlage sie vorsieht, ist ein teurer Fehler.
Geht die Steuerschuld auf den Leistungsempfänger über, gehört der Hinweis "Steuerschuldnerschaft des Leistungsempfängers" auf die Rechnung, und es wird keine Steuer ausgewiesen. Ob ein solcher Fall vorliegt, hängt von Leistung und Beteiligten ab; klären Sie das vor dem Versand mit Ihrer steuerlichen Beratung und nicht anhand einer Vorlage.
E-Rechnung zwischen inländischen Unternehmen
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können; dafür genügt nach Angaben des Bundesfinanzministeriums ein E-Mail-Postfach. Für das Ausstellen gelten Übergangsfristen: 2025 und 2026 dürfen Unternehmen untereinander noch Papierrechnungen oder, mit Zustimmung des Empfängers, PDF-Rechnungen verschicken, 2027 nur noch bei einem Vorjahresumsatz bis 800.000 Euro. Ab dem 1. Januar 2028 ist die E-Rechnung zwischen inländischen Unternehmen Pflicht (§ 27 Abs. 38 UStG).
Eine E-Rechnung ist ein strukturierter Datensatz nach der europäischen Norm EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1 (ohne die Profile MINIMUM und BASIC-WL); ein einfaches PDF ist keine E-Rechnung. Ausgenommen sind Kleinbetragsrechnungen bis 250 Euro, Rechnungen von Kleinunternehmern und Rechnungen an Privatpersonen. QuoteBill erstellt PDF-, Word- und Excel-Dateien, keine E-Rechnungen (FAQ des Bundesfinanzministeriums, Stand März 2026, abgerufen am 5. Oktober 2026).
Vor dem Versenden prüfen
In QuoteBill setzen Sie Land und Steuersatz im Dokument, bevor Sie die Vorschau prüfen. Die deutsche Vorlage füllt Struktur und Beschriftungen vor; die Angaben zu Ihrem Unternehmen und zur Leistung tragen Sie selbst ein. Die Rechnung gilt erst dann als vollständig, wenn Sie die folgenden Punkte am fertigen PDF abgehakt haben.
0/6
Musterverträge, Formulare und Werkzeuge
Quellen
Kostenlose Vorlagen: Angebot, Rechnung, Quittung
Deutsche Rechnungsvorlage
Deutsche Rechnungsvorlage: Gerätemontage, Leistungsprüfung und technische Übergabe. Mengen, Preise und Steuersatz eintragen und als PDF speichern.
Kostenloser Rechnungsgenerator
Rechnung online erstellen – mit Logo, Kundendaten, Positionen und Steuersatz. Vorschau prüfen und als PDF speichern. Kostenloses Konto genügt.
Kostenloser Angebotsgenerator
Angebot online erstellen – mit Leistungsumfang, Mengen, Preisen und Gültigkeit. Aus dem angenommenen Angebot wird eine Rechnung. Kostenloses Konto genügt.
Lieferscheinvorlage
Lieferschein Vorlage und Muster: Artikel und Mengen ohne Preise, Lieferanschrift, Sendungsnummer und eine Zeile für die Empfangsbestätigung. Als PDF drucken.
Quittungsvorlage
Quittung Vorlage kostenlos: Zahlungsdatum, Zahlungsart, Rechnungsnummer und Betrag eintragen, als PDF speichern. Word und Excel mit kostenlosem Konto.