Rechnung ins EU-Ausland: Pflichtangaben und Reverse Charge
Rechnung ins EU-Ausland: Angaben nach Artikel 226 der MwSt-Richtlinie, Reverse Charge, Frist bis zum 15. des Folgemonats, E-Rechnung ab 2030, mit Beispiel.
Auf einen Blick
Rechenbeispiel Der Kunde in München zahlt: 2.400 + 456 = 2.856 Euro
Kurz gesagt: eine Liste für alle Mitgliedstaaten
Jedes EU-Land verlangt dieselben Rechnungsangaben aus Artikel 226 der Mehrwertsteuerrichtlinie 2006/112/EG und ergänzt sie an einigen Stellen national. Eine vollständige Rechnung zeigt Ausstellungsdatum, fortlaufende Nummer, Ihre Umsatzsteuer-Identifikationsnummer, Namen und Anschriften beider Seiten, die Leistung, das Datum der Leistung, die Bemessungsgrundlage je Steuersatz mit dem Preis je Einheit, den Steuersatz und den Steuerbetrag.
Bei einer Leistung an ein Unternehmen in einem anderen Mitgliedstaat schuldet meist der Kunde die Steuer in seinem Land (Reverse Charge). Ihre Rechnung weist dann keine Umsatzsteuer aus, nennt beide USt-IdNrn. und trägt den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“. Dieser Ratgeber folgt der Rechnungsseite der Europäischen Kommission, der Richtlinie auf EUR-Lex und § 14a UStG, alle geöffnet am 7. Oktober 2026; er ist Hilfe beim Dokument, keine Steuerberatung.
Was eine vollständige Rechnung zeigt (Artikel 226)
Die Richtlinie nennt diese Angaben als für Mehrwertsteuerzwecke erforderlich:
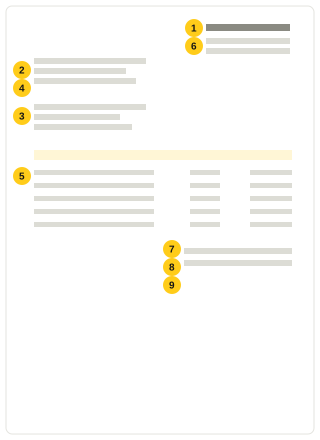
- Das Ausstellungsdatum und eine fortlaufende Nummer, die die Rechnung einmalig kennzeichnet.
- Ihre Umsatzsteuer-Identifikationsnummer.
- Die USt-IdNr. des Kunden, wenn er die Steuer schuldet oder bei einer innergemeinschaftlichen Lieferung.
- Vollständiger Name und Anschrift von Ihnen und vom Kunden.
- Menge und Art der Gegenstände oder Umfang und Art der Dienstleistung.
- Das Datum der Leistung oder der Anzahlung, wenn es vom Ausstellungsdatum abweicht.
- Die Bemessungsgrundlage je Steuersatz oder Befreiung, der Preis je Einheit ohne Steuer und jeder Rabatt, der nicht im Preis enthalten ist.
- Der Steuersatz und der zu zahlende Steuerbetrag.
- Wenn keine Steuer berechnet wird, der Grund: ein Verweis auf die Befreiung, oder „Steuerschuldnerschaft des Leistungsempfängers“, wenn der Kunde die Steuer schuldet; stellt der Kunde die Rechnung aus, das Wort „Gutschrift“.
Grenzüberschreitend: Frist, Währung, Kleinbeträge
Bei den meisten Dienstleistungen an ein Unternehmen ist der Ort der Leistung der Sitz des Kunden, und der Kunde meldet die Steuer in seinem Land. Das ist Reverse Charge: Sie berechnen den Nettobetrag, nennen beide USt-IdNrn. und schreiben den Hinweis. Für diese Dienstleistungen und für Lieferungen an Unternehmen in anderen Mitgliedstaaten ist die Rechnung spätestens am fünfzehnten Tag des Monats auszustellen, der auf den Monat der Leistung folgt (Artikel 222; in Deutschland § 14a Abs. 1 UStG).
Eine Rechnung darf in jeder Währung ausgestellt sein, solange die zu zahlende Steuer in der Währung des Mitgliedstaats angegeben ist, in dem sie anfällt (Artikel 230). Eine vereinfachte Rechnung erlaubt die Richtlinie bis 100 Euro oder dem Gegenwert, und Mitgliedstaaten können die Grenze anheben (Artikel 220a), nicht aber für diese grenzüberschreitenden Umsätze. Für Verbraucher gelten andere Ortsregeln; lassen Sie sich beraten, bevor Sie an Privatkunden im Ausland verkaufen.
Beispiel: eine Leistung, zwei Kunden
Eine Webentwicklerin in Berlin mit USt-IdNr. baut für zwei Geschäftskunden dieselbe zweitägige Aktualisierung einer Website, zu einem Beispielsatz von 1.200 Euro pro Tag. Für den Kunden in München gilt deutsche Umsatzsteuer zum Regelsatz von 19 Prozent nach § 12 UStG, derselbe Satz, den die Steuerdaten von QuoteBill für Deutschland mit Quelle nennen.
Dem Kunden in Lyon berechnet sie 2.400 Euro ohne deutsche Umsatzsteuer, druckt beide USt-IdNrn. und schreibt „Steuerschuldnerschaft des Leistungsempfängers“; der französische Kunde meldet die Steuer in Frankreich. Die Arbeit endet am 20. Oktober 2026, also stellt sie diese Rechnung bis zum 15. November 2026 aus. Was in Deutschland sonst noch dazugehört, etwa die Meldung des Umsatzes, erklärt der Ratgeber zur Reverse-Charge-Rechnung.
| Position | Rechnung | Betrag |
|---|---|---|
| Kunde in München | 2 Tage × 1.200 Euro | 2.400 Euro netto |
| Deutsche Umsatzsteuer 19 % | 2.400 × 0,19 | 456 Euro |
| Der Kunde in München zahlt | 2.400 + 456 | 2.856 Euro |
| Geschäftskunde in Lyon: 2.400 Euro, Umsatzsteuer 0, „Steuerschuldnerschaft des Leistungsempfängers“ | ||
Die E-Rechnung kommt
Das Paket „Mehrwertsteuer im digitalen Zeitalter“, Richtlinie (EU) 2025/516 vom 11. März 2025, stellt Umsätze zwischen Unternehmen in verschiedenen Mitgliedstaaten ab dem 1. Juli 2030 auf strukturierte elektronische Rechnungen mit digitaler Meldung um. In Deutschland gilt für Rechnungen zwischen inländischen Unternehmen schon ein eigener Zeitplan, den der Ratgeber zur E-Rechnung ab 2027 mit seinen Fristen erklärt. Ein PDF aus einem Rechnungsprogramm, auch aus QuoteBill, ist keine strukturierte E-Rechnung. Prüfen Sie, was Ihr Land und das Land Ihres Kunden für den Zeitraum verlangen, den Sie abrechnen.
So machen Sie es in QuoteBill
Wählen Sie Ihr Land unter „Land / Währung“; das setzt Währung und Regelsatz aus den Steuerdaten von QuoteBill. Tragen Sie in beide Felder „Steuernummer“ die USt-IdNrn. ein, beschreiben Sie jede Position mit Menge und Preis je Einheit, und schreiben Sie das Leistungsdatum in die „Anmerkungen“, wenn es vom Ausstellungsdatum abweicht.
Für einen Reverse-Charge-Umsatz setzen Sie „Steuersatz (%)“ auf 0 und schreiben „Steuerschuldnerschaft des Leistungsempfängers“ in die „Anmerkungen“, mit der USt-IdNr. des Kunden auf der Rechnung. QuoteBill verwendet einen Steuersatz je Dokument, prüft USt-IdNrn. nicht im MwSt-Informationsaustauschsystem der EU (VIES), druckt eine Währung und meldet nichts. Die deutschen Pflichtangaben, auch den Hinweis für Kleinunternehmer, finden Sie im Ratgeber zu den Pflichtangaben einer Rechnung.
Checkliste vor dem Versand
Bevor das PDF zum Kunden geht:
0/6
Häufige Fragen
Gilt Reverse Charge automatisch für jeden ausländischen Kunden?
Nein. Es hängt davon ab, was Sie verkaufen, ob der Kunde ein Unternehmen ist und wo es ansässig ist. Dienstleistungen an Unternehmen folgen der Regel meist; Verkäufe an Verbraucher und manche Lieferungen nicht.
Muss der Hinweis auf Deutsch oder auf Englisch stehen?
Die deutsche Fassung der Richtlinie und § 14a UStG verlangen die Angabe „Steuerschuldnerschaft des Leistungsempfängers“; die englische Fassung sagt „Reverse charge“. Viele Rechnungssteller drucken die Fassung in der Sprache des Kunden daneben, um Rückfragen zu vermeiden.
Was ist mit Kunden in der Schweiz oder in Großbritannien?
Die Richtlinie gilt in der EU. Bei Kunden in Drittländern entscheiden die Ortsregeln des UStG und das Recht des anderen Landes, ob und wo Steuer anfällt; der Hinweis auf die Steuerschuldnerschaft kann auch dort passen, muss es aber nicht. Klären Sie das vor der ersten Rechnung mit Ihrer Steuerberatung.
Kann ich ein Rechnungslayout für die ganze EU verwenden?
Die Liste aus Artikel 226 ist gemeinsam, ein Layout deckt also das meiste ab, aber nationale Regeln können Sprache, Nummerierung oder E-Rechnung vorschreiben. Prüfen Sie sie in dem Land, in dem die Steuer anfällt.
Musterverträge, Formulare und Werkzeuge
Quellen
- Europäische Kommission: VAT invoicing rules
- EUR-Lex: Richtlinie 2006/112/EG über das gemeinsame Mehrwertsteuersystem
- EUR-Lex: Richtlinie 2010/45/EU (Rechnungsstellungsvorschriften, deutscher Wortlaut der Artikel 220a, 222, 226 und 230)
- EUR-Lex: Richtlinie (EU) 2025/516, Mehrwertsteuer im digitalen Zeitalter
- § 14a UStG: Zusätzliche Pflichten bei der Ausstellung von Rechnungen in besonderen Fällen
- § 12 UStG: Steuersätze
Kostenlose Vorlagen: Angebot, Rechnung, Quittung
Deutsche Rechnungsvorlage
Deutsche Rechnungsvorlage: Gerätemontage, Leistungsprüfung und technische Übergabe. Mengen, Preise und Steuersatz eintragen und als PDF speichern.
Irische VAT-Rechnungsvorlage
Irische VAT-Rechnungsvorlage mit VAT-Nummer, fortlaufender Nummer und VAT zu 23 % oder dem zutreffenden ermäßigten Satz in eigener Zeile.
Französische Rechnungsvorlage
Französische Rechnungsvorlage: Redaktionsplanung, Manuskriptkorrektur und Erstellung der Druckdatei. Online ausfüllen oder als Excel- und Word-Datei laden.