適格請求書(インボイス)の記載事項
インボイス制度の適格請求書に必要な6つの記載事項、登録番号の書き方、税率ごとの区分と端数処理、適格簡易請求書が使える場合に加え、2026年10月の見直しと2割特例・3割特例を整理しました。
ひと目でわかる
適格請求書に必要な6つの記載事項
2023年10月1日に始まった適格請求書等保存方式では、買手が仕入税額控除を受けるために、売手が交付した適格請求書の保存が原則として必要になります。つまり記載事項の不足は、自社ではなく取引先の負担になります。差し戻しは支払いより先に来ます。
書式そのものは自由です。請求書、納品書、レシートのいずれでも、次の6つがそろっていれば適格請求書として扱われます。逆に体裁が整っていても、登録番号や適用税率が抜けていれば要件を満たしません。
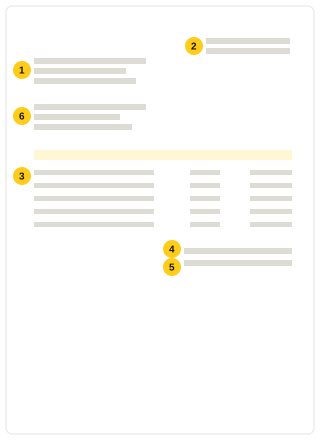
- 適格請求書発行事業者の氏名または名称および登録番号
- 課税資産の譲渡等を行った年月日(いわゆる取引年月日)
- 課税資産の譲渡等に係る資産または役務の内容(軽減税率の対象品目である旨を含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 税率ごとに区分した消費税額等(税率をまたいで合算はできません)
- 書類の交付を受ける事業者の氏名または名称
登録番号は「T」+13桁
登録番号は「T」に続く13桁の数字です。法人は法人番号がそのまま13桁に入り、個人事業者や人格のない社団等には法人番号とは別の13桁が割り当てられます。登録を受けていない事業者は適格請求書を交付できません。
取引先の登録番号は国税庁の公表サイトで確認できます。取引が続く相手ほど、最初の一度だけでなく、取り消しや失効がないかを折に触れて確認しておくほうが安全です。
税率ごとの区分と端数処理
標準税率は10%、軽減税率は8%です。軽減税率の対象は飲食料品(酒類・外食等を除く)と定期購読契約による新聞で、対象品目にはその旨がわかる表示が必要です。記号を付けて欄外で説明する方法でも構いません。
端数処理は「一の適格請求書につき、税率ごとに1回」です。明細行ごとに消費税額を計算して積み上げる方法は認められません。表計算ソフトで作った古い様式をそのまま使うと、ここで要件を外すことがあります。
免税事業者からの仕入れと経過措置
適格請求書発行事業者でない相手からの課税仕入れは、原則として仕入税額控除の対象になりません。ただし経過措置があり、2023年10月1日から2026年9月30日までは仕入税額相当額の80%を控除できました。令和8年度税制改正でその後の割合が見直され、国税庁の令和8年度税制改正特集(2026年10月5日確認)によれば、2026年10月1日から2028年9月30日までは70%、2028年10月1日から2030年9月30日までは50%、2030年10月1日から2031年9月30日までは30%となり、2031年10月1日以後は0%です。
経過措置の適用を受けるには、区分記載請求書等と同様の事項が記載された書類の保存と、経過措置の適用を受ける旨を帳簿に記載することが必要です。2026年10月1日以後に開始する課税期間からは、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が年間1億円(改正前は10億円)を超える部分には適用できません。割合が切り替わる時期をまたぐ取引では、どちらの期間の仕入れかで扱いが変わります。
2026年10月1日に何が変わったか
令和8年度税制改正で、インボイス制度の経過措置が見直されました。国税庁の令和8年度税制改正特集と2割特例特設ページ(2026年10月6日確認)によると、2026年10月1日を境に、買手の側と売手の側で次のように変わります。上の「免税事業者からの仕入れと経過措置」の割合は、買手の側の変更です。
- 免税事業者などインボイス発行事業者以外からの課税仕入れの控除割合は、80%から70%になりました。2028年10月から50%、2030年10月から30%、2031年10月以降は0%です。
- 一のインボイス発行事業者以外の者からの課税仕入れの合計額が年間1億円(改正前は10億円)を超える部分には、この経過措置を使えません。2026年10月1日以後に開始する課税期間から適用されます。
- 2割特例は、2026年9月30日までの日が属する課税期間が最後です。個人事業者なら2026年分、3月決算の法人なら2027年3月期までで、2026年10月1日以後に始まる課税期間では使えません。
- 個人事業者には、2027年分と2028年分の申告で使える3割特例が新しくできました。
2割特例の終了と、個人事業者の3割特例
2割特例は、免税事業者だった人がインボイス発行事業者の登録を受けて課税事業者になったとき、納付税額を売上げに係る消費税額の2割にできる特例でした。2023年10月1日から2026年9月30日までの日が属する課税期間に適用できます。
これに続くのが、個人事業者だけの3割特例です。インボイス発行事業者の登録を受けたことで免税事業者から課税事業者となった個人事業者が、2027年分と2028年分の確定申告で、納付税額を売上税額の3割にできます。主な要件は、個人事業者であること、基準期間(適用を受ける年の2年前。2027年分なら2025年)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることです。法人は対象ではありません。
2割特例や3割特例を使った翌課税期間から簡易課税制度に移る場合には、手当てがあります。通常は適用を受ける課税期間の初日の前日までに出す「消費税簡易課税制度選択届出書」を、その課税期間の申告期限までに出せば足ります。ただし、2割特例を使った課税期間の翌課税期間が2026年9月30日以前に終わるときは、その課税期間の末日までです。
これらは納付税額の計算方法に関する特例です。請求書に書く記載事項や、登録番号を書く必要は、特例を使う場合も変わりません。
適格簡易請求書が使える場合
小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業など、不特定多数に対して販売する事業では、適格簡易請求書を交付できます。交付を受ける相手の氏名または名称の記載が不要になり、「適用税率」と「税率ごとに区分した消費税額等」はどちらか一方の記載で足ります。
簡易な様式が認められるのは事業の性質によるもので、書類を短くしたいという理由では使えません。自社が該当するかどうかは国税庁の案内で確認してください。
送付前の確認
QuoteBill では、書類の国と税率を設定してからプレビューを確認します。日本語のテンプレートは構成と項目名を用意しますが、登録番号や取引内容の記載は利用者が入力します。完成した PDF で次の点を確認してから送付してください。
0/6
サンプル契約書・書式・ツール
参考資料
無料の見積書・請求書・領収書テンプレート536種
無料請求書作成ツール
ロゴ、取引先、品目、税率を入力して請求書をオンラインで作成できます。プレビューで体裁を確かめたら、そのままPDFとして保存。無料の会員登録だけでお使いいただけます。
無料見積書作成ツール
作業範囲、数量、単価、有効期限を入力して見積書をオンラインで作成できます。合意した見積書はワンクリックで請求書に変換。無料の会員登録だけでお使いいただけます。
コンサルタント向け請求書テンプレート
時間単価またはプロジェクト単位のコンサルティング業務、調査、報告書納品の請求書を作成できます。支払条件を加え、合計を確認してPDFに出力しましょう。