Rechnung für Social-Media-Betreuung
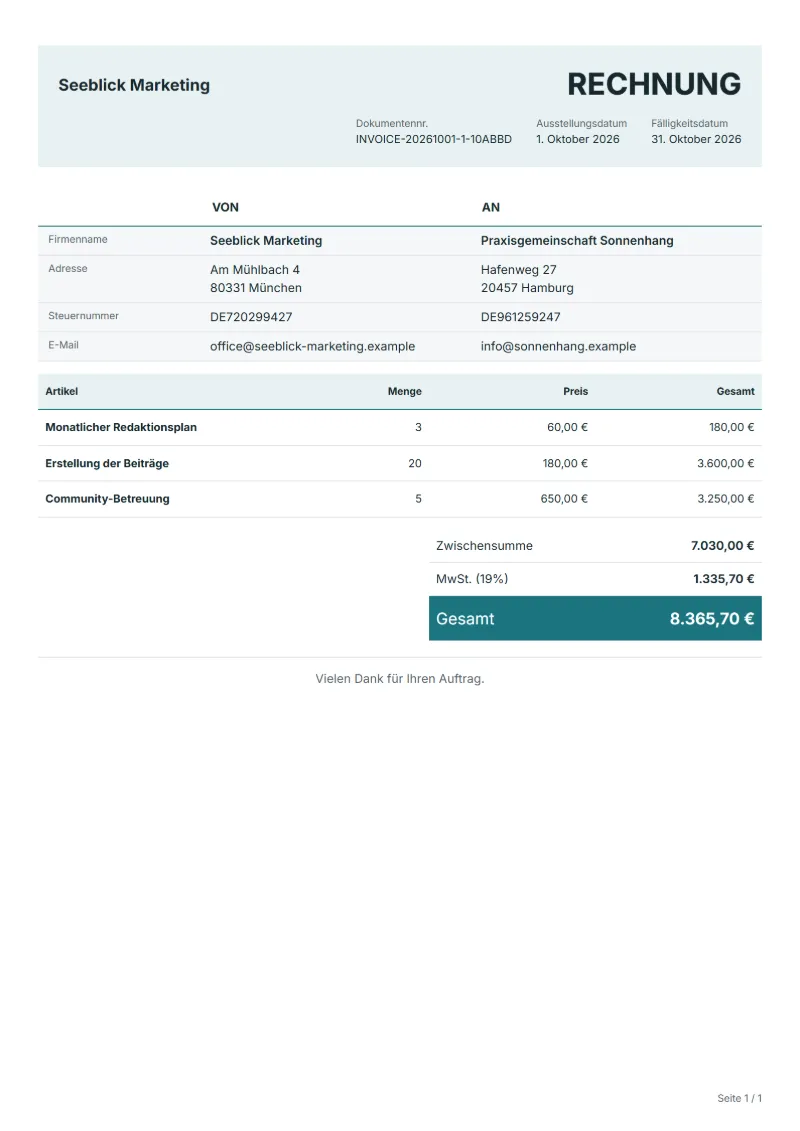
Rechnung für Social-Media-Betreuung: monatlicher Redaktionsplan, Erstellung der Beiträge und Community-Betreuung. Steuer und Summe werden automatisch berechnet.
Vorlagen nach Branche
- Monatlicher Redaktionsplan
- Erstellung der Beiträge
- Community-Betreuung
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Monatlicher Redaktionsplan“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Community-Betreuung“, ob sie abgeschlossen ist. Übergeben Sie die Tätigkeitsübersicht, einen Ergebnisbericht mit Auswertungszeitraum und Datenquellen sowie die nächsten Schritte.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Mit dieser Rechnung berechnen Sie einen Monat Social-Media-Betreuung: den Redaktionsplan, die Erstellung der Beiträge und die Antworten auf Kommentare und Nachrichten. Anders als eine Rechnung für Anzeigenbetreuung enthält sie kein Mediabudget; beworbene Beiträge und bezahlte Platzierungen rechnen Sie getrennt ab, oder der Kunde zahlt sie direkt an die Plattform. Nennen Sie Monat und betreute Kanäle, damit der Kunde die Rechnung mit den tatsächlich veröffentlichten Beiträgen abgleichen kann.
Anzugebende Angaben
- Leistungen und Positionen
- Monatlicher Redaktionsplan, Erstellung der Beiträge, Community-Betreuung: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Monatlicher Redaktionsplan
- Berechnen Sie den Redaktionsplan einmal für den geplanten Monat und nennen Sie das Freigabedatum, damit spätere Planänderungen als Zusatzleistung erkennbar sind.
- Erstellung der Beiträge
- Zählen Sie Beiträge je Kanal statt als Gesamtzahl und führen Sie aufwendigere Karussells oder kurze Videos als eigene Einheit.
- Community-Betreuung
- Rechnen Sie die Community-Betreuung nach Stunden oder als Monatspauschale ab und nennen Sie die Betreuungszeiten, etwa nur werktags.
- Kanäle und Arbeitsumfang
- Nennen Sie die betreuten Konten, Websites oder Kampagnen sowie die Zahl der Veröffentlichungs-, Auswertungs- und Optimierungsaufgaben.
- Zeitraum und Berichtsgrundlage
- Legen Sie Betreuungszeitraum, Vergleichsstichtag, die Daten des Kunden und den Abgabetermin des Berichts fest.
- Konkret abzustimmender Umfang
- Halten Sie Beiträge je Kanal, den Betreuungsmonat, die Zeiten für Kommentar- und Nachrichtenbetreuung und die freigebende Person für Inhalte fest.
Vor dem Versand prüfen
- Steht bei „Monatlicher Redaktionsplan“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Erstellung der Beiträge“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Community-Betreuung“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie aus, ob Mediabudget, kostenpflichtige Tools und Content-Produktion enthalten sind.
- Stützen Sie die Abnahme auf die vereinbarten Leistungen und Berichte und sagen Sie keine Platzierung oder Umsatzhöhe als Ergebnis zu.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Monatlicher Redaktionsplan | 3 × 60,00 € | 180,00 € |
| Erstellung der Beiträge | 20 × 180,00 € | 3.600,00 € |
| Community-Betreuung | 5 × 650,00 € | 3.250,00 € |
| Zwischensumme | 7.030,00 € | |
| Umsatzsteuer (19 %) | 1.335,70 € | |
| Gesamt | 8.365,70 € | |
Nettobetrag 7.030,00 €, Umsatzsteuer 1.335,70 €, zu zahlender Gesamtbetrag 8.365,70 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Gehört das Werbebudget für beworbene Beiträge auf diese Rechnung?
Nur wenn Sie die Plattform selbst bezahlt haben. Dann führen Sie es als eigene Position mit dem Hinweis auf weiterberechnete Kosten und legen den Beleg der Plattform bei, damit Betreuungshonorar und Werbekosten nie in einem Betrag verschwinden.
Wie berechne ich Beiträge, die der Kunde freigegeben, dann aber gestoppt hat?
Ist der Beitrag fertig erstellt, ist die Leistung erbracht: Berechnen Sie ihn zum vereinbarten Preis und vermerken Sie, dass er auf Wunsch des Kunden nicht veröffentlicht wurde. Sieht Ihr Vertrag etwas anderes vor, gilt der Vertrag.
Kann eine Rechnung mehrere Marken desselben Kunden abdecken?
Ja, wenn dasselbe Unternehmen zahlt. Setzen Sie den Marken- oder Kontonamen an den Anfang jeder Position oder wiederholen Sie die drei Positionen je Marke, damit jedes Markenteam seinen Anteil vor der Zahlungsfreigabe prüfen kann.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 7.030,00 € netto 1.335,70 €, zusammen 8.365,70 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Kann ich sie in einer anderen Sprache oder Währung nutzen?
Ja. Die Dokumentsprache lässt sich auf eine von 33 Sprachen stellen, und mit der Länderauswahl wechseln Währung, Datumsformat und Steuersatz mit.
Weiterlesen
Lesen Sie zu „Rechnung für Social-Media-Betreuung“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.