Rechnung über den Sicherheitseinbehalt Vorlage
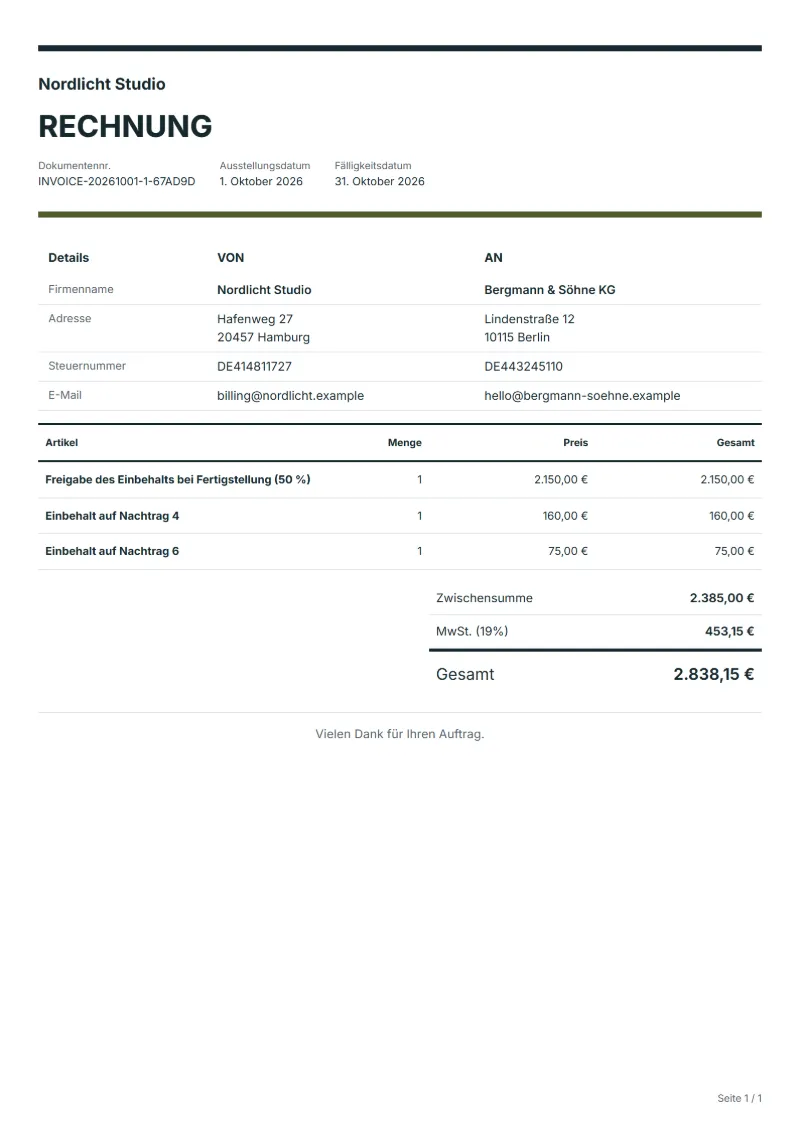
Vorlage für die Rechnung über einen Sicherheitseinbehalt: Freigabe bei Abnahme oder nach der Mängelfrist, getrennt nach Vertrag und Nachträgen, mit Nachweis.
Vorlagen nach Branche
- Freigabe des Einbehalts bei Fertigstellung (50 %)
- Einbehalt auf Nachtrag 4
- Einbehalt auf Nachtrag 6
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Freigabe des Einbehalts bei Fertigstellung (50 %)“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Einbehalt auf Nachtrag 6“, ob sie abgeschlossen ist. Bestätigen Sie die ausgeführten Mengen, Baustellenfotos, die vereinbarten Prüfergebnisse und offene Restarbeiten.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Bei vielen Bauverträgen behält der Auftraggeber von jeder Abschlagszahlung einen kleinen Prozentsatz als Sicherheit für Mängel ein. Dieses Geld wird später frei, häufig zur Hälfte bei der Abnahme und der Rest nach Ablauf der Mängelfrist, aber nur, wenn das Bauunternehmen es anfordert. Diese Rechnung ist die Anforderung. Sie führt die Einbehalte für Hauptvertrag und jeden Nachtrag getrennt auf, damit der Auftraggeber sie mit seinen Zahlungen abgleichen kann.
Anzugebende Angaben
- Leistungen und Positionen
- Freigabe des Einbehalts bei Fertigstellung (50 %), Einbehalt auf Nachtrag 4, Einbehalt auf Nachtrag 6: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Freigabe des Einbehalts bei Fertigstellung (50 %)
- Nennen Sie Abnahmebescheinigung oder Übergabedatum, das diese Hälfte freigibt; ohne Nachweis kommt die Forderung meist unbezahlt zurück.
- Einbehalt auf Nachtrag 4
- Einbehalte auf Nachträge werden leicht vergessen; übernehmen Sie die Beträge aus den Zahlungsbescheinigungen, in denen sie abgezogen wurden.
- Einbehalt auf Nachtrag 6
- Geben Sie jedem Nachtrag eine eigene Zeile, damit ein strittiger Nachtrag nicht die ganze Freigabe aufhält.
- Baustelle und Aufmaß
- Halten Sie Anschrift, Arbeitsbereiche, Flächen, Längen oder Stückzahlen und die Zugangszeiten fest.
- Material und Bauabschnitte
- Benennen Sie Material, Lohn, Demontage, Entsorgung und Wiederherstellung sowie das Abschlusskriterium je Bauabschnitt.
- Konkret abzustimmender Umfang
- Nennen Sie den Einbehaltssatz, die einbehaltenen Summen für Vertrag und Nachträge, die wievielte Freigabe dies ist und das Abnahme- oder Mängelfristdokument, das sie auslöst.
Vor dem Versand prüfen
- Steht bei „Freigabe des Einbehalts bei Fertigstellung (50 %)“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Einbehalt auf Nachtrag 4“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Einbehalt auf Nachtrag 6“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Vereinbaren Sie, wie Mengenänderungen nach Aufmaß oder Planänderung freigegeben werden.
- Klären Sie vom Kunden beigestelltes Material und Vorleistungen anderer Gewerke.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Freigabe des Einbehalts bei Fertigstellung (50 %) | 1 × 2.150,00 € | 2.150,00 € |
| Einbehalt auf Nachtrag 4 | 1 × 160,00 € | 160,00 € |
| Einbehalt auf Nachtrag 6 | 1 × 75,00 € | 75,00 € |
| Zwischensumme | 2.385,00 € | |
| Umsatzsteuer (19 %) | 453,15 € | |
| Gesamt | 2.838,15 € | |
Nettobetrag 2.385,00 €, Umsatzsteuer 453,15 €, zu zahlender Gesamtbetrag 2.838,15 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wann kann ich die zweite Hälfte des Einbehalts berechnen?
Wenn der im Vertrag genannte Anlass eingetreten ist, meist das Ende der Mängelfrist und die Abnahme gerügter Mängel. Tragen Sie das Datum schon bei der Fertigstellung in den Kalender ein; ein nie angeforderter Einbehalt bleibt oft jahrelang liegen.
Fällt bei der Freigabe Umsatzsteuer an?
Das hängt vom Land ab und davon, wie die früheren Rechnungen versteuert wurden. In manchen Systemen wird die Steuer auf den Einbehalt erst mit Zahlung oder Rechnung fällig, in anderen war sie schon mit der Abschlagsrechnung fällig. Klären Sie das mit Ihrer Steuerberatung.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 2.385,00 € netto 453,15 €, zusammen 2.838,15 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Ist diese Vorlage kostenlos?
Ja. Sie können diese Vorlage ohne Konto ausfüllen und drucken oder als PDF speichern, ohne Bezahlschritt und ohne Wasserzeichen im Dokument. Zum Speichern im Konto und für die Excel- und Word-Dateien brauchen Sie ein kostenloses Konto.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Rechnung über den Sicherheitseinbehalt Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnungsnummer vergeben: fortlaufend, Beispiele, Korrektur. Für die Steuerzeile: MwSt.- und GST-Rechner.