Rechnung für Buchhaltung
Rechnung für Buchhaltung: monatliche Buchungen, Kontenabstimmung und monatlicher Buchhaltungsbericht. Online ausfüllen oder als Excel- und Word-Datei laden.
Vorlagen nach Branche
- Monatliche Buchungen
- Kontenabstimmung
- Monatlicher Buchhaltungsbericht
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Monatliche Buchungen“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Monatlicher Buchhaltungsbericht“, ob sie abgeschlossen ist. Gleichen Sie die vom Kunden freigegebene Fassung mit der Dateiliste ab und halten Sie offene Punkte gesondert fest.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Buchhalterinnen und Buchhalter stellen kleinen Unternehmen mit dieser Vorlage monatlich die laufende Buchführung in Rechnung. Das Buchen der Monatsbelege wird nach Menge oder pauschal berechnet, die Abstimmung der Bank- und Kartenkonten ist eine eigene Leistung, und der Buchhaltungsbericht ist, was der Kunde am Ende erhält. Anders als eine Rechnung für Jahresabschluss oder Steuererklärung enthält sie nur wiederkehrende Monatsarbeit. Nennen Sie den Monat, auf den sich die Arbeit bezieht, meist den Vormonat des Rechnungsdatums.
Anzugebende Angaben
- Leistungen und Positionen
- Monatliche Buchungen, Kontenabstimmung, Monatlicher Buchhaltungsbericht: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Monatliche Buchungen
- Nennen Sie Monat und Zahl der gebuchten Vorgänge oder dass die Pauschale bis zu einer genannten Menge gilt.
- Kontenabstimmung
- Tragen Sie die Zahl der abgestimmten Konten ein, etwa zwei Bankkonten und eine Karte, mit dem Zeitraum.
- Monatlicher Buchhaltungsbericht
- Nennen Sie die gelieferten Auswertungen, etwa Gewinn- und Verlustrechnung und Offene-Posten-Liste, und das Versanddatum.
- Bearbeitungszeitraum und Volumen
- Halten Sie den Abrechnungsmonat, die Zahl der Buchungen oder Beschäftigten, den Stichtag für Unterlagen und fehlende Zuarbeiten fest.
- Freigabe und Übergabe
- Benennen Sie die prüfende Person beim Kunden und legen Sie Dateiliste, Abgabetermin und enthaltene Korrekturläufe fest.
- Konkret abzustimmender Umfang
- Halten Sie die monatliche Zahl der Buchungen, die abgestimmten Konten, den Berichtszeitraum und die fehlenden Belege fest.
Vor dem Versand prüfen
- Steht bei „Monatliche Buchungen“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Kontenabstimmung“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Monatlicher Buchhaltungsbericht“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Vereinbaren Sie die Vergütung für nachgereichte Unterlagen und Korrekturen nach dem Stichtag.
- Nennen Sie auf der Rechnung nur die erforderlichen Leistungsbezüge und keine personenbezogenen Einzeldaten.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
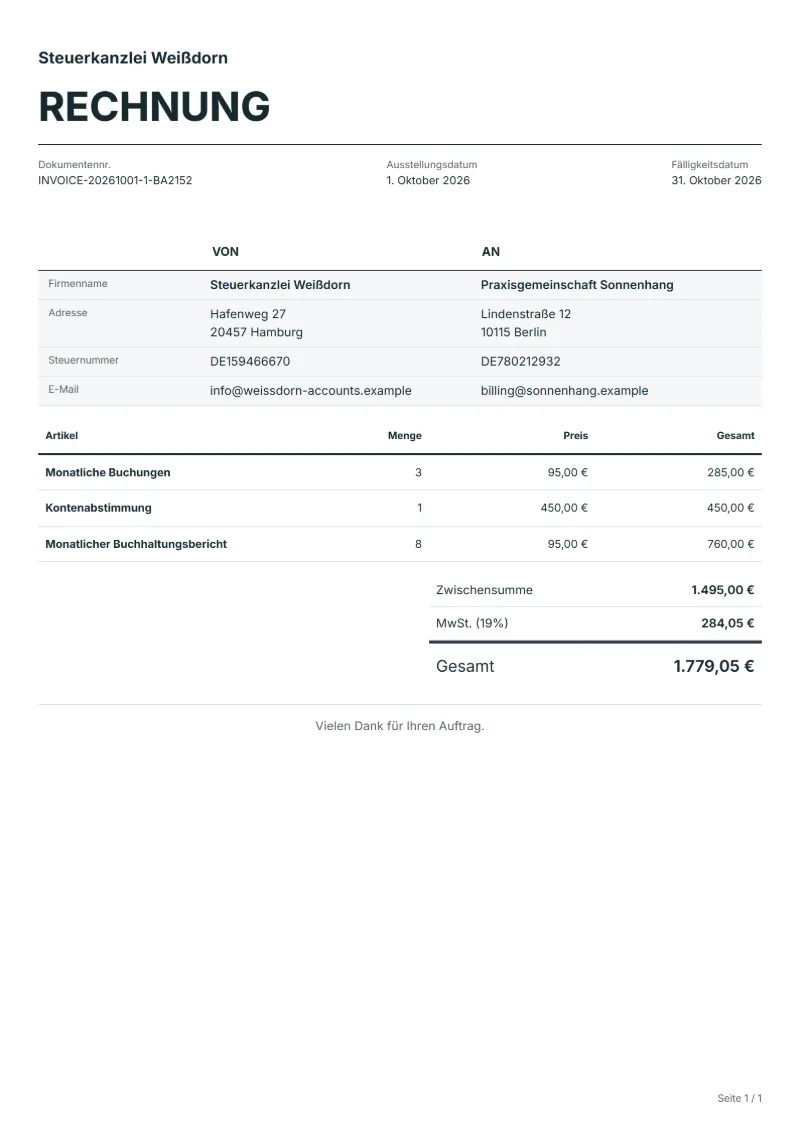
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Monatliche Buchungen | 3 × 95,00 € | 285,00 € |
| Kontenabstimmung | 1 × 450,00 € | 450,00 € |
| Monatlicher Buchhaltungsbericht | 8 × 95,00 € | 760,00 € |
| Zwischensumme | 1.495,00 € | |
| Umsatzsteuer (19 %) | 284,05 € | |
| Gesamt | 1.779,05 € | |
Nettobetrag 1.495,00 €, Umsatzsteuer 284,05 €, zu zahlender Gesamtbetrag 1.779,05 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wie berechne ich das Nachbuchen mehrerer liegen gebliebener Monate?
Bieten Sie Nachbuchungen getrennt von der Monatspauschale an und berechnen Sie sie je Monat oder nach Stunden, mit den betroffenen Monaten. In der laufenden Position würden sie verschwinden und den Folgemonat billiger wirken lassen, als er ist.
Was gilt, wenn der Kunde Belege nach dem Monatsabschluss schickt?
Sehen Ihre Bedingungen eine Gebühr für das Wiedereröffnen eines abgeschlossenen Monats vor, führen Sie die Nachbuchungen mit Zahl und Monat in einer Position. Sonst buchen Sie sie im Folgemonat und vermerken das im Bericht, damit nichts doppelt erfasst wird.
Soll die Zahl der Buchungen auf der Rechnung mit der Software übereinstimmen?
Nehmen Sie die Zahl, die die Buchhaltungssoftware für den Zeitraum zeigt, und schreiben Sie das in die Position. Zweifelt der Kunde an der Menge, kann er dieselbe Zahl selbst nachsehen, statt eine Liste anzufordern.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 1.495,00 € netto 284,05 €, zusammen 1.779,05 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Kann ich die Vorlage als Excel, Word oder PDF herunterladen?
Ja. Für ein PDF brauchen Sie kein Konto: Vorlage ausfüllen und über Drucken / PDF speichern. Die Excel- und die Word-Datei laden Sie mit einem kostenlosen Konto direkt auf dieser Seite herunter, und in der Excel-Datei bleiben die Formeln erhalten: Wenn Sie eine Menge ändern, werden Steuer und Gesamtbetrag neu berechnet.
Weiterlesen
Lesen Sie zu „Rechnung für Buchhaltung“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.