Rechnung für Kunstaufträge
Rechnung für Kunstaufträge: Auftragsarbeit, Versand des Kunstwerks und Nutzungslizenz. Mengen, Preise und Steuersatz eintragen und als PDF speichern.
Vorlagen nach Branche
- Auftragsarbeit
- Versand des Kunstwerks
- Nutzungslizenz
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Auftragsarbeit“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Nutzungslizenz“, ob sie abgeschlossen ist. Übergeben Sie die freigegebenen Fassungen und eine Dateiliste und bestätigen Sie Nutzungsumfang und abgeschlossene Korrekturen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Eine Auftragsarbeit lässt sich zweimal verkaufen: als Gegenstand und als Erlaubnis, das Motiv zu vervielfältigen. Diese Rechnung trennt das Werk, den sicheren Transport zum Kunden und die Lizenz. So zahlt eine Sammlerin, die nur das Bild möchte, keine Reproduktionsrechte, und ein Unternehmen, das das Motiv auf Verpackungen drucken will, sieht dieses Recht eigens bepreist. Eigentum am Original und Nutzungsrechte am Motiv sind in der Regel zweierlei, deshalb zählt die Lizenzzeile.
Anzugebende Angaben
- Leistungen und Positionen
- Auftragsarbeit, Versand des Kunstwerks, Nutzungslizenz: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Auftragsarbeit
- Nennen Sie Titel, Format, Technik und Malgrund, etwa Öl auf Leinwand mit 60 × 80 cm, sowie die Daten der Skizzenfreigabe und der Übergabe.
- Versand des Kunstwerks
- Berechnen Sie Kiste, versicherten Transport und Zollpapiere zum Einstandspreis oder zu einem genannten Satz und klären Sie, wer das Risiko ab Verlassen des Ateliers trägt.
- Nutzungslizenz
- Beschreiben Sie Zweck, Medien, Gebiet und Dauer, etwa Verpackungsdruck in Europa für drei Jahre, und ob die Lizenz ausschließlich ist.
- Menge und Ausgabeformat
- Halten Sie Seiten, Motive, Wortzahl oder Laufzeit fest sowie die Endformate und ob offene Quelldateien enthalten sind.
- Abstimmung und Nutzungsumfang
- Legen Sie fest, wer den Entwurf freigibt, wie viele Korrekturschleifen vorgesehen sind, für welche Medien und wie lange genutzt wird und wer Fremdmaterial beschafft.
- Konkret abzustimmender Umfang
- Geben Sie Format und Material jedes Werks, den Liefertermin sowie Umfang und Dauer der eingeräumten Nutzungsrechte an.
Vor dem Versand prüfen
- Steht bei „Auftragsarbeit“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Versand des Kunstwerks“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Nutzungslizenz“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Vereinbaren Sie, ab wann ein Richtungswechsel nach der Entwurfsfreigabe als Zusatzarbeit gilt.
- Prüfen Sie getrennt, ob offene Quelldateien und finale Lieferdateien enthalten sind.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
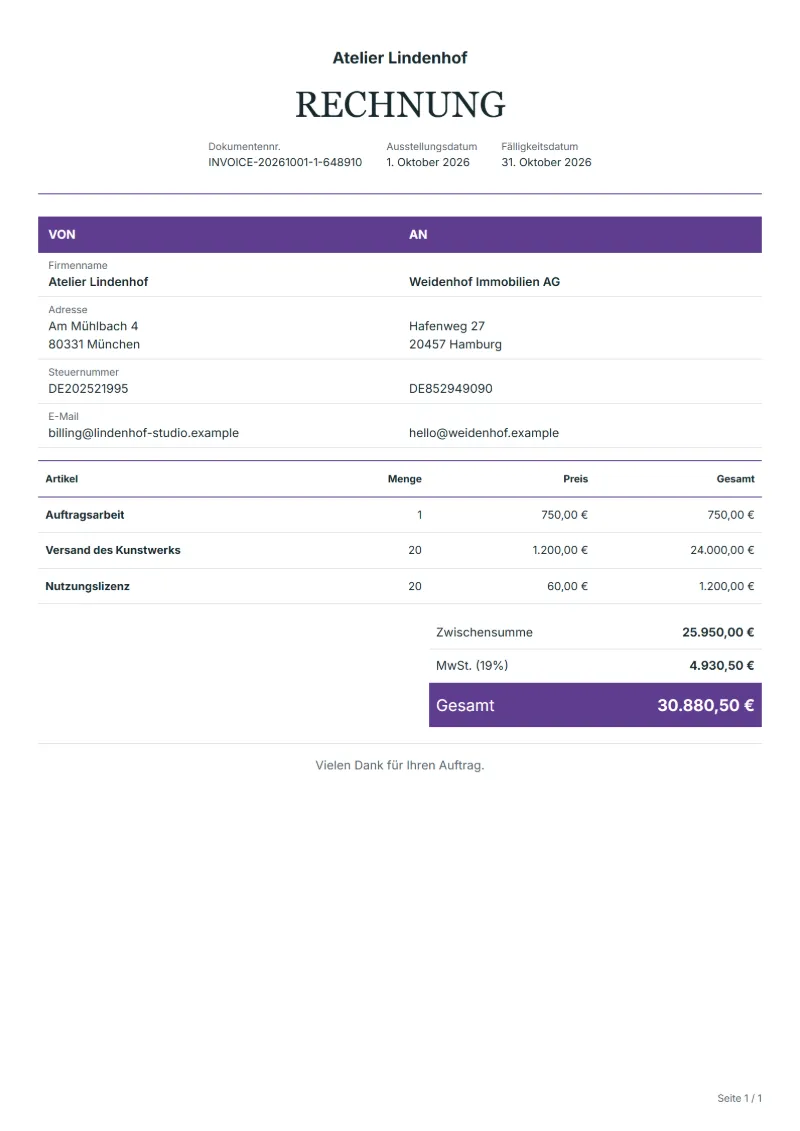
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Auftragsarbeit | 1 × 750,00 € | 750,00 € |
| Versand des Kunstwerks | 20 × 1.200,00 € | 24.000,00 € |
| Nutzungslizenz | 20 × 60,00 € | 1.200,00 € |
| Zwischensumme | 25.950,00 € | |
| Umsatzsteuer (19 %) | 4.930,50 € | |
| Gesamt | 30.880,50 € | |
Nettobetrag 25.950,00 €, Umsatzsteuer 4.930,50 €, zu zahlender Gesamtbetrag 30.880,50 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Sollte ich bei Auftragserteilung eine Anzahlung in Rechnung stellen?
Bei Auftragsarbeiten ist eine Anzahlungsrechnung zu Beginn verbreitet, oft in Höhe der Materialkosten. Bei Übergabe stellen Sie die Schlussrechnung über den vollen Preis aus, nennen die geleistete Anzahlung in den Anmerkungen und fordern nur den Rest an.
Wie rechne ich ab, wenn der Kunde auch Drucke anfertigen lassen will?
Lassen Sie das Original in der Zeile für die Auftragsarbeit und ergänzen Sie die Lizenzzeile um Auflage und Format der erlaubten Drucke. Übernehmen Sie den Druck selbst, setzen Sie ihn in eine weitere Zeile, damit Vervielfältigungsrecht und Herstellungskosten nicht vermischt werden.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 25.950,00 € netto 4.930,50 €, zusammen 30.880,50 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Wie nummeriere ich Rechnungen?
Verwenden Sie je Unternehmen eine lückenlose Folge und nie dieselbe Nummer zweimal. Eine bereits versendete Rechnung wird nicht gelöscht, sondern durch eine Korrektur berichtigt.
Kann ich Logo und Unterschrift einfügen?
Ja. Im Absenderbereich des Editors gibt es Felder für Ihr Firmenlogo und für ein Bild Ihrer Unterschrift oder Ihres Stempels. Zum Hochladen brauchen Sie ein kostenloses Konto; als Mitglied hinterlegen Sie beides in den Einstellungen, dann beginnt jedes neue Dokument damit.
Weiterlesen
Lesen Sie zu „Rechnung für Kunstaufträge“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.