Rechnung für Buchführung und Jahresabschluss
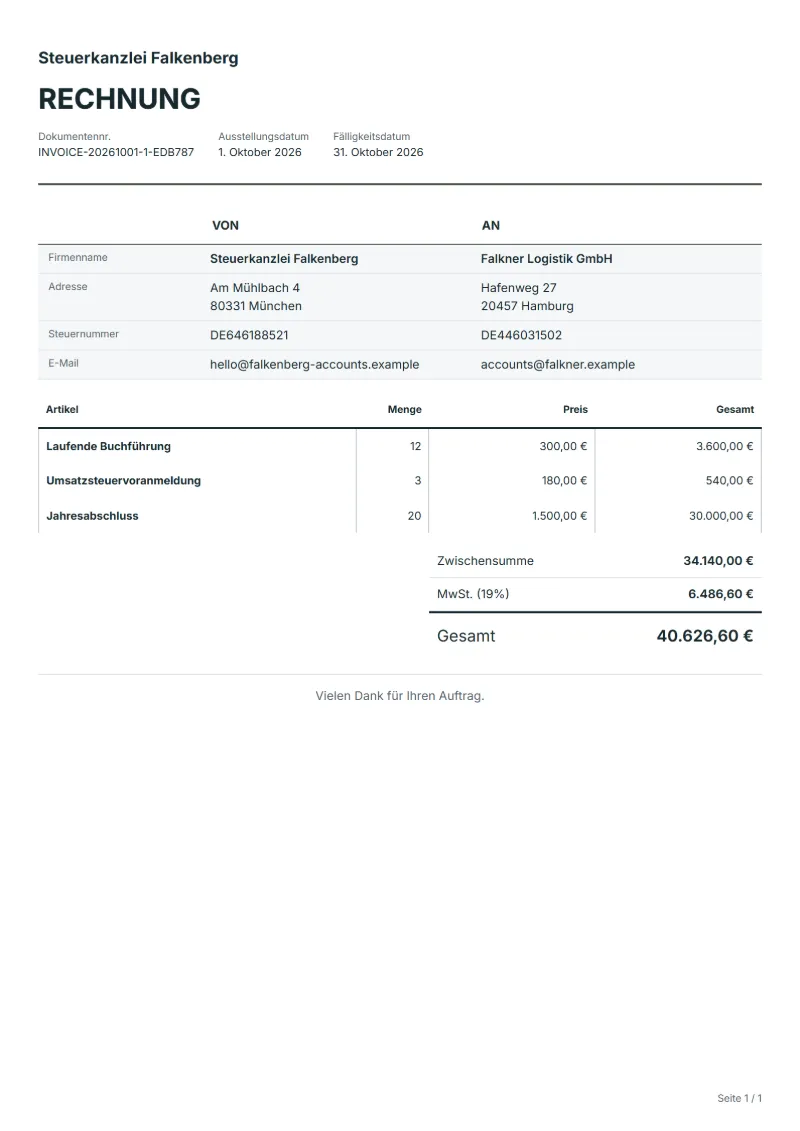
Rechnung für Buchführung und Jahresabschluss: laufende Buchführung, Umsatzsteuervoranmeldung und Jahresabschluss. Steuer und Summe werden automatisch berechnet.
Vorlagen nach Branche
- Laufende Buchführung
- Umsatzsteuervoranmeldung
- Jahresabschluss
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Laufende Buchführung“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Jahresabschluss“, ob sie abgeschlossen ist. Gleichen Sie die vom Kunden freigegebene Fassung mit der Dateiliste ab und halten Sie offene Punkte gesondert fest.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Buchhaltungsbüros rechnen auf einer Rechnung drei verschiedene Takte ab: die monatliche Buchführung, eine Gebühr für jede Steueranmeldung und den größeren Betrag für den Jahresabschluss. Diese Vorlage hält sie auseinander, sodass der Mandant versteht, warum ein Monat teurer ist als der vorige. Weil verspätete Unterlagen die Arbeit verändern, eignet sich die Rechnung auch, um festzuhalten, wann die Belege eingingen und welchen Zeitraum jede Zeile betrifft.
Anzugebende Angaben
- Leistungen und Positionen
- Laufende Buchführung, Umsatzsteuervoranmeldung, Jahresabschluss: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Laufende Buchführung
- Nennen Sie den Monat und, falls Ihr Honorar ab einer Belegmenge steigt, die Zahl der gebuchten Belege oder Kontobewegungen.
- Umsatzsteuervoranmeldung
- Geben Sie den Voranmeldungszeitraum an und rechnen Sie je Anmeldung einmal ab; eine Berichtigung wegen verspäteter Belege des Mandanten kann eine eigene Zeile sein.
- Jahresabschluss
- Nennen Sie das Wirtschaftsjahr und die übergebenen Unterlagen, etwa Abschluss und Arbeitspapiere, und trennen Sie den Abschluss von der Buchführung des letzten Monats.
- Bearbeitungszeitraum und Volumen
- Halten Sie den Abrechnungsmonat, die Zahl der Buchungen oder Beschäftigten, den Stichtag für Unterlagen und fehlende Zuarbeiten fest.
- Freigabe und Übergabe
- Benennen Sie die prüfende Person beim Kunden und legen Sie Dateiliste, Abgabetermin und enthaltene Korrekturläufe fest.
- Konkret abzustimmender Umfang
- Halten Sie die gebuchten Monate, die Zahl der verarbeiteten Belege, die Abgabefrist der Meldung und das Datum der Unterlagenübergabe durch den Kunden fest.
Vor dem Versand prüfen
- Steht bei „Laufende Buchführung“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Umsatzsteuervoranmeldung“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Jahresabschluss“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Vereinbaren Sie die Vergütung für nachgereichte Unterlagen und Korrekturen nach dem Stichtag.
- Nennen Sie auf der Rechnung nur die erforderlichen Leistungsbezüge und keine personenbezogenen Einzeldaten.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Laufende Buchführung | 12 × 300,00 € | 3.600,00 € |
| Umsatzsteuervoranmeldung | 3 × 180,00 € | 540,00 € |
| Jahresabschluss | 20 × 1.500,00 € | 30.000,00 € |
| Zwischensumme | 34.140,00 € | |
| Umsatzsteuer (19 %) | 6.486,60 € | |
| Gesamt | 40.626,60 € | |
Nettobetrag 34.140,00 €, Umsatzsteuer 6.486,60 €, zu zahlender Gesamtbetrag 40.626,60 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Darf ich Mehraufwand berechnen, wenn Belege nach der Frist kommen?
Nur wenn Ihre Auftragsvereinbarung das vorsieht. Dann führen Sie den Mehraufwand in einer eigenen Zeile mit dem Eingangsdatum der Belege und der versäumten Frist auf, damit er als vereinbarte Vergütung erkennbar ist und nicht als nachträgliche Strafe.
Kann ich das Honorar für den Jahresabschluss in Raten abrechnen?
Ja, wenn der Mandant zustimmt; manche Büros verteilen es auf die Monatsrechnungen. Bezeichnen Sie die Zeile etwa als „Jahresabschluss, Rate 4 von 12“ mit dem Wirtschaftsjahr, damit bei Übergabe des Abschlusses die Summe klar ist.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 34.140,00 € netto 6.486,60 €, zusammen 40.626,60 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Kann ich sie in einer anderen Sprache oder Währung nutzen?
Ja. Die Dokumentsprache lässt sich auf eine von 33 Sprachen stellen, und mit der Länderauswahl wechseln Währung, Datumsformat und Steuersatz mit.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Rechnung für Buchführung und Jahresabschluss“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.