Rechnung für Lagerhaltung
Rechnung für Lagerhaltung: Palettenlagerung, Kommissionierung und Inventur. Mengen, Preise und Steuersatz eintragen und als PDF speichern.
Vorlagen nach Branche
- Palettenlagerung
- Kommissionierung
- Inventur
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Palettenlagerung“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Inventur“, ob sie abgeschlossen ist. Übergeben Sie Versandangaben, den Ablieferungs- oder Lagernachweis und die vom Kunden bestätigten Mengen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Lager und Logistikdienstleister rechnen mit dieser Vorlage monatlich gegenüber ihren Kunden ab. Die Lagerung wird nach Zahl und Dauer der gelagerten Paletten berechnet, die Kommissionierung nach Aufträgen oder Auftragszeilen, die Inventur nach der tatsächlich durchgeführten Zählung. Die Zahlen stammen aus dem Lagerverwaltungssystem; nennen Sie deshalb Zeitraum und den Bericht, aus dem sie kommen. Ein Kunde, der die Rechnung abstimmt, vergleicht sie mit seinen eigenen Bestands- und Auftragsdaten.
Anzugebende Angaben
- Leistungen und Positionen
- Palettenlagerung, Kommissionierung, Inventur: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Palettenlagerung
- Tragen Sie Palettenwochen oder Palettentage als Menge ein und nennen Sie die Zählweise, etwa den Bestand an jedem Montag.
- Kommissionierung
- Berechnen Sie je Auftrag oder je Zeile wie vereinbart und nennen Sie die Zahl im Monat mit dem Zeitraum.
- Inventur
- Nennen Sie Stichtag und ob voll gezählt oder permanent inventiert wurde, sowie die Stunden oder gezählten Lagerplätze.
- Ware und Volumen
- Halten Sie Artikelnummern, Stückzahl, Gewicht oder Volumen, Verpackungseinheiten und Handhabungsvorgaben fest.
- Strecke und Zeitraum
- Legen Sie Start und Ziel, Lager- oder Transportzeitraum, die Verantwortung für das Be- und Entladen und den Ablieferungsnachweis fest.
- Konkret abzustimmender Umfang
- Halten Sie Palettenzahl und Lagertage, die kommissionierten Aufträge sowie Stichtag und Mengen der Inventur fest.
Vor dem Versand prüfen
- Steht bei „Palettenlagerung“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Kommissionierung“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Inventur“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Prüfen Sie die Bedingungen für Zuschläge bei Standzeit, erneuter Zustellung, Retouren und Sonderhandling.
- Gleichen Sie Versand-, Eingangs- und Empfangsmengen ab und begründen Sie Abweichungen.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
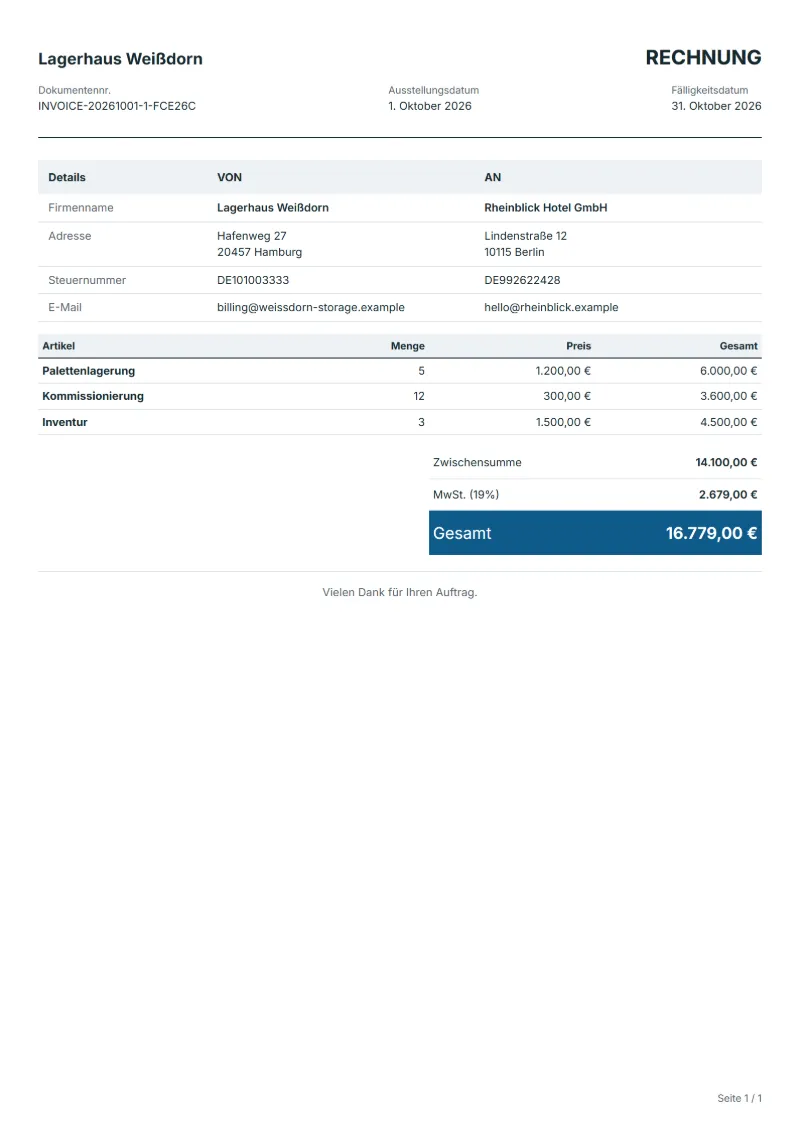
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Palettenlagerung | 5 × 1.200,00 € | 6.000,00 € |
| Kommissionierung | 12 × 300,00 € | 3.600,00 € |
| Inventur | 3 × 1.500,00 € | 4.500,00 € |
| Zwischensumme | 14.100,00 € | |
| Umsatzsteuer (19 %) | 2.679,00 € | |
| Gesamt | 16.779,00 € | |
Nettobetrag 14.100,00 €, Umsatzsteuer 2.679,00 €, zu zahlender Gesamtbetrag 16.779,00 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wie berechne ich Wareneingang und Verladung?
Als eigene Positionen je Palette oder Container, denn es sind Umschlagsleistungen neben Lagerung und Kommissionierung. Nennen Sie die betreffenden Anlieferungen oder Versandtage, damit der Kunde sie seinen Sendungen zuordnen kann.
Was tun, wenn der Kunde die Palettenzahl bestreitet?
Verweisen Sie auf den Bestandsbericht, der der Rechnung zugrunde liegt, und bieten Sie die täglichen oder wöchentlichen Zählungen an. War der Bericht falsch, stellen Sie eine Rechnungskorrektur über die Differenz aus, statt die versendete Rechnung zu ändern.
Wird Verpackungsmaterial getrennt berechnet?
Stellen Sie Kartons, Klebeband und Füllmaterial, berechnen Sie sie mit der verbrauchten Menge in einer Position oder rechnen Sie sie in den Kommissioniersatz ein und schreiben das dazu. Beides geht, solange der Kunde sieht, welche Regel gilt.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 14.100,00 € netto 2.679,00 €, zusammen 16.779,00 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Rechnung für Lagerhaltung“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.