Retainer-Rechnung Vorlage
Retainer-Rechnung als Vorlage für Beratung gegen Monatspauschale: Pauschale im Voraus, Mehrstunden des Vormonats und Auslagen getrennt abrechnen.
Vorlagen nach Branche
- Monatspauschale: bis 20 Stunden, Folgemonat
- Stunden über dem Kontingent im Vormonat
- Fahrten zum Kunden, hin und zurück
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Monatspauschale: bis 20 Stunden, Folgemonat“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Fahrten zum Kunden, hin und zurück“, ob sie abgeschlossen ist. Übergeben Sie den Abschlussbericht oder die Tätigkeitsaufzeichnung zusammen mit den Versionsständen der geprüften Unterlagen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Mit einem Retainer zahlt der Kunde einem Berater jeden Monat einen festen Betrag dafür, dass dieser Zeit freihält, ob Anwalt, Steuerberaterin, IT-Berater oder Marketingberaterin. Die Rechnung geht meist vor Monatsbeginn hinaus und deckt ein vereinbartes Stundenkontingent. Arbeit darüber hinaus wird danach berechnet, wenn der Stundennachweis abgeschlossen ist. Pauschale, Mehrstunden und Auslagen getrennt zu halten zeigt dem Kunden sofort, ob die Vereinbarung noch passt.
Anzugebende Angaben
- Leistungen und Positionen
- Monatspauschale: bis 20 Stunden, Folgemonat, Stunden über dem Kontingent im Vormonat, Fahrten zum Kunden, hin und zurück: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Monatspauschale: bis 20 Stunden, Folgemonat
- Nennen Sie Monat und enthaltene Stunden, damit die Pauschale als reservierte Zeit gelesen wird und nicht als Zahlung ohne Gegenleistung.
- Stunden über dem Kontingent im Vormonat
- Mehrstunden berechnen Sie zum vereinbarten Stundensatz mit Stundenzahl und fügen den Nachweis bei oder fassen ihn zusammen.
- Fahrten zum Kunden, hin und zurück
- Fahrten listen Sie nach Datum oder Anlass auf; sind Besuche vor Ort in der Pauschale enthalten, berechnen Sie nur die übrigen.
- Auftrag und Zuarbeiten
- Benennen Sie den Gegenstand, die Version der Unterlagen sowie die Zuarbeiten des Kunden mit ihren Fristen.
- Zeitaufwand und Abschlusskriterium
- Legen Sie Stundensatz oder Pauschale, das Kontingent an Terminen, das Ergebnisformat und die Korrekturschleifen fest.
- Konkret abzustimmender Umfang
- Nennen Sie Zeitraum und enthaltene Stunden der Pauschale, berechnen Sie Mehrstunden einen Monat später mit Nachweis und halten Sie Auslagen aus der Pauschalzeile heraus.
Vor dem Versand prüfen
- Steht bei „Monatspauschale: bis 20 Stunden, Folgemonat“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Stunden über dem Kontingent im Vormonat“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Fahrten zum Kunden, hin und zurück“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Klären Sie, ob Terminvorbereitung und spätere Überarbeitungen im Honorar enthalten sind.
- Benennen Sie, wer zusätzliche Recherche oder eine Änderung des Umfangs freigeben darf.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel: Pauschale für den Folgemonat und Mehrstunden des Vormonats
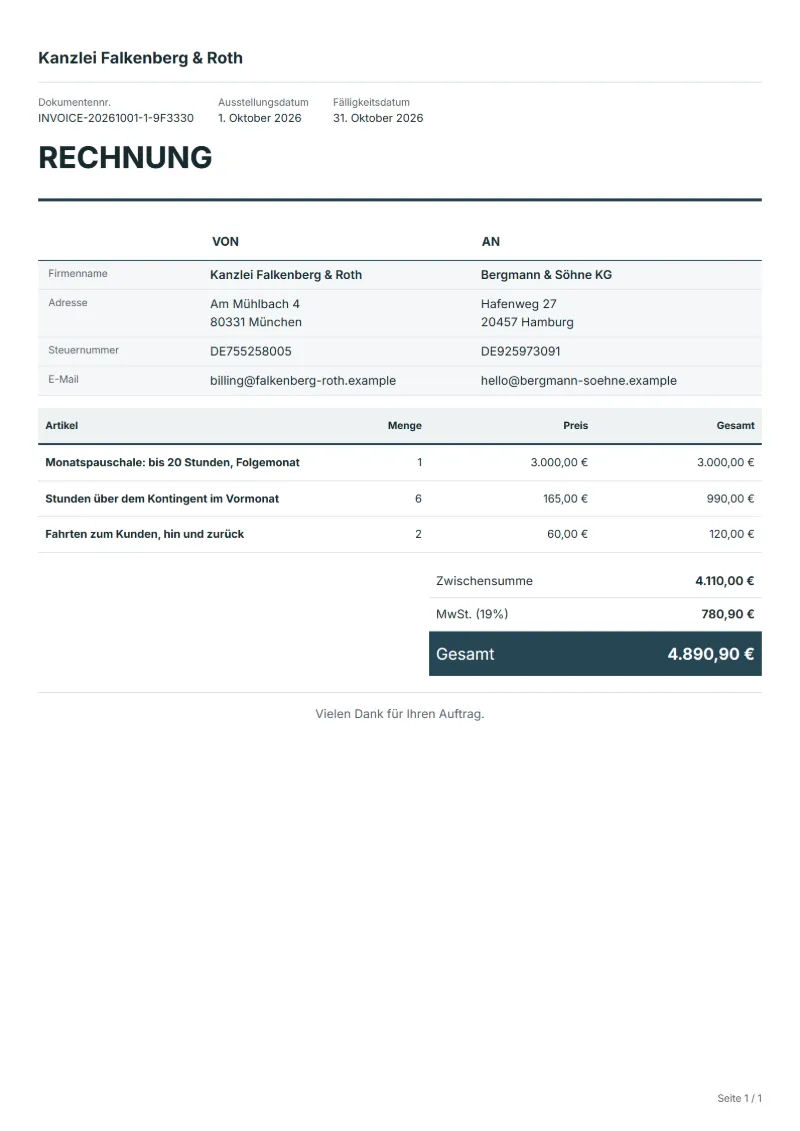
Die Zahlen sind ein Beispiel mit einem Steuersatz von 19 %. Die Vereinbarung eines Beraters sieht 3.000 € im Monat für bis zu 20 Stunden vor, im Voraus berechnet; weitere Stunden kosten 165 € und folgen im nächsten Monat. Im Vormonat fielen sechs Mehrstunden und zwei Kundenbesuche an.
- Pauschale: eine Zeile für den Folgemonat mit 3.000 € und den 20 enthaltenen Stunden.
- Mehrstunden: sechs Stunden zu 165 € aus dem abgeschlossenen Nachweis.
- Fahrten: zwei Hin- und Rückfahrten zum vereinbarten Pauschalsatz.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Monatspauschale: bis 20 Stunden, Folgemonat | 1 × 3.000,00 € | 3.000,00 € |
| Stunden über dem Kontingent im Vormonat | 6 × 165,00 € | 990,00 € |
| Fahrten zum Kunden, hin und zurück | 2 × 60,00 € | 120,00 € |
| Zwischensumme | 4.110,00 € | |
| Umsatzsteuer (19 %) | 780,90 € | |
| Gesamt | 4.890,90 € | |
Zusammen ergeben die Zeilen 4.110,00 €; die Umsatzsteuer zu 19 % beträgt 780,90 €; der Rechnungsbetrag ist 4.890,90 €. Nach dieser Vereinbarung verfallen ungenutzte Stunden, daher nennen die Anmerkungen nur die genutzten Stunden des Vormonats und keinen Übertrag.
Häufige Fehler bei der Retainer-Rechnung
- Den Zeitraum weglassen, sodass zwei Rechnungen denselben Monat zu betreffen scheinen.
- Mehrstunden ohne Nachweis berechnen, wann sie geleistet wurden.
- Fahrt- oder Softwarekosten in die Pauschalzeile mischen.
- Ungenutzte Stunden anwachsen lassen, ohne je den Stand zu nennen.
- Nach einer vereinbarten Erhöhung den alten Betrag behalten oder einen neuen ohne Ankündigung anwenden.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Rechnung leichter freigeben und ablegen.
- Name, Anschrift und Steuernummer oder USt-IdNr. Ihres Unternehmens
- Name und Anschrift des Kunden
- Ausstellungsdatum und eine fortlaufende, einmalige Dokumentnummer
- Jede Position mit Menge, Einzelpreis und Betrag
- Steuer getrennt vom Nettobetrag ausgewiesen, dazu der Gesamtbetrag
- Zahlungsbedingungen: Fälligkeit, Bankverbindung oder akzeptierte Zahlungsarten
- § 14 UStG verlangt zusätzlich die Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und den Zeitpunkt der Lieferung. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und nimmt stattdessen einen entsprechenden Hinweis auf.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Stelle ich den Retainer vor oder nach dem Monat in Rechnung?
Meist wird die Pauschale im Voraus zu Beginn des Zeitraums berechnet und Mehrarbeit nachträglich. Schreiben Sie den Zeitraum in jede Zeile, damit der Kunde nie rätselt, zu welchem Monat ein Betrag gehört.
Was geschieht mit Stunden, die der Kunde nicht genutzt hat?
Das regelt die Vereinbarung. Verfallen sie, steht das in den Anmerkungen; werden sie übertragen, zeigen Sie den Übertrag. Sieht die Vereinbarung eine Erstattung vor, stellen Sie am Ende des Zeitraums eine Gutschrift aus, statt die nächste Pauschale stillschweigend zu kürzen.
Muss ich Stunden zeigen, wenn die Pauschale fest ist?
Für die Fälligkeit nicht, aber eine kurze Übersicht der genutzten Stunden schafft Vertrauen und erleichtert das Gespräch, wenn die Pauschale angehoben oder gesenkt werden soll.
Wie erhöhe ich die Pauschale?
Halten Sie die vereinbarte Ankündigungsfrist ein und zeigen Sie den neuen Betrag ab dem ersten Zeitraum, für den er gilt. Ein Hinweis in den Anmerkungen der Rechnung davor hilft dem Kunden bei der Planung.
Gehören Vorschüsse für künftige Anwaltshonorare auf diese Rechnung?
Geld, das für künftige Arbeit auf einem Treuhand- oder Anderkonto liegt, kann berufsrechtlichen Regeln unterliegen. Diese Vorlage ist für Honorare für erbrachte oder reservierte Leistungen; fragen Sie Ihre Kammer, bevor Sie solche Beträge berechnen.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Retainer-Rechnung Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.