Rechnung für Warenprüfung
Rechnung für Warenprüfung: Sichtprüfung der Stichprobe, Funktionsprüfung und Prüfdokumentation. Mengen, Preise und Steuersatz eintragen und als PDF speichern.
Vorlagen nach Branche
- Sichtprüfung der Stichprobe
- Funktionsprüfung
- Prüfdokumentation
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Sichtprüfung der Stichprobe“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Prüfdokumentation“, ob sie abgeschlossen ist. Ordnen Sie die Kennnummern den Ergebnissen zu und übergeben Sie Feststellungen und die vereinbarten nächsten Schritte.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Prüfdienstleister berechnen einem Einkäufer oder Importeur die Prüfung von Ware vor dem Versand, meist im Werk des Lieferanten. Sichtprüfung der Stichprobe, Funktionsprüfung und schriftlicher Bericht werden getrennt berechnet, weil manche Einkäufer nur eine Sichtprüfung beauftragen und andere eine vollständige Prüfung brauchen. Nennen Sie Bestell- oder Artikelnummer und Prüfdatum, damit der Einkäufer die Kosten dem Bericht und der Sendung zuordnen kann, die freigegeben oder zurückgehalten wurde.
Anzugebende Angaben
- Leistungen und Positionen
- Sichtprüfung der Stichprobe, Funktionsprüfung, Prüfdokumentation: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Sichtprüfung der Stichprobe
- Tragen Sie Prüfertage oder die Zahl der geprüften Lose ein und nennen Sie den Stichprobenumfang je Los.
- Funktionsprüfung
- Nennen Sie die durchgeführten Prüfungen, etwa Einschalttest oder Passprüfung, und die Zahl der geprüften Einheiten.
- Prüfdokumentation
- Geben Sie Berichtsnummer und Versanddatum an und ob Fotos der Fehler enthalten sind.
- Prüfgegenstände und Anzahl
- Halten Sie die Zahl der Proben, Anlagen oder Objekte, die Kennnummern, die Prüfpunkte und die zugänglichen Bereiche fest.
- Verfahren und Bericht
- Legen Sie die vereinbarten Verfahren, das Berichtsformat, den Abgabetermin und eine mögliche Nachprüfung fest.
- Konkret abzustimmender Umfang
- Halten Sie geprüfte Lose und Stichprobenumfang, den Umfang der Sicht- und Funktionsprüfung sowie den Bericht mit den Fehlerbefunden fest.
Vor dem Versand prüfen
- Steht bei „Sichtprüfung der Stichprobe“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Funktionsprüfung“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Prüfdokumentation“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie Anfahrt, Probenahme und Transport getrennt von Analyse und Berichterstellung aus.
- Dokumentieren Sie vor Arbeitsbeginn nicht zugängliche Bereiche und ausgeschlossene Prüfungen.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
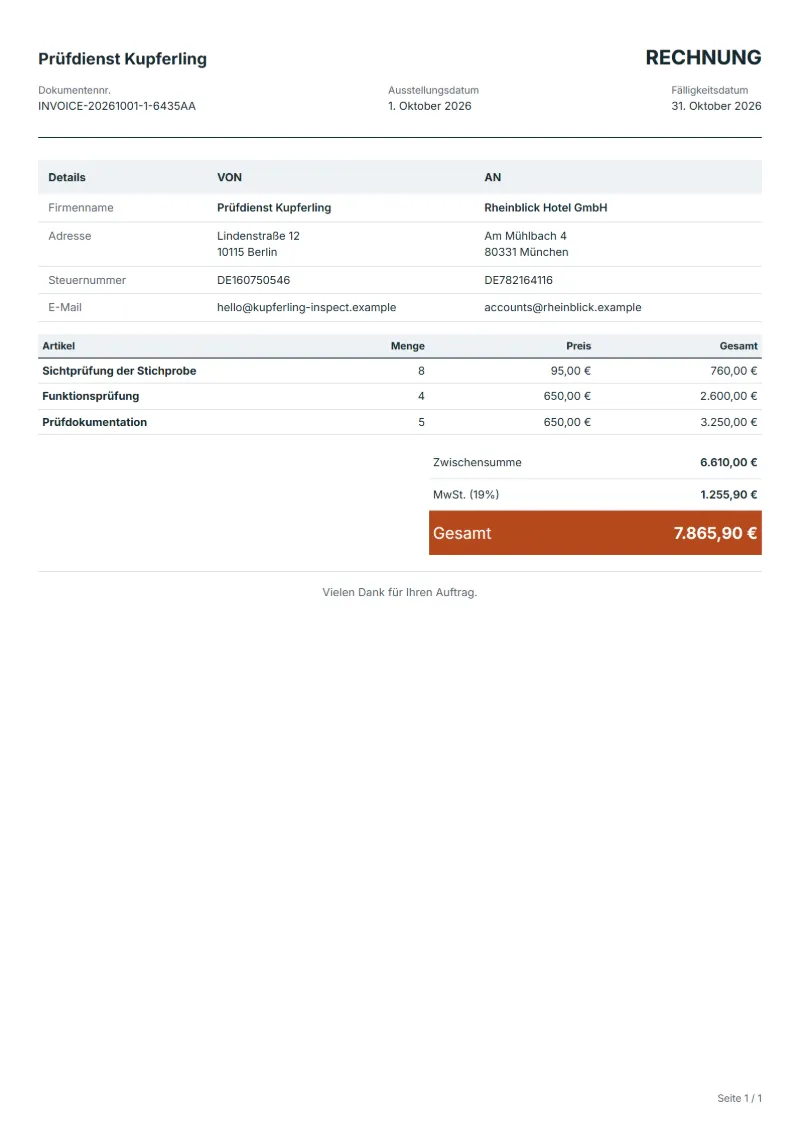
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Sichtprüfung der Stichprobe | 8 × 95,00 € | 760,00 € |
| Funktionsprüfung | 4 × 650,00 € | 2.600,00 € |
| Prüfdokumentation | 5 × 650,00 € | 3.250,00 € |
| Zwischensumme | 6.610,00 € | |
| Umsatzsteuer (19 %) | 1.255,90 € | |
| Gesamt | 7.865,90 € | |
Nettobetrag 6.610,00 €, Umsatzsteuer 1.255,90 €, zu zahlender Gesamtbetrag 7.865,90 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wie berechne ich eine Nachprüfung nach einem durchgefallenen Los?
Als neue Position mit eigenem Datum und der Nummer des ersten Berichts, zum Satz für Nachprüfungen. Einkäufer geben diese Kosten oft an den Lieferanten weiter, und eine klar getrennte Position erleichtert ihnen das.
Wird die Anreise zum Werk eine eigene Position?
Wenn Sie Reisekosten getrennt berechnen, ja, mit Standort des Werks und Reisetagen. Schließt Ihr Tagessatz Reisen innerhalb einer Region ein, schreiben Sie das in die Anmerkungen, damit der Einkäufer keine fehlende Position sucht.
Was gilt, wenn das Werk am gebuchten Tag nicht bereit war?
Berechnen Sie einen Leerbesuch nur, wenn Ihre Bedingungen das erlauben, und vermerken Sie Datum und was fehlte, etwa noch nicht verpackte Ware. Der Einkäufer braucht diese Angabe, wenn er mit dem Lieferanten über die Verzögerung spricht.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 6.610,00 € netto 1.255,90 €, zusammen 7.865,90 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Wie nummeriere ich Rechnungen?
Verwenden Sie je Unternehmen eine lückenlose Folge und nie dieselbe Nummer zweimal. Eine bereits versendete Rechnung wird nicht gelöscht, sondern durch eine Korrektur berichtigt.
Weiterlesen
Lesen Sie zu „Rechnung für Warenprüfung“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnungsnummer vergeben: fortlaufend, Beispiele, Korrektur. Für die Steuerzeile: MwSt.- und GST-Rechner.