Rechnung für PR-Agenturleistungen
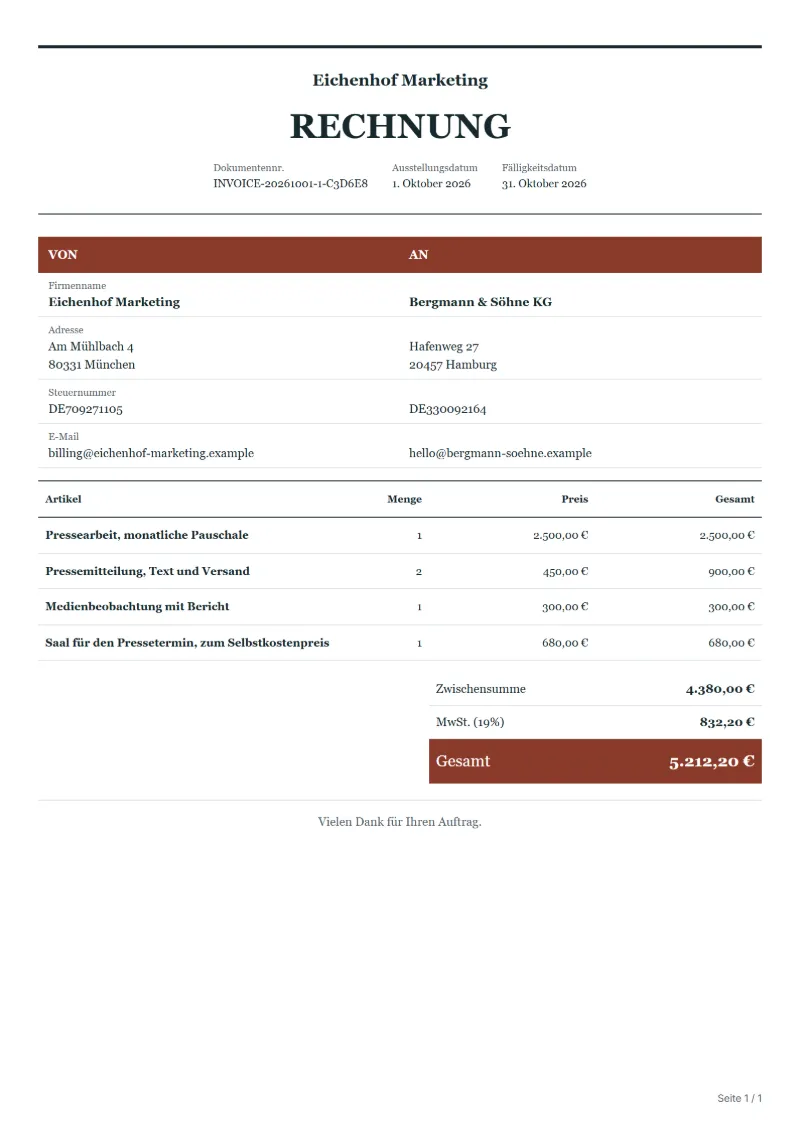
Rechnungsvorlage für PR-Agenturen: Pauschale für Pressearbeit, Pressemitteilungen, Medienbeobachtung und Raummiete für Pressetermine getrennt aufführen.
Vorlagen nach Branche
- Pressearbeit, monatliche Pauschale
- Pressemitteilung, Text und Versand
- Medienbeobachtung mit Bericht
- Saal für den Pressetermin, zum Selbstkostenpreis
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Pressearbeit, monatliche Pauschale“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Saal für den Pressetermin, zum Selbstkostenpreis“, ob sie abgeschlossen ist. Übergeben Sie die Tätigkeitsübersicht, einen Ergebnisbericht mit Auswertungszeitraum und Datenquellen sowie die nächsten Schritte.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
PR wird auf zwei Arten zugleich bezahlt. Eine Pauschale hält die Agentur Monat für Monat dabei, Themen anzubieten, Journalisten zu antworten und die Berichterstattung zu verfolgen, während eine Markteinführung Pressemitteilungen, Pressetermine und Raumkosten obendrauf bringt. Diese Vorlage führt die Pauschale in einer Zeile, bepreist jede Mitteilung einzeln, berechnet den Bericht für seinen Monat und gibt Raum- oder Bewirtungskosten zum Selbstkostenpreis weiter.
Anzugebende Angaben
- Leistungen und Positionen
- Pressearbeit, monatliche Pauschale, Pressemitteilung, Text und Versand, Medienbeobachtung mit Bericht, Saal für den Pressetermin, zum Selbstkostenpreis: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Pressearbeit, monatliche Pauschale
- Nennen Sie den Monat der Pauschale und lassen Sie den Betrag gleich, solange sich der Vertrag nicht ändert.
- Pressemitteilung, Text und Versand
- Geben Sie jeder Mitteilung Titel und Versanddatum; ein zweiter bezahlter Versand über einen Verteiler kostet extra.
- Medienbeobachtung mit Bericht
- Nennen Sie Medien und Zeitraum des Berichts und dass er Berichterstattung festhält, nicht verspricht.
- Saal für den Pressetermin, zum Selbstkostenpreis
- Legen Sie die Rechnung des Veranstaltungsorts bei und vermerken Sie, wer die Buchung bestätigt hat.
- Kanäle und Arbeitsumfang
- Nennen Sie die betreuten Konten, Websites oder Kampagnen sowie die Zahl der Veröffentlichungs-, Auswertungs- und Optimierungsaufgaben.
- Zeitraum und Berichtsgrundlage
- Legen Sie Betreuungszeitraum, Vergleichsstichtag, die Daten des Kunden und den Abgabetermin des Berichts fest.
- Konkret abzustimmender Umfang
- Trennen Sie die Pauschale von einzelnen Mitteilungen und Terminen, nennen Sie den berichteten Zeitraum und geben Sie Fremdkosten mit Beleg weiter.
Vor dem Versand prüfen
- Steht bei „Pressearbeit, monatliche Pauschale“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Pressemitteilung, Text und Versand“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Medienbeobachtung mit Bericht“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
4 weitere anzeigen
- Steht bei „Saal für den Pressetermin, zum Selbstkostenpreis“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Weisen Sie aus, ob Mediabudget, kostenpflichtige Tools und Content-Produktion enthalten sind.
- Stützen Sie die Abnahme auf die vereinbarten Leistungen und Berichte und sagen Sie keine Platzierung oder Umsatzhöhe als Ergebnis zu.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 4 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Pressearbeit, monatliche Pauschale | 1 × 2.500,00 € | 2.500,00 € |
| Pressemitteilung, Text und Versand | 2 × 450,00 € | 900,00 € |
| Medienbeobachtung mit Bericht | 1 × 300,00 € | 300,00 € |
| Saal für den Pressetermin, zum Selbstkostenpreis | 1 × 680,00 € | 680,00 € |
| Zwischensumme | 4.380,00 € | |
| Umsatzsteuer (19 %) | 832,20 € | |
| Gesamt | 5.212,20 € | |
Nettobetrag 4.380,00 €, Umsatzsteuer 832,20 €, zu zahlender Gesamtbetrag 5.212,20 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Der Kunde möchte nur für erschienene Artikel zahlen. Geht das mit dieser Vorlage?
Nur wenn das so vereinbart ist. Die meisten Pauschalen vergüten die Pressearbeit, nicht das Ergebnis; hängt ein Teil des Honorars vom Erfolg ab, führen Sie ihn mit dem vereinbarten Maßstab in einer eigenen Zeile.
Berechne ich den Pressetermin vor oder nach der Veranstaltung?
Anzahlungen für den Raum werden oft früh fällig. Die Raumkosten können Sie bei Zahlung mit Veranstaltungsdatum berechnen, Ihre eigene Arbeit am Termin danach.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 4.380,00 € netto 832,20 €, zusammen 5.212,20 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Ist diese Vorlage kostenlos?
Ja. Sie können diese Vorlage ohne Konto ausfüllen und drucken oder als PDF speichern, ohne Bezahlschritt und ohne Wasserzeichen im Dokument. Zum Speichern im Konto und für die Excel- und Word-Dateien brauchen Sie ein kostenloses Konto.
Kann ich Logo und Unterschrift einfügen?
Ja. Im Absenderbereich des Editors gibt es Felder für Ihr Firmenlogo und für ein Bild Ihrer Unterschrift oder Ihres Stempels. Zum Hochladen brauchen Sie ein kostenloses Konto; als Mitglied hinterlegen Sie beides in den Einstellungen, dann beginnt jedes neue Dokument damit.
Weiterlesen
Lesen Sie zu „Rechnung für PR-Agenturleistungen“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.