Rechnung für Schädlingsbekämpfung
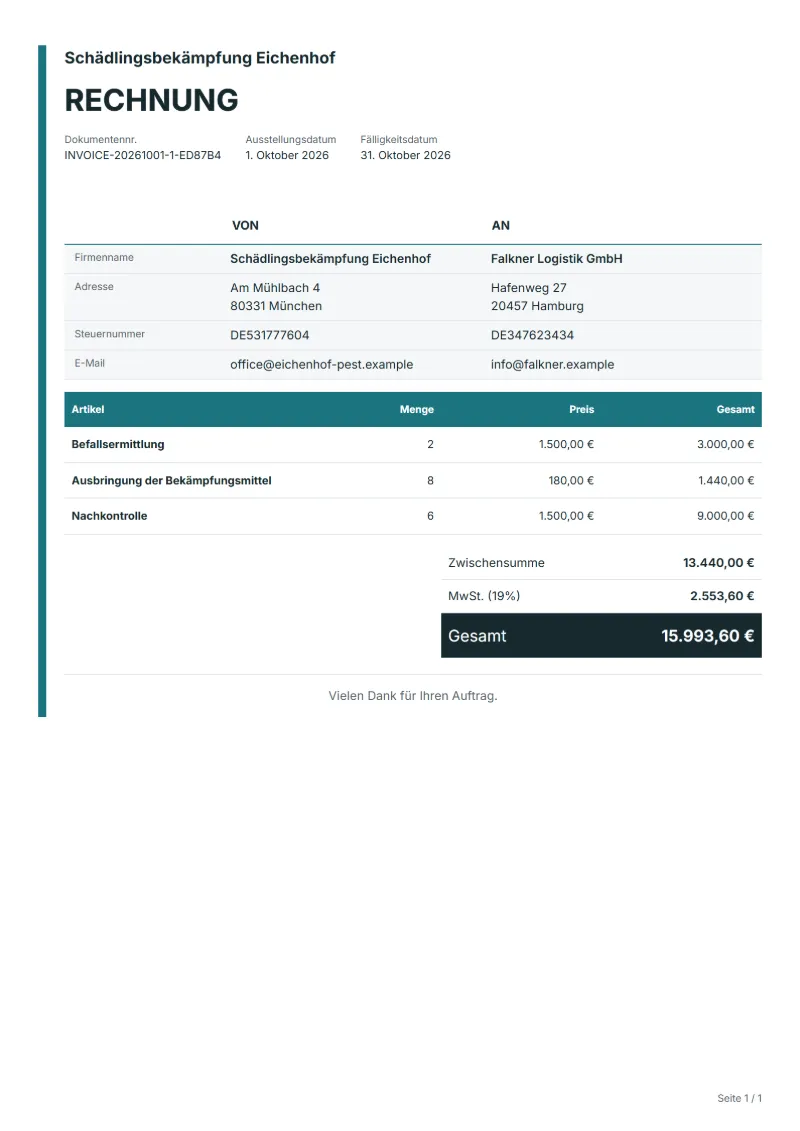
Rechnung für Schädlingsbekämpfung: Befallsermittlung, Ausbringung der Bekämpfungsmittel und Nachkontrolle. Steuer und Summe werden automatisch berechnet.
Vorlagen nach Branche
- Befallsermittlung
- Ausbringung der Bekämpfungsmittel
- Nachkontrolle
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Befallsermittlung“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Nachkontrolle“, ob sie abgeschlossen ist. Übergeben Sie Arbeitsnachweis, verbrauchtes Material, offene Punkte und den vereinbarten nächsten Termin.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Schädlingsbekämpfer stellen diese Rechnung nach einem Bekämpfungsprogramm, das meist aus mehreren Einsätzen besteht: der Ermittlung, wo die Schädlinge leben und eindringen, der eigentlichen Behandlung und Nachkontrollen, ob sie gewirkt hat. Die Rechnung sollte sich wie eine Kurzfassung des Einsatzberichts lesen, mit Daten und behandelten Bereichen, denn ein Restaurant oder ein Vermieter muss beide Unterlagen später vielleicht vorlegen. Nennen Sie Schädling und eingesetztes Mittel so, wie der Bericht sie führt.
Anzugebende Angaben
- Leistungen und Positionen
- Befallsermittlung, Ausbringung der Bekämpfungsmittel, Nachkontrolle: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Befallsermittlung
- Nennen Sie die untersuchten Räume oder Bereiche, den festgestellten Schädling und das Datum der Ermittlung.
- Ausbringung der Bekämpfungsmittel
- Geben Sie Behandlungsdatum und behandelte Bereiche an; die Mittelbezeichnungen sollten mit dem Einsatzbericht übereinstimmen.
- Nachkontrolle
- Tragen Sie die in diesem Zeitraum erfolgten Nachkontrollen mit Daten ein; noch ausstehende Einsätze werden später berechnet.
- Anlagen und Einsätze
- Halten Sie Anlage oder Bereich, Einsatztage, die Zahl der Einsätze und die Zugangsregelung fest.
- Lohn und verbrauchtes Material
- Weisen Sie Arbeitsstunden, Mengen an Ersatz- und Verbrauchsteilen sowie Arbeiten außerhalb des Wartungsumfangs getrennt aus.
- Konkret abzustimmender Umfang
- Erfassen Sie untersuchte Bereiche, Behandlungstermine, eingesetzte Mittel und die Zahl der Nachkontrollen entsprechend dem Einsatzbericht.
Vor dem Versand prüfen
- Steht bei „Befallsermittlung“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Ausbringung der Bekämpfungsmittel“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Nachkontrolle“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Gleichen Sie zusätzliche Teile und weitere Anfahrten mit den freigegebenen Arbeiten ab.
- Halten Sie den Zustand vor dem Einsatz und die Prüfungen nach der Arbeit fest.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Befallsermittlung | 2 × 1.500,00 € | 3.000,00 € |
| Ausbringung der Bekämpfungsmittel | 8 × 180,00 € | 1.440,00 € |
| Nachkontrolle | 6 × 1.500,00 € | 9.000,00 € |
| Zwischensumme | 13.440,00 € | |
| Umsatzsteuer (19 %) | 2.553,60 € | |
| Gesamt | 15.993,60 € | |
Nettobetrag 13.440,00 €, Umsatzsteuer 2.553,60 €, zu zahlender Gesamtbetrag 15.993,60 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wie berechne ich einen Vertrag mit monatlicher Kontrollpauschale?
Führen Sie die Kontrollen des Monats mit der Vertragslaufzeit in einer Position und Sondereinsätze dazwischen als eigene Positionen mit Datum und Grund. So sieht der Kunde Pauschale und Zusatzeinsätze getrennt und kann jeden Einsatz mit seinen Aufzeichnungen abgleichen.
Was gilt, wenn der Befall innerhalb der Garantiezeit zurückkehrt?
Greift Ihre Garantie, halten Sie die Nachbehandlung ohne Berechnung fest, als Position mit null oder in den Anmerkungen, damit die Einsatzgeschichte lückenlos bleibt. Berechnen Sie sie nur, wenn die Garantie abgelaufen ist oder ihre Bedingungen nicht erfüllt wurden.
Gehört das Abdichten von Eintrittsstellen in eine eigene Position?
Ja. Solche baulichen Arbeiten brauchen eigenes Material und eigene Zeit, und Kunden entscheiden oft getrennt von der Behandlung darüber. Beschreiben Sie die abgedichteten Stellen und das Material, damit sie später wiederzufinden sind.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 13.440,00 € netto 2.553,60 €, zusammen 15.993,60 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Wie nummeriere ich Rechnungen?
Verwenden Sie je Unternehmen eine lückenlose Folge und nie dieselbe Nummer zweimal. Eine bereits versendete Rechnung wird nicht gelöscht, sondern durch eine Korrektur berichtigt.
Weiterlesen
Lesen Sie zu „Rechnung für Schädlingsbekämpfung“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.