Rechnung für Teillieferung Vorlage
Rechnung für eine Teillieferung als Vorlage: nur die jetzt gelieferte Ware berechnen, bestellte und gelieferte Mengen zeigen und den Rückstand terminieren.
Vorlagen nach Branche
- Bürostuhl Modell K2: 40 von 60 bestellten
- Schreibtischgestell 160 cm: 25 von 25
- Lieferkosten, erste Teillieferung
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Bürostuhl Modell K2: 40 von 60 bestellten“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Lieferkosten, erste Teillieferung“, ob sie abgeschlossen ist. Übergeben Sie Versandangaben, den Ablieferungs- oder Lagernachweis und die vom Kunden bestätigten Mengen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Kann ein Lieferant einen Auftrag nicht auf einmal liefern, weil ein Artikel fehlt oder der Kunde die Ware über Wochen verteilt haben möchte, lässt sich jede Lieferung einzeln berechnen. Die Rechnung für eine Teillieferung führt Zeile für Zeile nur auf, was tatsächlich das Lager verlassen hat, mit Bezug auf die Auftragsnummer. Steht die bestellte Menge neben der gelieferten, kann der Käufer die Rechnung mit der erhaltenen Ware abgleichen und den Rest offen halten.
Anzugebende Angaben
- Leistungen und Positionen
- Bürostuhl Modell K2: 40 von 60 bestellten, Schreibtischgestell 160 cm: 25 von 25, Lieferkosten, erste Teillieferung: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Bürostuhl Modell K2: 40 von 60 bestellten
- Schreiben Sie beide Mengen in die Beschreibung, etwa „40 von 60“, und berechnen Sie nur die 40; die übrigen 20 kommen auf die Rechnung der nächsten Lieferung.
- Schreibtischgestell 160 cm: 25 von 25
- Ist eine Position vollständig geliefert, sagen Sie das; so weiß der Käufer, dass davon auf diesem Auftrag nichts mehr berechnet wird.
- Lieferkosten, erste Teillieferung
- Lieferkosten je Teillieferung berechnen Sie nur, wenn die Auftragsbestätigung das zulässt; die Kosten einer selbst verursachten Teilung trägt oft der Lieferant.
- Ware und Volumen
- Halten Sie Artikelnummern, Stückzahl, Gewicht oder Volumen, Verpackungseinheiten und Handhabungsvorgaben fest.
- Strecke und Zeitraum
- Legen Sie Start und Ziel, Lager- oder Transportzeitraum, die Verantwortung für das Be- und Entladen und den Ablieferungsnachweis fest.
- Konkret abzustimmender Umfang
- Berechnen Sie nur, was mit dieser Lieferung das Lager verlassen hat, zeigen Sie bestellte und gelieferte Mengen mit der Auftragsnummer und nennen Sie den Termin für den Rückstand.
Vor dem Versand prüfen
- Steht bei „Bürostuhl Modell K2: 40 von 60 bestellten“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Schreibtischgestell 160 cm: 25 von 25“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Lieferkosten, erste Teillieferung“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Prüfen Sie die Bedingungen für Zuschläge bei Standzeit, erneuter Zustellung, Retouren und Sonderhandling.
- Gleichen Sie Versand-, Eingangs- und Empfangsmengen ab und begründen Sie Abweichungen.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
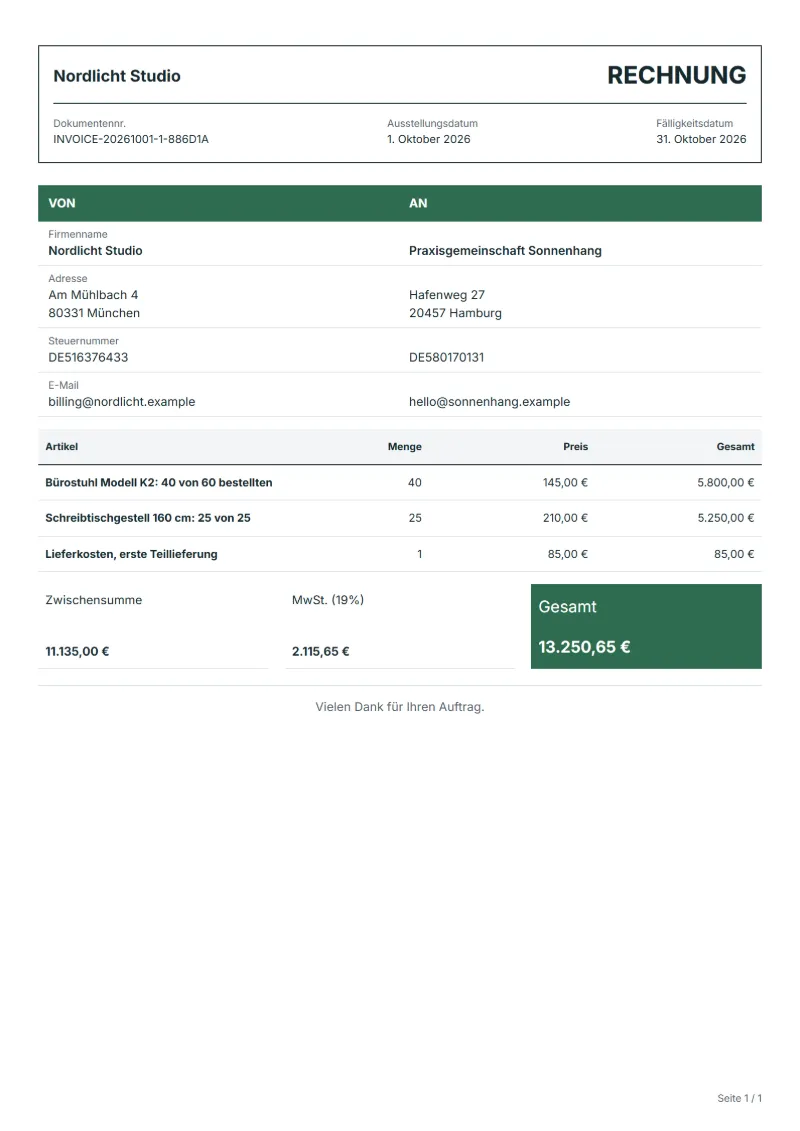
Rechenbeispiel: die erste von zwei Lieferungen eines Büroauftrags
Die Zahlen sind ein Beispiel mit einem Steuersatz von 19 %. Ein Büromöbelhändler hat Auftrag SO-7716 über 60 Stühle und 25 Schreibtischgestelle bestätigt. Nur 40 Stühle waren am Lager, also brachte die erste Lieferung 40 Stühle und alle Gestelle.
- Stühle: 40 von 60 zu 145 €; die Beschreibung behält „40 von 60“.
- Gestelle: 25 von 25 zu 210 €, als vollständig vermerkt.
- Lieferung: die erste Fahrt zu 85 €, wie die Auftragsbestätigung es vorsieht.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Bürostuhl Modell K2: 40 von 60 bestellten | 40 × 145,00 € | 5.800,00 € |
| Schreibtischgestell 160 cm: 25 von 25 | 25 × 210,00 € | 5.250,00 € |
| Lieferkosten, erste Teillieferung | 1 × 85,00 € | 85,00 € |
| Zwischensumme | 11.135,00 € | |
| Umsatzsteuer (19 %) | 2.115,65 € | |
| Gesamt | 13.250,65 € | |
Die Zeilen ergeben 11.135,00 €; die Umsatzsteuer zu 19 % beträgt 2.115,65 €; diese Rechnung fordert 13.250,65 €. Die übrigen 20 Stühle, 2.900 € netto, werden mit der zweiten Lieferung berechnet; ihr voraussichtlicher Termin steht in den Anmerkungen.
Häufige Fehler bei Rechnungen für Teillieferungen
- Die bestellte statt der gelieferten Menge berechnen.
- Die Auftragsnummer weglassen, sodass der Käufer den Rest des Auftrags nicht offen halten kann.
- Ware auf die erste Rechnung setzen, die erst mit der zweiten Lieferung kommt.
- Für jede Teilsendung Lieferkosten verlangen, die der Käufer nie vereinbart hat.
- Die Rechnung ohne die Nummer der zugehörigen Lieferung verschicken.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Rechnung leichter freigeben und ablegen.
- Name, Anschrift und Steuernummer oder USt-IdNr. Ihres Unternehmens
- Name und Anschrift des Kunden
- Ausstellungsdatum und eine fortlaufende, einmalige Dokumentnummer
- Jede Position mit Menge, Einzelpreis und Betrag
- Steuer getrennt vom Nettobetrag ausgewiesen, dazu der Gesamtbetrag
- Zahlungsbedingungen: Fälligkeit, Bankverbindung oder akzeptierte Zahlungsarten
- § 14 UStG verlangt zusätzlich die Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und den Zeitpunkt der Lieferung. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und nimmt stattdessen einen entsprechenden Hinweis auf.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Darf ich eine Lieferung berechnen, bevor der Auftrag komplett ist?
In der Regel ja, es sei denn, Bestellung oder Bedingungen sehen eine Rechnung erst nach vollständiger Lieferung vor. Prüfen Sie die Bestellung des Käufers: Manche Buchhaltungen weisen Teilrechnungen zurück, die die Bestellung nicht erlaubt.
Woher weiß der Käufer, was noch kommt?
Zeigen Sie in jeder Zeile bestellte und gelieferte Menge und nennen Sie in den Anmerkungen den voraussichtlichen Termin für den Rest. Manche Käufer möchten den Rückstand zusätzlich vom Vertrieb bestätigt bekommen.
Der Kunde storniert den Rückstand. Was tun?
Auf dieser Rechnung nichts, sie berechnet nur Geliefertes. Bestätigen Sie die Stornierung schriftlich und schließen Sie die offene Menge im Auftrag, damit sie auf keiner späteren Rechnung erscheint.
Läuft das Zahlungsziel ab jeder Teilrechnung?
Ja, jede Rechnung hat ihr eigenes Datum und ihre eigene Fälligkeit. Möchte der Käufer den ganzen Auftrag auf einmal bezahlen, vereinbaren Sie das schriftlich; sonst ist die erste Lieferung fällig, lange bevor die letzte eintrifft.
Muss die Rechnung genau zum Lieferbeleg passen?
Menge für Menge, ja. Nennen Sie die Nummer des unterschriebenen Lieferbelegs auf der Rechnung; Abweichungen zwischen beiden sind der häufigste Grund, warum eine Teilrechnung liegen bleibt.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Rechnung für Teillieferung Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.