Rechnung für Marketingagenturen
Rechnung für Marketingagenturen: monatliche Betreuungspauschale, Content-Produktion und Mediakosten. Online ausfüllen oder als Excel- und Word-Datei laden.
Vorlagen nach Branche
- Monatliche Betreuungspauschale
- Content-Produktion
- Mediakosten
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Monatliche Betreuungspauschale“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Mediakosten“, ob sie abgeschlossen ist. Übergeben Sie die Tätigkeitsübersicht, einen Ergebnisbericht mit Auswertungszeitraum und Datenquellen sowie die nächsten Schritte.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Eine Agenturrechnung mischt leicht Geld, das die Agentur verdient, mit Geld, das sie nur an Werbeplattformen weiterreicht, und Kunde, Buchhaltung und Prüfer müssen den Unterschied sehen. Diese Vorlage hat eine Zeile für die Pauschale, eine für den im Monat produzierten Content und eine für die Mediakosten, am besten in der Höhe, die die Plattformen tatsächlich berechnet haben. Mit Zeitraum und Kampagnennamen je Zeile gleicht der Kunde die Rechnung mit Plattformabrechnungen und Monatsbericht ab.
Anzugebende Angaben
- Leistungen und Positionen
- Monatliche Betreuungspauschale, Content-Produktion, Mediakosten: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Monatliche Betreuungspauschale
- Nennen Sie Monat und Leistungsumfang, etwa Kanalbetreuung und einen Monatsbericht, und führen Sie Stunden über das vereinbarte Kontingent in einer eigenen Zeile.
- Content-Produktion
- Zählen Sie die gelieferten Stücke, zum Beispiel acht Social-Media-Beiträge und einen Blogartikel, mit dem Monat der Freigabe, damit der Kunde sie dem Redaktionsplan zuordnen kann.
- Mediakosten
- Tragen Sie ein, was die Plattformen für den Zeitraum laut deren Rechnungen oder Kontoübersichten berechnet haben, und ob ein Prozentsatz für die Steuerung hinzukommt oder in der Pauschale steckt.
- Kanäle und Arbeitsumfang
- Nennen Sie die betreuten Konten, Websites oder Kampagnen sowie die Zahl der Veröffentlichungs-, Auswertungs- und Optimierungsaufgaben.
- Zeitraum und Berichtsgrundlage
- Legen Sie Betreuungszeitraum, Vergleichsstichtag, die Daten des Kunden und den Abgabetermin des Berichts fest.
- Konkret abzustimmender Umfang
- Weisen Sie Agenturhonorar und Mediabudget in getrennten Zeilen aus und nennen Sie den Berichtsturnus und den Maßstab für den Erfolg.
Vor dem Versand prüfen
- Steht bei „Monatliche Betreuungspauschale“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Content-Produktion“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Mediakosten“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie aus, ob Mediabudget, kostenpflichtige Tools und Content-Produktion enthalten sind.
- Stützen Sie die Abnahme auf die vereinbarten Leistungen und Berichte und sagen Sie keine Platzierung oder Umsatzhöhe als Ergebnis zu.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
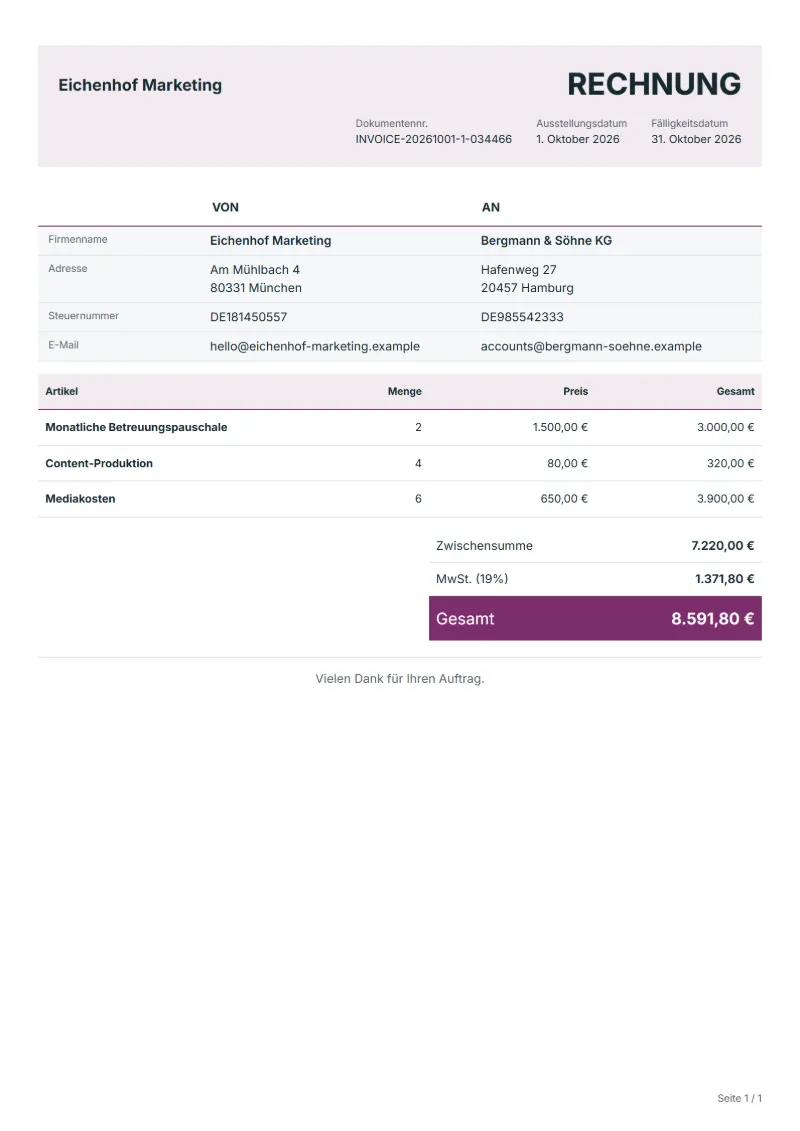
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Monatliche Betreuungspauschale | 2 × 1.500,00 € | 3.000,00 € |
| Content-Produktion | 4 × 80,00 € | 320,00 € |
| Mediakosten | 6 × 650,00 € | 3.900,00 € |
| Zwischensumme | 7.220,00 € | |
| Umsatzsteuer (19 %) | 1.371,80 € | |
| Gesamt | 8.591,80 € | |
Nettobetrag 7.220,00 €, Umsatzsteuer 1.371,80 €, zu zahlender Gesamtbetrag 8.591,80 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Sollte der Kunde die Mediakosten direkt an die Plattform zahlen?
Manche Kunden führen die Werbekonten auf eigenen Namen und zahlen die Plattformen selbst; dann tauchen Mediakosten auf Ihrer Rechnung gar nicht auf. Legen Sie die Kosten aus, berechnen Sie sie zum Einstandspreis mit Plattformabrechnung und vereinbaren Sie das Zahlungsziel, denn Sie strecken Geld des Kunden vor.
Wie rechne ich einen Monat ab, in dem das Budget nicht ausgeschöpft wurde?
Berechnen Sie die tatsächlichen Ausgaben, nicht das geplante Budget, und vermerken Sie, ob der Rest in den nächsten Monat übergeht oder zurückfließt. Hat der Kunde das Budget vorausbezahlt, zeigen Sie das verbleibende Guthaben, damit es zwischen den Monaten nicht verloren geht.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 7.220,00 € netto 1.371,80 €, zusammen 8.591,80 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Kann ich die Vorlage als Excel, Word oder PDF herunterladen?
Ja. Für ein PDF brauchen Sie kein Konto: Vorlage ausfüllen und über Drucken / PDF speichern. Die Excel- und die Word-Datei laden Sie mit einem kostenlosen Konto direkt auf dieser Seite herunter, und in der Excel-Datei bleiben die Formeln erhalten: Wenn Sie eine Menge ändern, werden Steuer und Gesamtbetrag neu berechnet.
Kann ich sie in einer anderen Sprache oder Währung nutzen?
Ja. Die Dokumentsprache lässt sich auf eine von 33 Sprachen stellen, und mit der Länderauswahl wechseln Währung, Datumsformat und Steuersatz mit.
Weiterlesen
Lesen Sie zu „Rechnung für Marketingagenturen“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.