Proformarechnung für Akkreditiv-Lieferungen
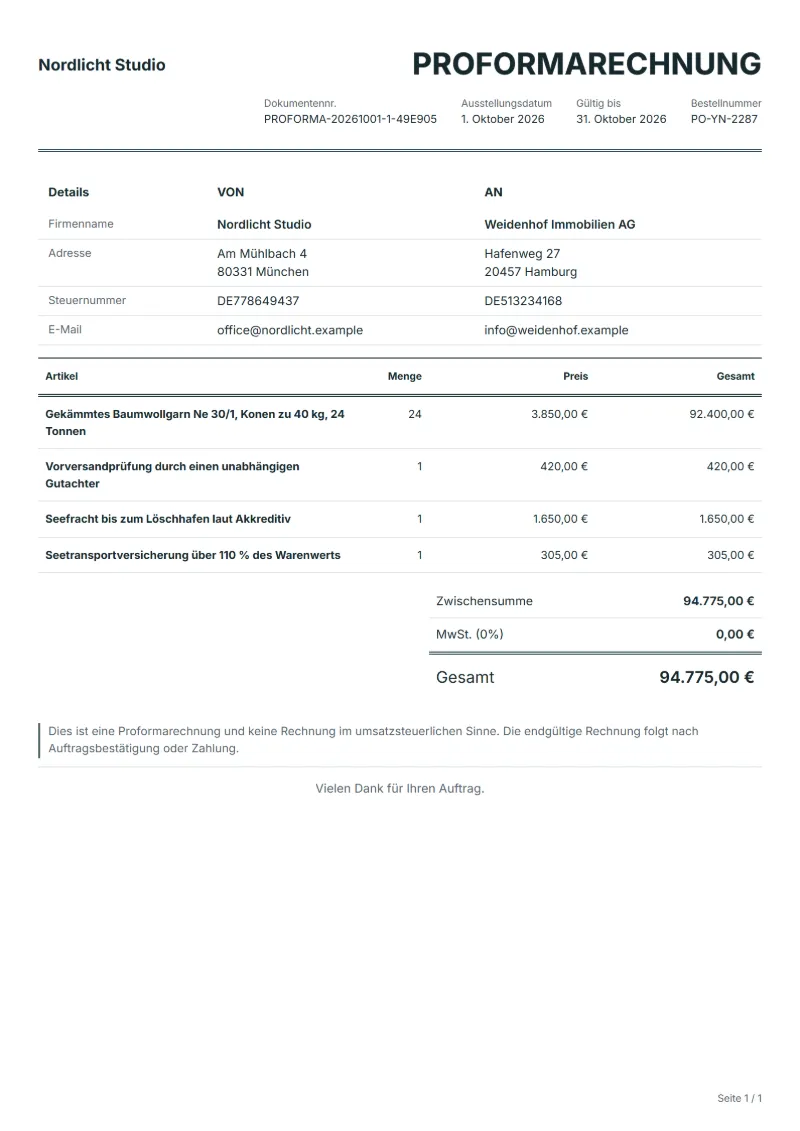
Proformarechnung für Lieferungen gegen Akkreditiv: Ware im Wortlaut des Akkreditivs, Prüfung, Fracht und Versicherung in eigenen Zeilen.
Vorlagen nach Branche
- Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen
- Vorversandprüfung durch einen unabhängigen Gutachter
- Seefracht bis zum Löschhafen laut Akkreditiv
- Seetransportversicherung über 110 % des Warenwerts
Leitfaden zur Erstellung
Beispielhafter Ablauf
Ware und Lieferbedingungen festlegen
Beispiel: Legen Sie Menge und Einzelpreis für „Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen“ fest, dann Lieferbedingungen, Transport und Versicherung.
Gültigkeit eintragen und senden
Prüfen Sie jede Position bis „Seetransportversicherung über 110 % des Warenwerts“, tragen Sie Gültigkeitsdatum und Konto für die Vorkasse ein und senden Sie die Proformarechnung.
Nach Zahlung oder Versand abrechnen
Sobald der Käufer zahlt oder die Ware versandt ist, erstellen Sie aus der Proformarechnung die Rechnung. Die Proformarechnung bleibt als angenommenes Angebot unverändert.
Wird ein Exporteur per Akkreditiv bezahlt, beauftragt der Käufer seine Bank mit der Eröffnung, und die Proformarechnung beschreibt dafür das Geschäft. Was dort zu Ware, Menge und Preis steht, findet sich meist im Akkreditiv wieder, und die späteren Dokumente des Exporteurs werden daran gemessen. Ware, Prüfung, Fracht und Versicherung werden in eigenen Zeilen bepreist, damit das Akkreditiv über den richtigen Betrag eröffnet wird.
Anzugebende Angaben
- Leistungen und Positionen
- Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen, Vorversandprüfung durch einen unabhängigen Gutachter, Seefracht bis zum Löschhafen laut Akkreditiv, Seetransportversicherung über 110 % des Warenwerts: die Waren oder Leistungen und Mengen, die Sie liefern wollen, zu den Preisen, die Sie berechnen werden.
- Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen
- Schreiben Sie Menge, Einheit und Qualität so, wie der Käufer sie ins Akkreditiv setzt; eine Toleranz wie „ca. 5 %“ nur, wenn beide Seiten sie vereinbart haben.
- Vorversandprüfung durch einen unabhängigen Gutachter
- Nennen Sie, wer prüft und was die Bescheinigung belegt; verlangt das Akkreditiv ein Prüfzertifikat, muss die Zeile zu dessen Titel passen.
- Seefracht bis zum Löschhafen laut Akkreditiv
- Verwenden Sie den Löschhafen so, wie das Akkreditiv ihn nennen wird, nicht eine nahe Stadt, und sagen Sie, ob die Fracht wie bei CIF vorausbezahlt ist.
- Seetransportversicherung über 110 % des Warenwerts
- Eine Deckung von 110 % des Warenwerts ist üblich; nennen Sie den Satz, damit die Bank sieht, dass die Versicherung zum Akkreditiv passt.
- Lieferbedingungen
- Geben Sie die Lieferbedingungen (etwa einen Incoterm mit benanntem Ort) an, den Transportweg und wer die Ware versichert.
- Gültigkeit und Vorkasse
- Nennen Sie, bis wann die Preise gelten, und bei Vorkasse das Konto, auf das der Käufer zahlt.
- Konkret abzustimmender Umfang
- Formulieren Sie die Warenzeile so, wie der Käufer sie seiner Bank für das Akkreditiv vorgeben wird, und ergänzen Sie spätesten Verschiffungstermin, Häfen, Incoterms-Klausel und die Frage, ob Teilverladungen erlaubt sind.
Vor dem Versand prüfen
- Stimmen Menge, Einzelpreis und Währung von „Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen“ mit der Bestellung des Käufers überein?
- Braucht „Vorversandprüfung durch einen unabhängigen Gutachter“ für die Einfuhrgenehmigung Zolltarifnummer und Ursprungsland in der Beschreibung?
- Kann „Seefracht bis zum Löschhafen laut Akkreditiv“ nach Eingang der Vorkasse in der genannten Menge versandt werden?
4 weitere anzeigen
- Stimmen Menge, Einzelpreis und Währung von „Seetransportversicherung über 110 % des Warenwerts“ mit der Bestellung des Käufers überein?
- Prüfen Sie, ob Mengen, Einzelpreise und Währung der Bestellung oder Anfrage des Käufers entsprechen.
- Ergänzen Sie Zolltarifnummer und Ursprungsland in der Beschreibung, wenn der Käufer sie für eine Einfuhrgenehmigung braucht.
- Prüfen Sie Gültigkeitsdatum, Lieferbedingungen und Konto für die Vorkasse sowie den Hinweis, dass es keine Rechnung ist.
Rechenbeispiel: 24 Tonnen Garn gegen Akkreditiv
Die Zahlen sind ein Beispiel. Eine Spinnerei bietet einem Käufer im Ausland 24 Tonnen gekämmtes Baumwollgarn CIF an; der Käufer braucht die Proforma, um seine Bank um die Eröffnung des Akkreditivs zu bitten. Die Zeilen sind Garn, Prüfung, Seefracht und Versicherung; bei einer Ausfuhr kommt keine Steuer hinzu.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Gekämmtes Baumwollgarn Ne 30/1, Konen zu 40 kg, 24 Tonnen | 24 × 3.850,00 € | 92.400,00 € |
| Vorversandprüfung durch einen unabhängigen Gutachter | 1 × 420,00 € | 420,00 € |
| Seefracht bis zum Löschhafen laut Akkreditiv | 1 × 1.650,00 € | 1.650,00 € |
| Seetransportversicherung über 110 % des Warenwerts | 1 × 305,00 € | 305,00 € |
| Gesamt | 94.775,00 € | |
Die vier Positionen ergeben 94.775,00 €, ohne Steuer beträgt die Proforma 94.775,00 €. Über diesen Betrag bittet der Käufer seine Bank, das Akkreditiv zu eröffnen. Kommt es mit anderem Betrag oder anderer Beschreibung an, wird die Proforma berichtigt, bevor das Garn verladen wird.
Häufige Fehler bei einer Proforma für Akkreditive
- Die Ware lockerer oder ausführlicher beschreiben, als die Bank des Käufers es im Akkreditiv tun wird, sodass die Dokumente nie übereinstimmen.
- Zu FOB anbieten, aber erwarten, dass das Akkreditiv auch Fracht und Versicherung deckt.
- Den spätesten Verschiffungstermin weglassen, sodass das Akkreditiv mit einem Datum eröffnet wird, das das Werk nicht halten kann.
- Ein Akkreditiv annehmen, das von der Proforma abweicht, statt eine Änderung zu verlangen.
- Die Prüfkosten in den Garnpreis einrechnen, obwohl das Akkreditiv ein Prüfzertifikat als eigenes Dokument verlangt.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Proformarechnung leichter freigeben und ablegen.
- Name und Anschrift von Verkäufer und Käufer
- Nummer und Datum der Proformarechnung
- Jede Position mit Menge und Einzelpreis; bei Bedarf Zolltarifnummer und Ursprungsland in der Beschreibung
- Lieferbedingungen (etwa ein Incoterm), Transport und Versicherung
- Zahlungsbedingungen und Konto für die Vorkasse
- Gültigkeitsdatum
- Der Hinweis, dass es sich nicht um eine Rechnung handelt
- Eine Proformarechnung ist keine Rechnung im Sinne des § 14 UStG und berechtigt nicht zum Vorsteuerabzug.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Häufige Fragen
Was tun, wenn das eingegangene Akkreditiv nicht zur Proforma passt?
Bitten Sie den Käufer, es vor der Verladung ändern zu lassen. Die Bank zahlt gegen Dokumente, die dem Akkreditiv folgen, nicht der Proforma; Abweichungen bei Beschreibung, Betrag oder Datum lassen sich jetzt leichter beheben als nach dem Auslaufen des Schiffs.
Darf ich die Akkreditivnummer auf die Proforma schreiben?
Zunächst nicht, denn das Akkreditiv existiert noch nicht. Nach der Eröffnung nennen Sie die Nummer auf den Versanddokumenten; stellen Sie die Proforma neu aus, sagen Sie, zu welchem Akkreditiv sie gehört.
Wie schreibe ich eine Mengentoleranz auf?
Setzen Sie sie in den Worten, die das Akkreditiv verwenden wird, neben die Menge, etwa als Prozentsatz nach oben und unten. Erlaubt die Proforma eine Toleranz, die das Akkreditiv nicht kennt, kann die Bank die Dokumente zurückweisen.
Welche Zeilen gehören auf eine Proforma zu CIF?
Die Ware sowie Fracht und Versicherung, die Sie selbst besorgen, getrennt ausgewiesen, damit die Summe dem Akkreditivbetrag entspricht. Bei FOB entfallen Fracht- und Versicherungszeile, der Käufer kümmert sich darum.
Wie lange sollte die Proforma gelten?
So lange, wie der Käufer für den Antrag und die Bank für die Eröffnung braucht, was Tage oder Wochen dauern kann. Nennen Sie das Datum und sagen Sie, dass der Preis nur gilt, wenn das Akkreditiv über den genannten Betrag eröffnet wird.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Ist diese Vorlage kostenlos?
Ja. Sie können diese Vorlage ohne Konto ausfüllen und drucken oder als PDF speichern, ohne Bezahlschritt und ohne Wasserzeichen im Dokument. Zum Speichern im Konto und für die Excel- und Word-Dateien brauchen Sie ein kostenloses Konto.
Weiterlesen
Lesen Sie zu „Proformarechnung für Akkreditiv-Lieferungen“ auch: Proformarechnung: Bedeutung, Vorkasse, Zoll und Vorsteuer und Rechnungsarten im Überblick: welches Dokument wann?. Für Angebote in einer anderen Währung: Währungsrechner.