Rechnung über Verzugszinsen Vorlage
Rechnung über Verzugszinsen als Vorlage: Zinsen mit Satz und Tagen, Pauschale nach Ihren Bedingungen und Kosten einer geplatzten Zahlung getrennt aufführen.
Vorlagen nach Branche
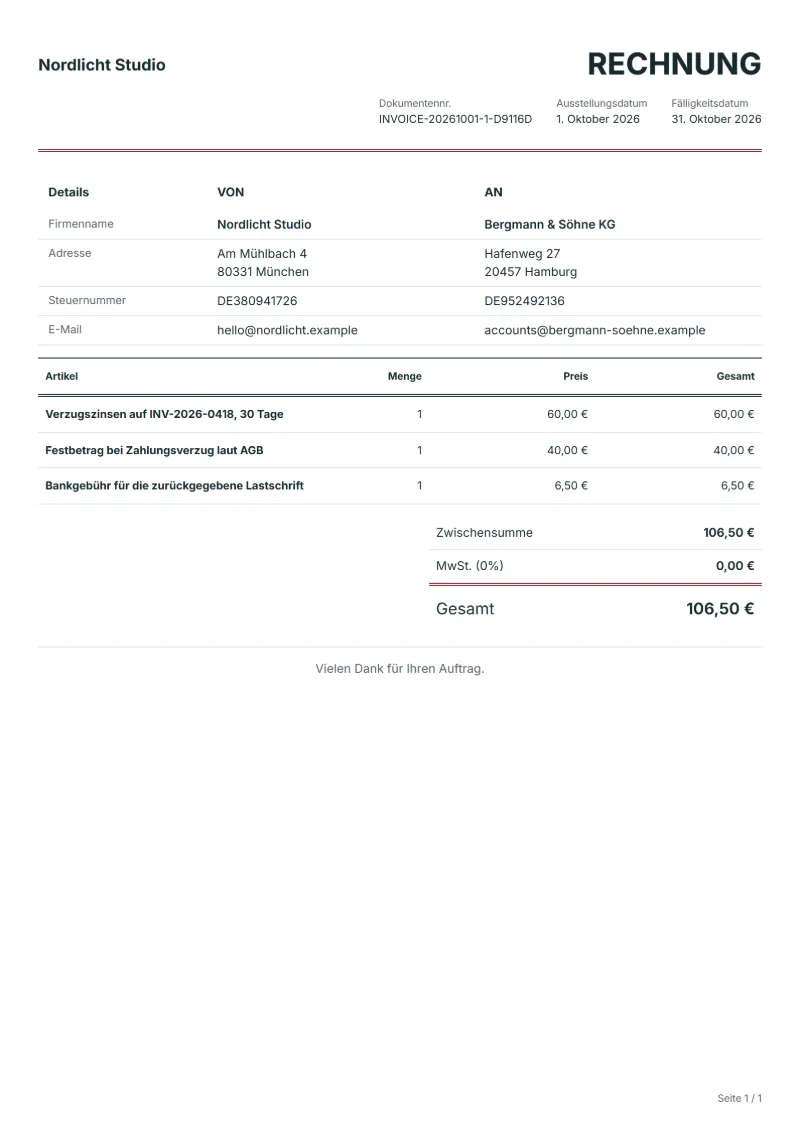
- Verzugszinsen auf INV-2026-0418, 30 Tage
- Festbetrag bei Zahlungsverzug laut AGB
- Bankgebühr für die zurückgegebene Lastschrift
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Verzugszinsen auf INV-2026-0418, 30 Tage“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Bankgebühr für die zurückgegebene Lastschrift“, ob sie abgeschlossen ist. Gleichen Sie den Liefernachweis mit den freigegebenen Mengen ab und halten Sie fest, wer die Leistung abgenommen hat.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Wird eine Rechnung Wochen nach Fälligkeit bezahlt, können Sie die Kosten des Wartens an den Kunden weitergeben, sofern Ihre Bedingungen oder das Gesetz es erlauben. Diese Vorlage berechnet sie eigenständig, statt sie auf den nächsten Auftrag aufzuschlagen. Jede Zeile nennt die verspätete Rechnung; die Zinszeile zeigt Satz und Tage, sodass jeder nachrechnen kann. Der Steuersatz beginnt bei 0 % und lässt sich ändern.
Anzugebende Angaben
- Leistungen und Positionen
- Verzugszinsen auf INV-2026-0418, 30 Tage, Festbetrag bei Zahlungsverzug laut AGB, Bankgebühr für die zurückgegebene Lastschrift: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Verzugszinsen auf INV-2026-0418, 30 Tage
- Zählen Sie die Tage ab Fälligkeit, nicht ab Rechnungsdatum, bis zum Zahlungseingang und schreiben Sie Satz und Tage in die Beschreibung.
- Festbetrag bei Zahlungsverzug laut AGB
- Eine Pauschale verlangen Sie nur, wenn Ihre Bedingungen oder das Gesetz sie vorsehen; nennen Sie die Grundlage in den Anmerkungen.
- Bankgebühr für die zurückgegebene Lastschrift
- Bankgebühren für eine geplatzte Zahlung geben Sie in der tatsächlich belasteten Höhe weiter, mit dem Beleg Ihrer Bank.
- Menge und Abrechnungseinheit
- Verwenden Sie die vereinbarte Einheit – Stunden, Stück oder Pauschale – und halten Sie Menge und Einzelpreis gemeinsam fest.
- Beleg- und Terminangaben
- Nennen Sie Bestellnummer, Leistungszeitraum und Lieferdatum, damit sich dieser Auftrag von anderen Aufträgen desselben Kunden unterscheidet.
- Konkret abzustimmender Umfang
- Nennen Sie die verspätete Rechnung, ihr Fälligkeitsdatum und den Zahlungstag, zeigen Sie Zinssatz und Tage hinter den Zinsen und führen Sie jede Gebühr in einer eigenen Zeile.
Vor dem Versand prüfen
- Steht bei „Verzugszinsen auf INV-2026-0418, 30 Tage“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Festbetrag bei Zahlungsverzug laut AGB“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Bankgebühr für die zurückgegebene Lastschrift“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie Zusatzarbeiten getrennt vom ursprünglichen Umfang aus und prüfen Sie deren Freigabe.
- Trennen Sie enthaltene von gesondert berechneten Auslagen und gleichen Sie sie mit den Belegen ab.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel: Zinsen und Gebühren auf eine 30 Tage zu spät bezahlte Rechnung
Die Zahlen sind ein Beispiel. Rechnung INV-2026-0418 über 7.300 € wurde 30 Tage nach Fälligkeit bezahlt. Die Bedingungen des Lieferanten sehen 10 % Zinsen im Jahr und eine Pauschale von 40 € vor, und vor dem Zahlungseingang war eine Lastschrift des Kunden zurückgegangen.
- Zinsen: 7.300 € × 10 % × 30 ÷ 365 = 60,00 €.
- Pauschale: 40 €, die Klausel steht in den Anmerkungen.
- Bankgebühr: die 6,50 €, die die Bank für die Rücklastschrift berechnet hat.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Verzugszinsen auf INV-2026-0418, 30 Tage | 1 × 60,00 € | 60,00 € |
| Festbetrag bei Zahlungsverzug laut AGB | 1 × 40,00 € | 40,00 € |
| Bankgebühr für die zurückgegebene Lastschrift | 1 × 6,50 € | 6,50 € |
| Gesamt | 106,50 € | |
Die Zeilen ergeben 106,50 €. Beim voreingestellten Satz von 0 % kommt keine Steuer hinzu, angefordert werden also 106,50 €.
Häufige Fehler bei Verzugsrechnungen
- Die Tage ab Rechnungsdatum statt ab Fälligkeit zählen.
- Einen Pauschalbetrag ohne Zinssatz und Tage eintragen, sodass niemand nachrechnen kann.
- Aus Gewohnheit Umsatzsteuer auf Zinsen aufschlagen.
- Eine Gebühr verlangen, die weder Ihre Bedingungen noch das Gesetz vorsehen.
- Einen Zinssatz aus den Regeln eines anderen Landes übernehmen.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Rechnung leichter freigeben und ablegen.
- Name, Anschrift und Steuernummer oder USt-IdNr. Ihres Unternehmens
- Name und Anschrift des Kunden
- Ausstellungsdatum und eine fortlaufende, einmalige Dokumentnummer
- Jede Position mit Menge, Einzelpreis und Betrag
- Steuer getrennt vom Nettobetrag ausgewiesen, dazu der Gesamtbetrag
- Zahlungsbedingungen: Fälligkeit, Bankverbindung oder akzeptierte Zahlungsarten
- § 14 UStG verlangt zusätzlich die Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und den Zeitpunkt der Lieferung. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und nimmt stattdessen einen entsprechenden Hinweis auf.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Darf ich Zinsen verlangen, wenn meine Bedingungen nichts dazu sagen?
In manchen Ländern gibt das Gesetz Unternehmen auch ohne Klausel einen Anspruch auf Verzugszinsen im Geschäftsverkehr, anderswo nur auf einen vereinbarten Satz. Prüfen Sie, welches Recht für den Vertrag gilt, und nehmen Sie künftig eine klare Klausel in Ihre Bedingungen auf.
Eigene Rechnung oder eine Zeile auf der nächsten Rechnung?
Eine eigene Rechnung lässt die ursprüngliche unverändert, erleichtert Gespräch oder Verzicht und verhindert, dass Streit um die Gebühr die Zahlung neuer Leistungen aufhält. Nennen Sie in jeder Zeile die verspätete Rechnung.
Wie werden die Zinsen berechnet?
Offener Betrag × Jahreszinssatz × Verzugstage ÷ 365 ist die übliche einfache Zinsformel; manche Verträge rechnen mit 360 Tagen. Schreiben Sie die Werte in die Beschreibung, dann kann der Kunde in einer Minute nachrechnen.
Kommt auf Verzugszinsen Umsatzsteuer?
In vielen Steuerordnungen sind Verzugszinsen und pauschaler Schadenersatz kein Entgelt für eine Leistung und daher ohne Umsatzsteuer; deshalb beginnt diese Vorlage bei 0 %. Klären Sie das mit Ihrer Steuerberatung, bevor Sie den Satz ändern.
Ein Teil der Rechnung wurde pünktlich bezahlt. Was nun?
Berechnen Sie Zinsen nur auf den verspäteten Teil und nur für die Tage, an denen er offen war. Kam der Rest in mehreren Raten, erhält jeder Zeitraum eine eigene Zeile.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich Layout und Farbe ändern?
Ja. Im Editor wählen Sie ein anderes Layout und eine Dokumentfarbe für die gedruckte Seite. An den Zahlen ändert das nichts: Positionen und Summen bleiben, und PDF, Word- und Excel-Datei folgen dem gewählten Layout.
Weiterlesen
Lesen Sie zu „Rechnung über Verzugszinsen Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.