分納請求書テンプレート
注文を分けて納品するとき、今回出荷した分だけを請求する分納請求書のテンプレート。注文数量、出荷数量、残りの数量の納期をあわせて記入できます。
業種別テンプレート
- オフィスチェアK2:注文60脚のうち40脚
- デスクフレーム160cm:注文25台すべて
- 配送料(第1回納品分)
作成ガイド
進め方の例
範囲と数量の確認
例:「オフィスチェアK2:注文60脚のうち40脚」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「配送料(第1回納品分)」まで各項目の完了状況を確認します。出荷内容、引き渡しまたは保管の記録、顧客が確認した数量を伝えます。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
ある品目の在庫が足りない、あるいはお客様が数週間に分けて受け取りたいといった理由で、注文全体を一度に出荷できないときは、納品ごとに請求できます。分納請求書は、注文番号にもとづいて実際に出荷した分だけを行ごとに請求する書類です。注文数量の横に出荷数量を書いておけば、買い手は受け取った品物と照らし合わせ、残りの注文を未完了のまま管理できます。
記載する項目
- 納品物と作業項目
- オフィスチェアK2:注文60脚のうち40脚, デスクフレーム160cm:注文25台すべて, 配送料(第1回納品分):実際に提供した数量と作業期間を記録します。
- オフィスチェアK2:注文60脚のうち40脚
- 摘要に「60脚のうち40脚」のように両方の数量を書き、40脚分だけを請求します。残りの20脚は次回の納品の請求書に載ります。
- デスクフレーム160cm:注文25台すべて
- 全量を納品した品目はその旨を書くと、この注文でその品目がもう請求されないことが買い手に伝わります。
- 配送料(第1回納品分)
- 配送料を回ごとに請求するのは、注文確認書で認めている場合だけにします。在庫不足で分けた送料は、売り手が負担することが多くあります。
- 品目と物量
- 品目コード、個数・重量・容積、梱包単位、取扱条件を記載します。
- 区間と期間
- 発地と着地、保管または輸送の期間、積み下ろしの担当、引き渡しの確認方法を決めます。
- 具体的に確認する範囲
- 今回の納品で実際に出荷した分だけを請求し、注文番号とともに注文数量と出荷数量を示し、残りの数量がいつ届くかを書きます。
送付前の確認事項
- 「オフィスチェアK2:注文60脚のうち40脚」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「デスクフレーム160cm:注文25台すべて」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「配送料(第1回納品分)」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 待機、再配達、返品、特殊取扱いにかかる追加費用の条件を確認します。
- 出荷・入荷・受領の数量を照合し、差異があれば理由を記録します。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
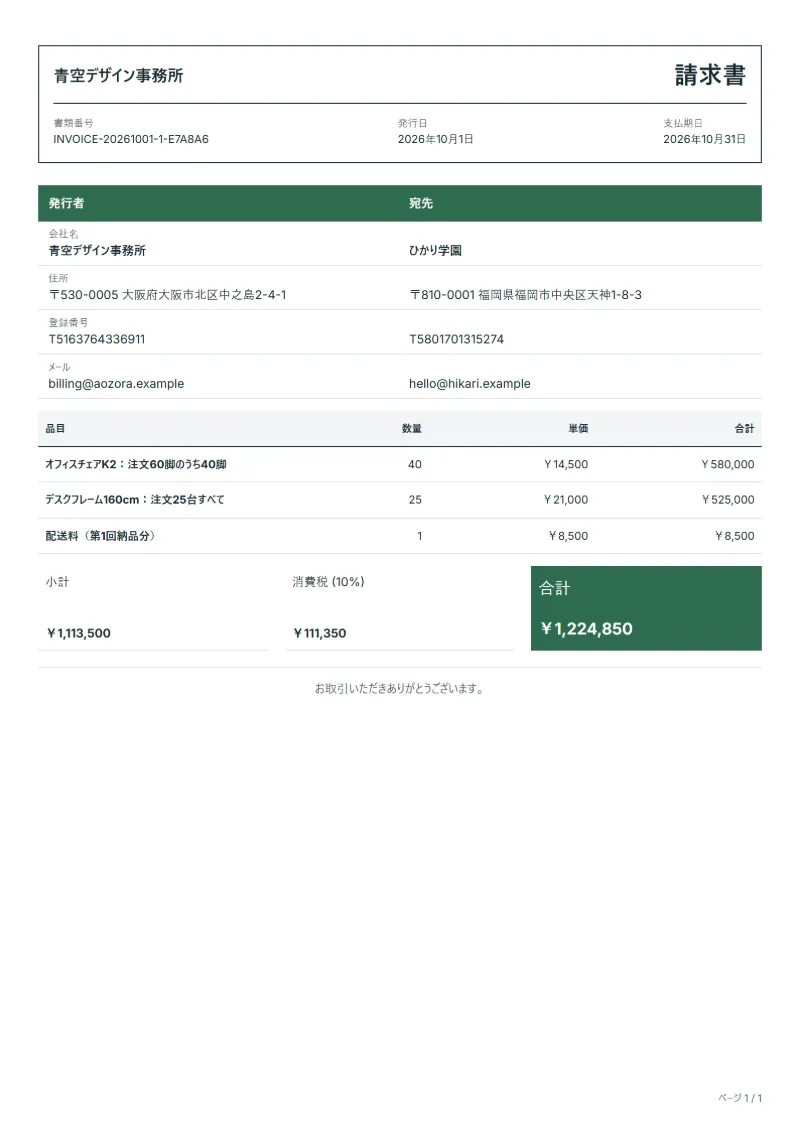
記入例:オフィス家具の注文の1回目の納品
金額は例で、税率は10%です。オフィス家具の業者が、椅子60脚とデスクフレーム25台の注文SO-7716を受けました。椅子の在庫が40脚しかなかったため、1回目の納品は椅子40脚とフレーム全数でした。
- 椅子:60脚のうち40脚、1脚14,500円。摘要に「60脚のうち40脚」を残します。
- フレーム:25台のうち25台、1台21,000円。納品完了と記します。
- 配送料:注文確認書で認められた1回目の配送料。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| オフィスチェアK2:注文60脚のうち40脚 | 40 × 14,500円 | 580,000円 |
| デスクフレーム160cm:注文25台すべて | 25 × 21,000円 | 525,000円 |
| 配送料(第1回納品分) | 1 × 8,500円 | 8,500円 |
| 小計 | 1,113,500円 | |
| 消費税 (10%) | 111,350円 | |
| 合計 | 1,224,850円 | |
3行の合計は1,113,500円、税率10%の消費税は111,350円で、今回の請求額は1,224,850円です。残りの椅子20脚、税抜290,000円は2回目の納品時に請求し、予定日は備考に書きます。
分納請求書でよくある間違い
- 出荷数量ではなく注文数量で請求する
- 注文番号を書かず、買い手が残りの注文を管理できない
- 2回目の納品で届く品物を1回目の請求書に先に入れる
- 買い手が同意していない分割配送のたびに配送料を請求する
- どの納品に対応するか、番号を書かずに送る
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
注文全体が完了する前に、納品分を請求できますか?
注文書や取引条件に全量納品後の請求と定めていなければ、通常は可能です。買い手の注文書を確認してください。注文書が認めていない分割請求は、経理部門で差し戻されることがあります。
残りが何か、買い手はどうやって分かりますか?
各行に注文数量と出荷数量を書き、残りの納品予定日を備考に書きます。残数について営業担当から別途連絡してほしいという買い手もいます。
お客様が残りの数量を取り消したらどうしますか?
この請求書は出荷分だけを請求しているので、直すところはありません。取消を書面で確認し、注文の未納数量を締めて、後の請求書に含まれないようにします。
支払期日は分納の請求書ごとに数えますか?
はい、請求書ごとに発行日と支払期日があります。注文全体をまとめて支払いたいという買い手とは、その旨を書面で合意します。そうしないと、最初の納品分は最後の品物が届くずっと前に期日を迎えます。
請求書は受領書と完全に一致させるべきですか?
数量の一つひとつまで一致させます。請求書に受領書の番号を書きましょう。両者の食い違いは、分納の請求書が保留される最も多い理由です。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
取引先にメールで送れますか。
はい、お使いのメールアプリから送れます。無料アカウントでログインすると、エディターのダウンロードメニューに書類をメールで送る項目があり、書類の内容を書いたメールの下書きがメールアプリに開きます。QuoteBillからは送信しないので、PDFを保存して添付してから送ってください。
関連記事
分納請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書の書き方:記載項目・記入例とチェックリストです。税額の計算にはVAT・GST計算ツールが使えます。