Lizenzgebührenrechnung Vorlage
Lizenzgebührenrechnung als Vorlage: Prozentsatz auf den gemeldeten Nettoumsatz, Fehlbetrag zur Mindestgarantie und weitere Lizenzentgelte getrennt berechnen.
Vorlagen nach Branche
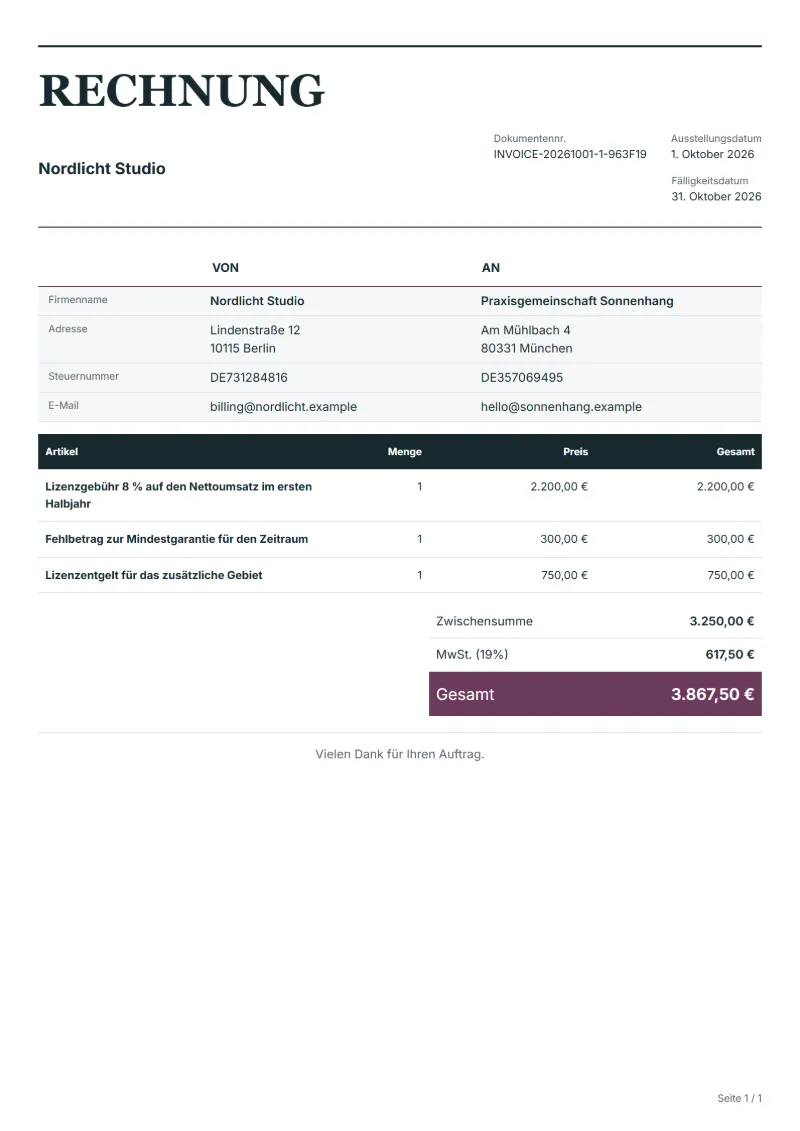
- Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr
- Fehlbetrag zur Mindestgarantie für den Zeitraum
- Lizenzentgelt für das zusätzliche Gebiet
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Lizenzentgelt für das zusätzliche Gebiet“, ob sie abgeschlossen ist. Übergeben Sie die freigegebenen Fassungen und eine Dateiliste und bestätigen Sie Nutzungsumfang und abgeschlossene Korrekturen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Lizenzgebühren machen die Verkäufe anderer zum Einkommen dessen, dem ein Design, ein Buch, eine Figur oder eine Marke gehört. Der Lizenznehmer meldet seinen Absatz, der Lizenzgeber berechnet den vereinbarten Prozentsatz. Die meisten Lizenzverträge sehen eine Mindestgarantie vor, damit auch eine schwache Saison einen Sockelbetrag bringt, und berechnen neue Produkte oder Gebiete gesondert. Diese Vorlage folgt diesem Aufbau Zeile für Zeile, mit dem Berichtszeitraum in jeder Zeile.
Anzugebende Angaben
- Leistungen und Positionen
- Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr, Fehlbetrag zur Mindestgarantie für den Zeitraum, Lizenzentgelt für das zusätzliche Gebiet: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr
- Übernehmen Sie den Nettoumsatz aus dem unterschriebenen Bericht des Lizenznehmers und sagen Sie, wie Retouren und Rabatte laut Vertrag behandelt wurden.
- Fehlbetrag zur Mindestgarantie für den Zeitraum
- Liegt die Gebühr unter der Mindestgarantie, berechnen Sie die Differenz hier, statt die Gebührenzeile zu erhöhen.
- Lizenzentgelt für das zusätzliche Gebiet
- Ein neues Gebiet oder eine neue Produktgruppe erfordert meist einen Vertragsnachtrag; nennen Sie dessen Datum mit dem Entgelt.
- Menge und Ausgabeformat
- Halten Sie Seiten, Motive, Wortzahl oder Laufzeit fest sowie die Endformate und ob offene Quelldateien enthalten sind.
- Abstimmung und Nutzungsumfang
- Legen Sie fest, wer den Entwurf freigibt, wie viele Korrekturschleifen vorgesehen sind, für welche Medien und wie lange genutzt wird und wer Fremdmaterial beschafft.
- Konkret abzustimmender Umfang
- Berechnen Sie die Gebühr aus dem Umsatzbericht des Lizenznehmers für den Zeitraum, nennen Sie Satz und Nettoumsatz und weisen Sie einen Fehlbetrag zur Mindestgarantie getrennt aus.
Vor dem Versand prüfen
- Steht bei „Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Fehlbetrag zur Mindestgarantie für den Zeitraum“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Lizenzentgelt für das zusätzliche Gebiet“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Vereinbaren Sie, ab wann ein Richtungswechsel nach der Entwurfsfreigabe als Zusatzarbeit gilt.
- Prüfen Sie getrennt, ob offene Quelldateien und finale Lieferdateien enthalten sind.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Lizenzgebühr 8 % auf den Nettoumsatz im ersten Halbjahr | 1 × 2.200,00 € | 2.200,00 € |
| Fehlbetrag zur Mindestgarantie für den Zeitraum | 1 × 300,00 € | 300,00 € |
| Lizenzentgelt für das zusätzliche Gebiet | 1 × 750,00 € | 750,00 € |
| Zwischensumme | 3.250,00 € | |
| Umsatzsteuer (19 %) | 617,50 € | |
| Gesamt | 3.867,50 € | |
Nettobetrag 3.250,00 €, Umsatzsteuer 617,50 €, zu zahlender Gesamtbetrag 3.867,50 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Was, wenn der Umsatzbericht des Lizenznehmers falsch wirkt?
Berechnen Sie zunächst, was der Bericht ausweist, und stellen Sie Ihre Frage schriftlich. Die meisten Lizenzverträge geben dem Lizenzgeber ein Prüfungsrecht an den Büchern des Lizenznehmers; festgestellte Differenzen werden gesondert berechnet oder gutgeschrieben.
Zieht der Lizenznehmer Steuern von der Gebühr ab?
Grenzüberschreitende Lizenzgebühren unterliegen im Land des Zahlenden oft einer Quellensteuer, die ein Doppelbesteuerungsabkommen senken kann. Klären Sie mit Ihrer Steuerberatung, was gilt und welche Bescheinigung der Lizenznehmer vor dem Zahlungstermin von Ihnen braucht.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 3.250,00 € netto 617,50 €, zusammen 3.867,50 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Wie nummeriere ich Rechnungen?
Verwenden Sie je Unternehmen eine lückenlose Folge und nie dieselbe Nummer zweimal. Eine bereits versendete Rechnung wird nicht gelöscht, sondern durch eine Korrektur berichtigt.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Lizenzgebührenrechnung Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.