Rechnung mit Reverse-Charge-Vermerk Vorlage
Rechnung mit Reverse-Charge-Vermerk als Vorlage: ohne Umsatzsteuer an Unternehmen abrechnen, beide USt-IdNr. und den Hinweis zur Steuerschuld angeben.
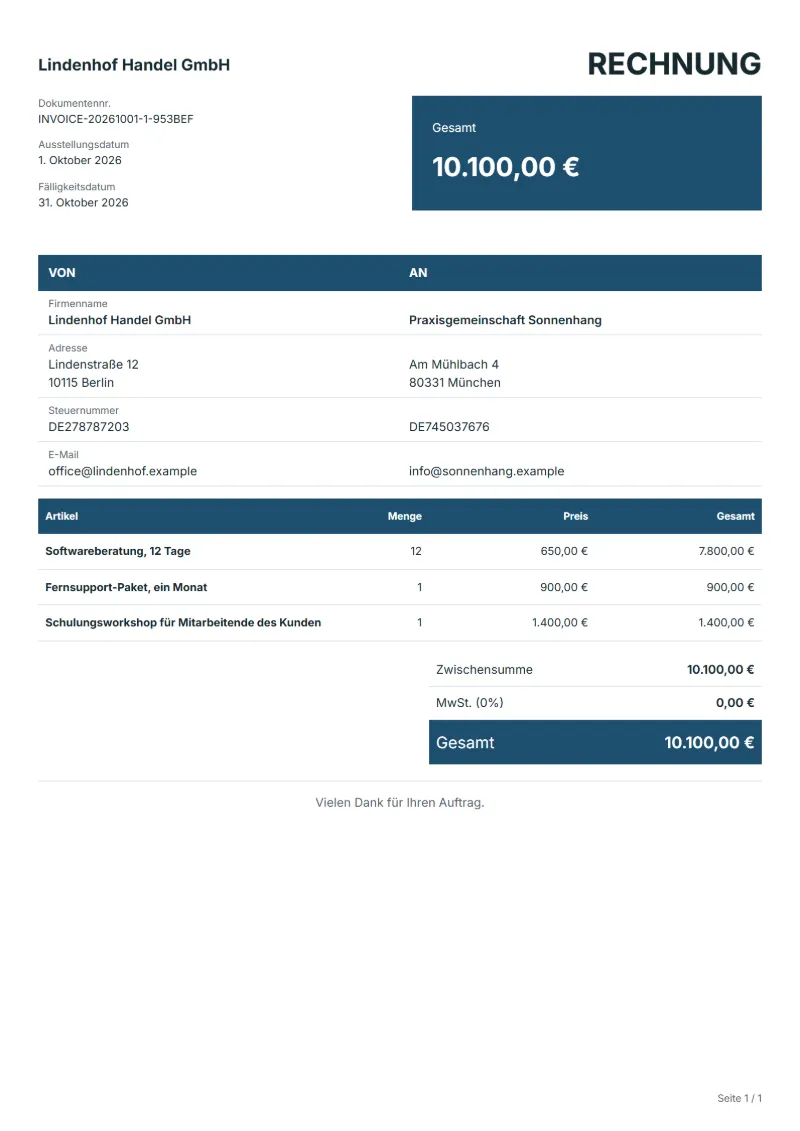
Vorlagen nach Branche
- Softwareberatung, 12 Tage
- Fernsupport-Paket, ein Monat
- Schulungsworkshop für Mitarbeitende des Kunden
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Softwareberatung, 12 Tage“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Schulungsworkshop für Mitarbeitende des Kunden“, ob sie abgeschlossen ist. Gleichen Sie den Liefernachweis mit den freigegebenen Mengen ab und halten Sie fest, wer die Leistung abgenommen hat.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Beim Reverse-Charge-Verfahren schuldet nicht der Leistende, sondern der Kunde die Umsatzsteuer. Das gilt typischerweise für Dienstleistungen an Unternehmen in einem anderen Land, und manche Länder wenden es auch im Inland für bestimmte Branchen an. Die Rechnung weist dann keine Steuer aus, muss aber den Grund nennen: beide Umsatzsteuer-Identifikationsnummern und einen kurzen Hinweis auf die Steuerschuld des Kunden. Die Vorlage beginnt bei 0 % und lässt Platz für diesen Hinweis.
Anzugebende Angaben
- Leistungen und Positionen
- Softwareberatung, 12 Tage, Fernsupport-Paket, ein Monat, Schulungsworkshop für Mitarbeitende des Kunden: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Softwareberatung, 12 Tage
- Beschreiben Sie Leistung und Tage genau; beim Reverse-Charge-Verfahren stützt sich die Steuererklärung des Kunden auf das, was die Rechnung als erbracht nennt.
- Fernsupport-Paket, ein Monat
- Bei einem Monatspaket nennen Sie den Monat, denn der Leistungszeitpunkt bestimmt oft, in welchem Zeitraum der Kunde die Steuer anmeldet.
- Schulungsworkshop für Mitarbeitende des Kunden
- Findet der Workshop beim Kunden vor Ort statt, prüfen Sie, ob die Regeln zum Leistungsort ihn anders behandeln als Arbeit aus der Ferne.
- Menge und Abrechnungseinheit
- Verwenden Sie die vereinbarte Einheit – Stunden, Stück oder Pauschale – und halten Sie Menge und Einzelpreis gemeinsam fest.
- Beleg- und Terminangaben
- Nennen Sie Bestellnummer, Leistungszeitraum und Lieferdatum, damit sich dieser Auftrag von anderen Aufträgen desselben Kunden unterscheidet.
- Konkret abzustimmender Umfang
- Geben Sie die Umsatzsteuer-Identifikationsnummern beider Seiten an, berechnen Sie in den Zeilen keine Steuer und setzen Sie den Hinweis, dass der Kunde die Steuer schuldet.
Vor dem Versand prüfen
- Steht bei „Softwareberatung, 12 Tage“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Fernsupport-Paket, ein Monat“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Schulungsworkshop für Mitarbeitende des Kunden“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie Zusatzarbeiten getrennt vom ursprünglichen Umfang aus und prüfen Sie deren Freigabe.
- Trennen Sie enthaltene von gesondert berechneten Auslagen und gleichen Sie sie mit den Belegen ab.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel: ein Monat Beratung für ein Unternehmen im Ausland
Die Zahlen sind ein Beispiel. Ein Softwareberater berechnet einem Unternehmen in einem anderen Land zwölf Beratungstage zu 650 €, einen Monat Fernsupport zu 900 € und einen Mitarbeiterworkshop zu 1.400 €. Die Umsatzsteuer schuldet der Kunde im Reverse-Charge-Verfahren.
- Zeilen: 12 × 650 €, der Supportmonat und der Workshop, jeweils ohne Steuer.
- Parteien: Ihre USt-IdNr. und die des Kunden, im amtlichen Register geprüft.
- Anmerkungen: der Vermerk, den Ihre Steuerbehörde vorgibt.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Softwareberatung, 12 Tage | 12 × 650,00 € | 7.800,00 € |
| Fernsupport-Paket, ein Monat | 1 × 900,00 € | 900,00 € |
| Schulungsworkshop für Mitarbeitende des Kunden | 1 × 1.400,00 € | 1.400,00 € |
| Gesamt | 10.100,00 € | |
Die Zeilen ergeben 10.100,00 €. Es kommt keine Steuer hinzu, der Rechnungsbetrag ist also 10.100,00 €; die Steuer berechnet der Kunde in seiner eigenen Anmeldung.
Häufige Fehler bei Reverse-Charge-Rechnungen
- Umsatzsteuer berechnen und auf derselben Rechnung „Reverse Charge“ vermerken.
- Die USt-IdNr. des Kunden weglassen oder eine nie geprüfte Nummer verwenden.
- Das Verfahren bei einem Privatkunden anwenden.
- Den Hinweis vergessen, sodass der Kunde nicht weiß, dass er die Steuer schuldet.
- Keinen Nachweis aufbewahren, dass der Kunde ein Unternehmen im Ausland ist.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Rechnung leichter freigeben und ablegen.
- Name, Anschrift und Steuernummer oder USt-IdNr. Ihres Unternehmens
- Name und Anschrift des Kunden
- Ausstellungsdatum und eine fortlaufende, einmalige Dokumentnummer
- Jede Position mit Menge, Einzelpreis und Betrag
- Steuer getrennt vom Nettobetrag ausgewiesen, dazu der Gesamtbetrag
- Zahlungsbedingungen: Fälligkeit, Bankverbindung oder akzeptierte Zahlungsarten
- § 14 UStG verlangt zusätzlich die Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und den Zeitpunkt der Lieferung. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und nimmt stattdessen einen entsprechenden Hinweis auf.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Welche Angaben braucht eine Reverse-Charge-Rechnung?
In der Regel Ihre USt-IdNr., die des Kunden, einen Hinweis, dass der Kunde die Steuer schuldet, und keinen Steuerbetrag in den Zeilen. In Deutschland lautet der übliche Vermerk „Steuerschuldnerschaft des Leistungsempfängers“; den genauen Wortlaut für Ihr Land entnehmen Sie den Vorgaben Ihrer Steuerbehörde.
Wie prüfe ich, ob der Kunde wirklich ein Unternehmen ist?
Lassen Sie seine USt-IdNr. im amtlichen Register seines Landes bestätigen, für EU-Nummern etwa über das EU-System VIES, und bewahren Sie das Ergebnis bei der Rechnung auf. Ohne diesen Nachweis müssen Sie unter Umständen erklären, warum keine Steuer berechnet wurde.
Was trage ich im Steuerfeld ein?
Setzen Sie den Satz wie in der Vorlage auf 0 % und schreiben Sie den Hinweis in die Anmerkungen. Löschen Sie die Steuerzeile nicht: Die sichtbare 0 neben dem Hinweis zeigt, dass die Steuer bewusst fehlt.
Gilt das Verfahren auch für Privatkunden im Ausland?
In der Regel nicht. Für Verkäufe an Verbraucher gelten andere Regeln, und bei manchen digitalen Leistungen ist die Steuer des Kundenlandes über eine Registrierung dort abzuführen. Prüfen Sie das, bevor Sie Kunden ohne Umsatzsteuer-Identifikationsnummer eine Rechnung stellen.
Gibt es das Verfahren auch im Inland?
Manche Länder wenden es im Inland auf bestimmte Branchen an, etwa auf bestimmte Bauleistungen oder Metallschrott. Ob Ihre Leistung darunter fällt, regeln die nationalen Vorschriften; fragen Sie Ihre Steuerberatung.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Rechnung mit Reverse-Charge-Vermerk Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.