Meilensteinrechnung Vorlage
Meilensteinrechnung als Vorlage für Festpreisprojekte: eine Phase nach der Abnahme berechnen, Änderungsanfragen und Fremdkosten in eigenen Zeilen.
Vorlagen nach Branche
- Meilenstein 2: Bezahlvorgang abgenommen (25 %)
- Änderungsanfrage CR-04: zweiter Zahlungsanbieter
- Lizenz Kartenkomponente, 12 Monate
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Meilenstein 2: Bezahlvorgang abgenommen (25 %)“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Lizenz Kartenkomponente, 12 Monate“, ob sie abgeschlossen ist. Übergeben Sie die vereinbarten Testergebnisse und die Konfigurationsdokumentation und benennen Sie Verantwortliche für offene Punkte.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
In Software-, Design- und anderen Projekten ist der Preis oft fest und auf Meilensteine verteilt: Eine Zahlung wird fällig, wenn ein festgelegtes Arbeitsergebnis geliefert und abgenommen ist, nicht wenn Stunden anfallen. Die Meilensteinrechnung fordert eine dieser Zahlungen an. Dazu gehören der Meilenstein mit seinem Vertragsnamen, sein Anteil am Honorar und der Nachweis der Abnahme. Änderungsanfragen und erstattungsfähige Kosten stehen in eigenen Zeilen.
Anzugebende Angaben
- Leistungen und Positionen
- Meilenstein 2: Bezahlvorgang abgenommen (25 %), Änderungsanfrage CR-04: zweiter Zahlungsanbieter, Lizenz Kartenkomponente, 12 Monate: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Meilenstein 2: Bezahlvorgang abgenommen (25 %)
- Übernehmen Sie Name und Prozentsatz des Meilensteins aus dem Zahlungsplan und ergänzen Sie das Abnahmedatum, etwa die Freigabe-E-Mail.
- Änderungsanfrage CR-04: zweiter Zahlungsanbieter
- Nennen Sie Nummer und genehmigten Preis der Änderungsanfrage; eine nicht genehmigte Änderung gehört auf keine Rechnung.
- Lizenz Kartenkomponente, 12 Monate
- Fremdlizenzen geben Sie nur weiter, wenn der Vertrag sie dem Kunden zuordnet, und nennen Sie die Laufzeit.
- Zielumgebung und Abhängigkeiten
- Halten Sie Zielsysteme, die Zahl der Schnittstellen, das Datenvolumen und die Zuständigkeit für Testzugänge fest.
- Abnahme und Support
- Legen Sie die Abnahmeszenarien, den Prüfzeitraum, die Supportdauer nach der Übergabe und die ausgeschlossenen Arbeiten fest.
- Konkret abzustimmender Umfang
- Bezeichnen Sie den Meilenstein wie im Zahlungsplan des Vertrags, nennen Sie Datum und Form der Abnahme und berechnen Sie genehmigte Änderungen in eigenen Zeilen.
Vor dem Versand prüfen
- Steht bei „Meilenstein 2: Bezahlvorgang abgenommen (25 %)“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Änderungsanfrage CR-04: zweiter Zahlungsanbieter“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Lizenz Kartenkomponente, 12 Monate“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
3 weitere anzeigen
- Weisen Sie Gebühren für Fremdsysteme getrennt von den Umsetzungskosten aus.
- Vereinbaren Sie, wer den Wechsel in den Produktivbetrieb verantwortet und welche Wiederherstellung bei einem Fehlschlag enthalten ist.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel: der zweite von vier Meilensteinen
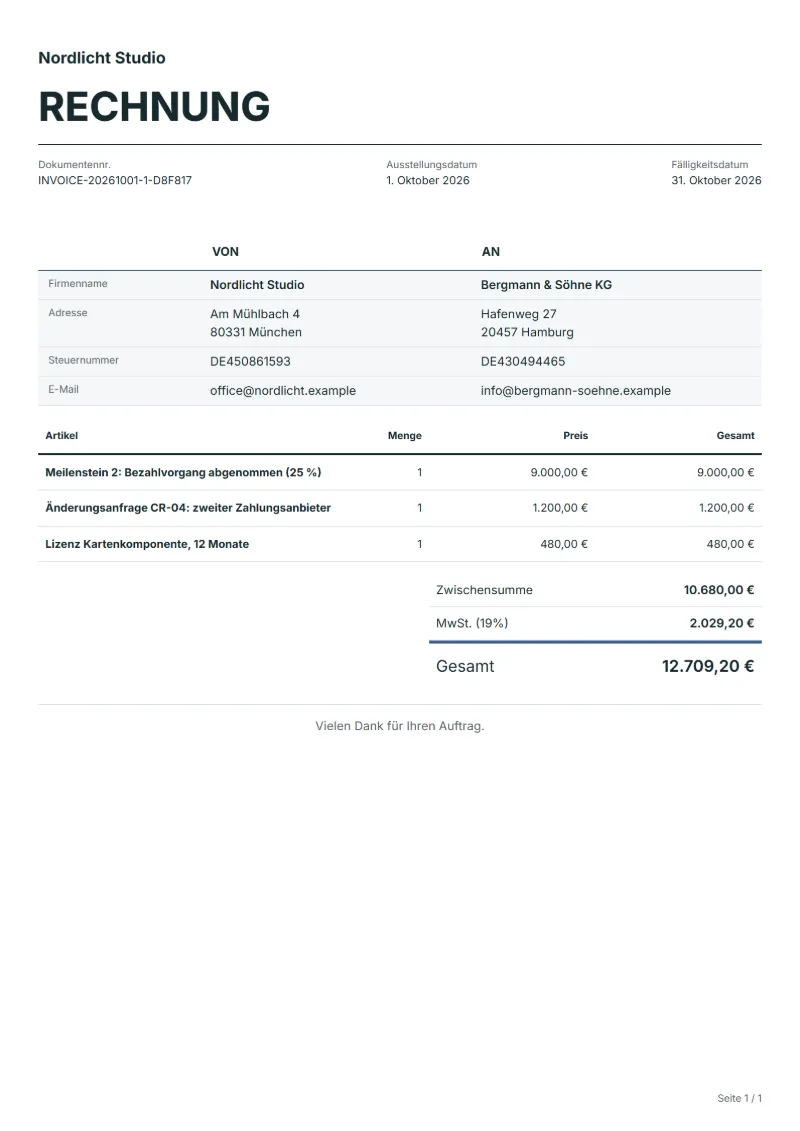
Die Zahlen sind ein Beispiel mit einem Steuersatz von 19 %. Ein Studio entwickelt eine Buchungs-App zum Festpreis von 36.000 € in vier Meilensteinen. Der Bezahlvorgang, Meilenstein 2 mit 25 %, wurde per E-Mail abgenommen; Änderungsanfrage 4 brachte einen zweiten Zahlungsanbieter; für den Kunden wurde eine Lizenz für eine Kartenkomponente gekauft.
- Meilensteinzeile: 25 % von 36.000 € sind 9.000 €, mit dem Abnahmedatum in der Beschreibung.
- Änderung und Lizenz: je eine Zeile mit Nummer der Änderungsanfrage und Lizenzlaufzeit.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Meilenstein 2: Bezahlvorgang abgenommen (25 %) | 1 × 9.000,00 € | 9.000,00 € |
| Änderungsanfrage CR-04: zweiter Zahlungsanbieter | 1 × 1.200,00 € | 1.200,00 € |
| Lizenz Kartenkomponente, 12 Monate | 1 × 480,00 € | 480,00 € |
| Zwischensumme | 10.680,00 € | |
| Umsatzsteuer (19 %) | 2.029,20 € | |
| Gesamt | 12.709,20 € | |
Die Zeilen ergeben 10.680,00 €; die Umsatzsteuer zu 19 % beträgt 2.029,20 €; angefordert werden 12.709,20 €. Eine Anmerkung hält fest, dass Meilenstein 1 schon berechnet ist und die Meilensteine 3 und 4 mit zusammen 18.000 € noch folgen.
Häufige Fehler bei der Meilensteinrechnung
- Einen Meilenstein vor der vertraglich verlangten Abnahme berechnen.
- Den Meilenstein anders benennen als im Zahlungsplan, sodass er nicht zuzuordnen ist.
- Änderungsanfragen im Betrag des Meilensteins verstecken.
- Erstattungsfähige Fremdkosten bis zum Projektende vergessen.
- Nicht angeben, welche Meilensteine noch offen sind, sodass der Kunde den Überblick verliert.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Rechnung leichter freigeben und ablegen.
- Name, Anschrift und Steuernummer oder USt-IdNr. Ihres Unternehmens
- Name und Anschrift des Kunden
- Ausstellungsdatum und eine fortlaufende, einmalige Dokumentnummer
- Jede Position mit Menge, Einzelpreis und Betrag
- Steuer getrennt vom Nettobetrag ausgewiesen, dazu der Gesamtbetrag
- Zahlungsbedingungen: Fälligkeit, Bankverbindung oder akzeptierte Zahlungsarten
- § 14 UStG verlangt zusätzlich die Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und den Zeitpunkt der Lieferung. Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, weist keine Umsatzsteuer aus und nimmt stattdessen einen entsprechenden Hinweis auf.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Was gilt als Abnahme, bevor ich einen Meilenstein berechne?
Was der Vertrag festlegt: oft eine schriftliche Freigabe oder eine Prüffrist, nach deren Ablauf Schweigen als Abnahme gilt. Nennen Sie Datum und Form in der Zeile, etwa die E-Mail oder das Testprotokoll, damit die Buchhaltung ohne Rückfrage beim Projektteam zahlen kann.
Der Kunde hat den Meilenstein mit offenen Fehlern abgenommen. Darf ich abrechnen?
Wenn der Vertrag eine Abnahme mit geringfügigen Mängeln zulässt, ja. Führen Sie die offenen Punkte und den Termin der Behebung in den Anmerkungen auf und halten Sie die Rechnung nicht zurück, sofern nichts anderes vereinbart ist.
Gehören Änderungsanfragen auf die Meilensteinrechnung oder auf eine eigene?
Beides geht, solange jede genehmigte Änderung eine eigene Zeile mit Nummer und Preis hat. Eine im Meilensteinbetrag versteckte Änderung macht den Zahlungsplan später unüberprüfbar.
Was, wenn sich der Meilenstein verschiebt, weil der Kunde Inhalte zu spät liefert?
Prüfen Sie zuerst den Vertrag. Manche erlauben die Rechnung zum geplanten Termin, wenn die Verzögerung beim Kunden liegt; dann zitieren Sie die Klausel in der Zeile. Sonst rechnen Sie nach der Abnahme ab und vermerken den Grund der Verzögerung.
Müssen alle Meilensteine gleich hoch sein?
Nein. Sie richten sich nach dem Wert jeder Phase, wie ihn der Vertrag festlegt. Steht der Prozentsatz neben dem Betrag, sieht der Kunde, wie viel vom Gesamtpreis schon berechnet ist.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich es dem Kunden per E-Mail schicken?
Ja, über Ihr eigenes E-Mail-Programm. Mit einem kostenlosen Konto bietet das Download-Menü des Editors den Versand per E-Mail an: Ihr E-Mail-Programm öffnet sich mit einer vorbereiteten Nachricht zum Dokument. QuoteBill verschickt selbst nichts; speichern Sie das PDF und hängen Sie es vor dem Senden an.
Weiterlesen
Lesen Sie zu „Meilensteinrechnung Vorlage“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Rechnung schreiben: 10 Angaben, Rechenbeispiel, Checkliste. Für die Steuerzeile: MwSt.- und GST-Rechner.