Skontogutschrift Vorlage
Skontogutschrift als Vorlage: das vom Kunden durch frühe Zahlung verdiente Skonto Rechnung für Rechnung und Stufe für Stufe gutschreiben, mit Zahlungstag.
Vorlagen nach Branche
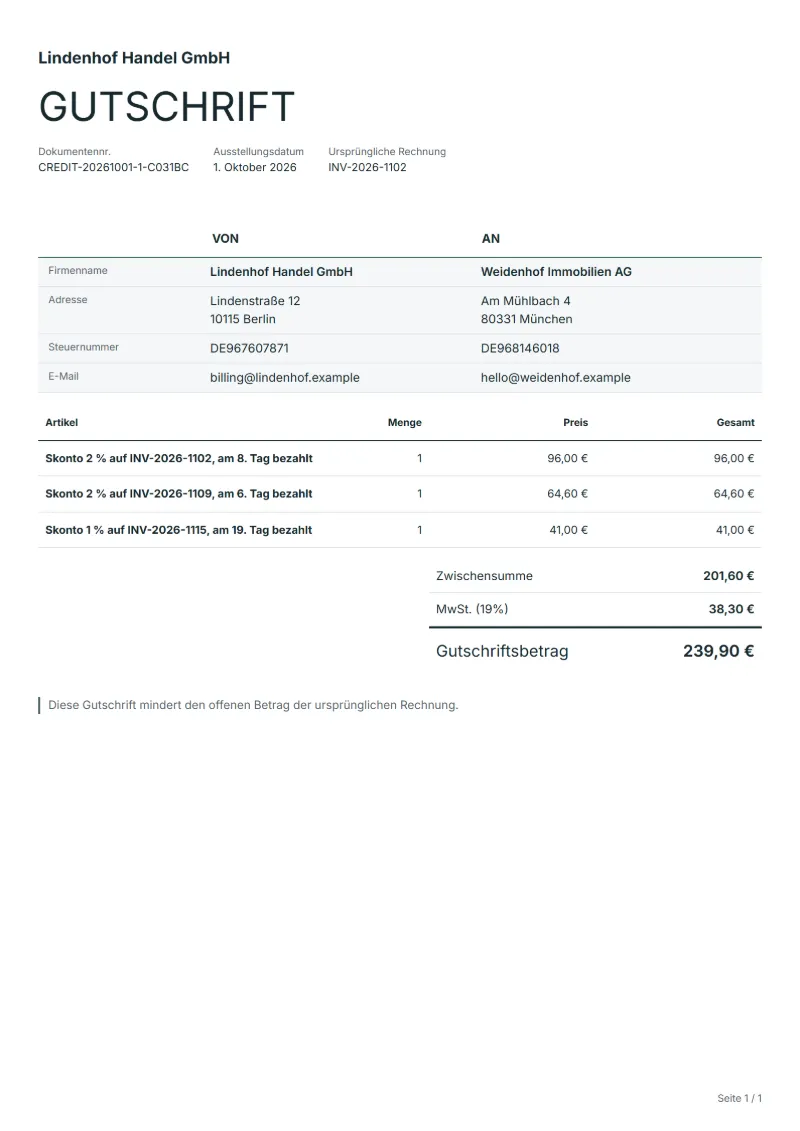
- Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt
- Skonto 2 % auf INV-2026-1109, am 6. Tag bezahlt
- Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt
Leitfaden zur Erstellung
Beispielhafter Ablauf
Rechnung und Grund bestimmen
Beispiel: Suchen Sie für „Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt“ die ursprüngliche Rechnung, notieren Sie Nummer und Datum und halten Sie den Grund fest: Rücksendung, Preisminderung oder Stornierung.
Betroffene Positionen mindern
Tragen Sie für jede betroffene Position bis „Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt“ die gutgeschriebene Menge oder den Betrag ein, damit die Steuer anteilig zurückgeht.
Senden und ausgleichen
Senden Sie die Korrektur an den Kunden, erstatten Sie den Betrag oder verrechnen Sie ihn mit der nächsten Rechnung, und bewahren Sie beide Dokumente zusammen auf.
Bedingungen wie „2 % Skonto bei Zahlung binnen 10 Tagen, 1 % binnen 20, netto 30“ belohnen frühe Zahler, doch die Rechnung wurde zum vollen Preis gestellt. Zieht der Kunde Skonto, bringt eine Gutschrift das Entgelt und, wo Ihre Regeln es verlangen, die Steuer auf den tatsächlich gezahlten Betrag. Diese Vorlage sammelt die Skontobeträge eines Monats in einem Beleg, eine Zeile je Rechnung, mit dem Zahlungstag als Nachweis der Stufe.
Anzugebende Angaben
- Leistungen und Positionen
- Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt, Skonto 2 % auf INV-2026-1109, am 6. Tag bezahlt, Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt: nur die geminderten oder stornierten Positionen, mit der gutgeschriebenen Menge oder dem Betrag.
- Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt
- Zählen Sie die Tage wie in Ihren Bedingungen ab Rechnungsdatum und nennen Sie den Tag des Geldeingangs, nicht den der Überweisung.
- Skonto 2 % auf INV-2026-1109, am 6. Tag bezahlt
- Jede Rechnung behält ihre eigene Zeile, damit der Kunde das Skonto der Zahlung zuordnen kann, die es verdient hat.
- Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt
- Eine Zahlung am 19. Tag erreicht nur die niedrigere Stufe; hat der Kunde die höhere abgezogen, fordern Sie die Differenz nach, statt sie gutzuschreiben.
- Ursprüngliche Rechnung
- Nennen Sie Nummer und Datum der korrigierten Rechnung und den Grund: Rücksendung, Preisminderung oder Stornierung.
- Ausgleich
- Geben Sie an, ob der Betrag erstattet oder mit der nächsten Rechnung verrechnet wird.
- Konkret abzustimmender Umfang
- Nennen Sie für jede Rechnung den Zahlungstag und die erreichte Skontostufe und mindern Sie die Steuer mit dem Entgelt, wo Ihre Steuerregeln das verlangen.
Vor dem Versand prüfen
- Gehört „Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt“ zu den korrigierten Positionen, zum Preis der ursprünglichen Rechnung?
- Ist die gutgeschriebene Menge oder der Betrag für „Skonto 2 % auf INV-2026-1109, am 6. Tag bezahlt“ nicht höher als berechnet?
- Weiß der Kunde, warum „Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt“ gutgeschrieben wird: Rücksendung, Preisänderung oder Stornierung?
3 weitere anzeigen
- Mindern Sie nur die betroffenen Positionen und korrigieren Sie die Umsatzsteuer darauf mit dem Satz der ursprünglichen Rechnung.
- Vergeben Sie eine eigene Nummer, statt die Nummer der ursprünglichen Rechnung zu übernehmen oder zu ändern.
- Klären Sie vor dem Versand mit dem Kunden, ob erstattet oder verrechnet wird.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Skonto 2 % auf INV-2026-1102, am 8. Tag bezahlt | 1 × 96,00 € | 96,00 € |
| Skonto 2 % auf INV-2026-1109, am 6. Tag bezahlt | 1 × 64,60 € | 64,60 € |
| Skonto 1 % auf INV-2026-1115, am 19. Tag bezahlt | 1 × 41,00 € | 41,00 € |
| Zwischensumme | 201,60 € | |
| Umsatzsteuer (19 %) | 38,30 € | |
| Gesamt | 239,90 € | |
Gutschrift netto 201,60 €, zurückgerechnete Umsatzsteuer 38,30 €, Gutschrift gesamt 239,90 €.
- Korrigierte Rechnung: INV-2026-1102.
Was auf dem Dokument stehen muss
Welche Angaben eine Gutschrift enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Gutschrift oder Rechnungskorrektur: richtig schreiben
Häufige Fragen
Brauche ich für Skonto überhaupt eine Gutschrift?
Das hängt von Ihren Steuerregeln ab. Manche Länder verlangen, dass die Steuer dem geminderten Entgelt folgt, und akzeptieren dafür eine Gutschrift oder einen Hinweis auf der ursprünglichen Rechnung; andere lassen die Buchung ohne Beleg zu. Prüfen Sie das, bevor Sie diesen Weg wählen.
Der Kunde hat Skonto gezogen, aber zu spät gezahlt. Was nun?
Das Skonto ist nicht verdient. Schreiben Sie dem Kunden, stellen Sie Zahlungstag und Bedingungen gegenüber und fordern Sie den abgezogenen Betrag nach; eine Gutschrift dafür stellen Sie nicht aus.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 201,60 € netto 38,30 €, zusammen 239,90 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Warum eine Rechnungskorrektur ausstellen, statt die Rechnung zu ändern?
Eine versendete Rechnung steht in den Büchern beider Seiten. Ein eigenes Dokument mit eigener Nummer, der Nummer der ursprünglichen Rechnung und dem Grund mindert oder storniert sie, sodass beide Buchführungen nachvollziehbar bleiben.
Wie wird das Dokument nummeriert?
QuoteBill vergibt für jedes neue Dokument automatisch eine eindeutige Nummer. Als Mitglied stellen Sie in den Einstellungen auf fortlaufende Nummern um, etwa CN-2026-0001: eine Folge je Dokumentart, die jedes Kalenderjahr neu beginnt. Eine selbst eingetippte Nummer bleibt, wie sie ist.
Weiterlesen
Lesen Sie zu „Skontogutschrift Vorlage“ auch: Gutschrift oder Rechnungskorrektur: richtig schreiben und Rechnungsarten im Überblick: welches Dokument wann?. Für die Steuer, die mit der Ware gutgeschrieben wird: MwSt.- und GST-Rechner.