Rechnung für Bierlieferungen an die Gastronomie
Rechnung für Bierlieferungen an die Gastronomie: Fässer und Kästen je Sorte, Fasspfand getrennt, Lieferung bis in den Keller und abgeholte Leerfässer.
Vorlagen nach Branche
- Fassbier, 50-Liter-Fass
- Flaschenbier, Kasten mit 24 Flaschen
- Pfand je Fass
- Lieferung bis in den Keller
Leitfaden zur Erstellung
Beispielhafter Ablauf
Umfang und Mengen klären
Beispiel: Gleichen Sie Freigabe und Leistungsnachweis zu „Fassbier, 50-Liter-Fass“ ab, um die Menge für diese Rechnung festzulegen.
Lieferung und Abnahme dokumentieren
Prüfen Sie für jede Position bis einschließlich „Lieferung bis in den Keller“, ob sie abgeschlossen ist. Übergeben Sie Versandangaben, den Ablieferungs- oder Lagernachweis und die vom Kunden bestätigten Mengen.
Abrechnung übermitteln
Übermitteln Sie dem Kunden die endgültigen Beträge, den Lieferbezug und das Fälligkeitsdatum und ordnen Sie den Zahlungseingang der Rechnungsnummer zu.
Die Rechnung einer Brauerei geht meist mit jeder Lieferung an eine Kneipe, ein Restaurant oder einen Getränkehandel. Bier wird je Fass oder Kasten berechnet, und auf Fässern liegt ein Pfand, das bei Rückgabe der Leergebinde erstattet wird; genau hier beginnen die meisten Kontodifferenzen. Die Vorlage führt Bier, Pfand und Lieferung getrennt und lässt die Anmerkungen für Sorten, Sudnummern und die auf derselben Tour abgeholten Leerfässer.
Anzugebende Angaben
- Leistungen und Positionen
- Fassbier, 50-Liter-Fass, Flaschenbier, Kasten mit 24 Flaschen, Pfand je Fass, Lieferung bis in den Keller: Halten Sie die tatsächlich erbrachten Mengen und den Leistungszeitraum fest.
- Fassbier, 50-Liter-Fass
- Nennen Sie jedes Bier mit Alkoholgehalt und Fassgröße und die Sudnummer, wenn der Kunde sie nachverfolgt.
- Flaschenbier, Kasten mit 24 Flaschen
- Zählen Sie die gelieferten Kästen und vermerken Sie, ob auf Flaschen oder Dosen bei Ihnen ein eigenes Pfand liegt.
- Pfand je Fass
- Berechnen Sie das Pfand je geliefertem Fass und notieren Sie die abgeholten Leerfässer, damit sich der Saldo abgleichen lässt.
- Lieferung bis in den Keller
- Halten Sie fest, ob der Preis das Tragen in den Keller umfasst oder nur die Lieferung bis zur Tür.
- Ware und Volumen
- Halten Sie Artikelnummern, Stückzahl, Gewicht oder Volumen, Verpackungseinheiten und Handhabungsvorgaben fest.
- Strecke und Zeitraum
- Legen Sie Start und Ziel, Lager- oder Transportzeitraum, die Verantwortung für das Be- und Entladen und den Ablieferungsnachweis fest.
- Konkret abzustimmender Umfang
- Nennen Sie jedes Bier mit Sorte, Gebinde und Sud, führen Sie das Fasspfand in eigener Position und notieren Sie die abgeholten Leerfässer, damit der Pfandsaldo stimmt.
Vor dem Versand prüfen
- Steht bei „Fassbier, 50-Liter-Fass“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Ist „Flaschenbier, Kasten mit 24 Flaschen“ zum vereinbarten Preis berechnet, und sind Änderungen freigegeben?
- Ist „Pfand je Fass“ fertig und abgenommen, oder gehört es auf eine spätere Rechnung?
4 weitere anzeigen
- Steht bei „Lieferung bis in den Keller“ die tatsächlich gelieferte Menge, nicht die zuerst angebotene?
- Prüfen Sie die Bedingungen für Zuschläge bei Standzeit, erneuter Zustellung, Retouren und Sonderhandling.
- Gleichen Sie Versand-, Eingangs- und Empfangsmengen ab und begründen Sie Abweichungen.
- Gleichen Sie die erbrachten Leistungen mit Auftrag oder Freigabe ab und prüfen Sie Fälligkeitsdatum und bereits erhaltene Zahlungen.
Rechenbeispiel mit Beispielzahlen
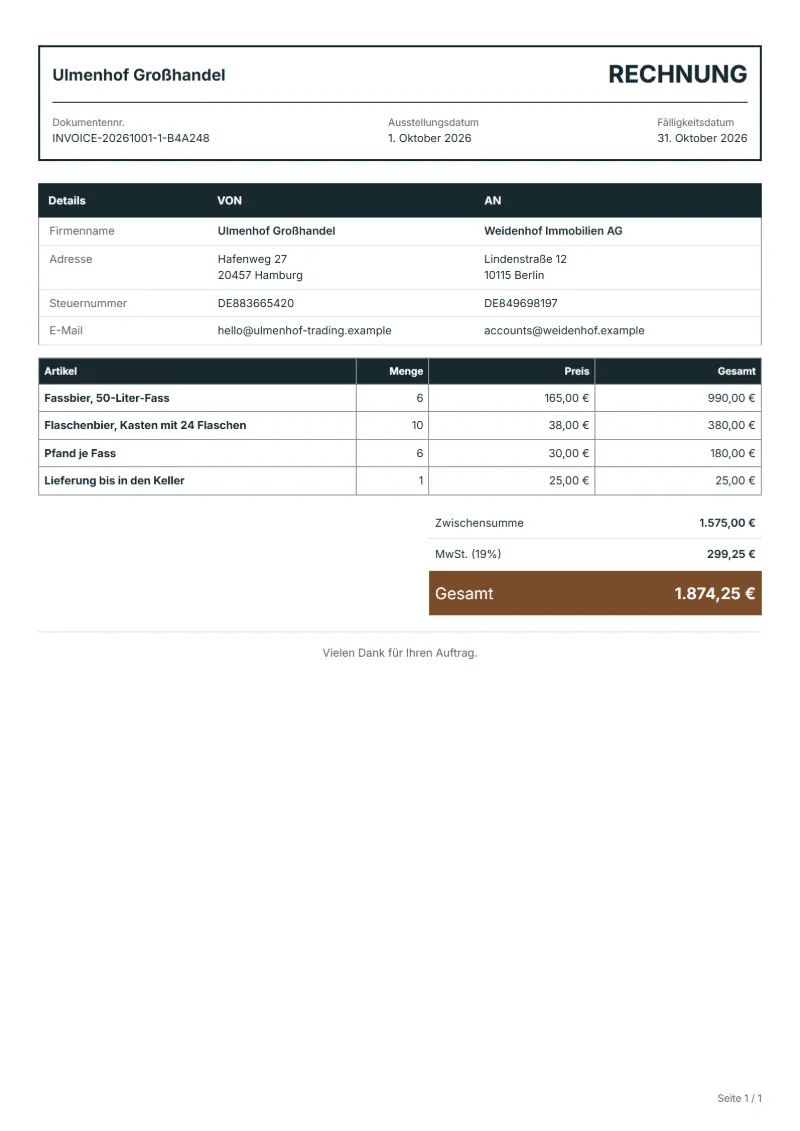
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 4 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Fassbier, 50-Liter-Fass | 6 × 165,00 € | 990,00 € |
| Flaschenbier, Kasten mit 24 Flaschen | 10 × 38,00 € | 380,00 € |
| Pfand je Fass | 6 × 30,00 € | 180,00 € |
| Lieferung bis in den Keller | 1 × 25,00 € | 25,00 € |
| Zwischensumme | 1.575,00 € | |
| Umsatzsteuer (19 %) | 299,25 € | |
| Gesamt | 1.874,25 € | |
Nettobetrag 1.575,00 €, Umsatzsteuer 299,25 €, zu zahlender Gesamtbetrag 1.874,25 €.
Was auf dem Dokument stehen muss
Welche Angaben eine Rechnung enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Rechnung schreiben: Pflichtangaben nach § 14 UStG
Häufige Fragen
Wie zeige ich zurückgegebene Leerfässer?
Vermerken Sie die abgeholte Zahl auf der Rechnung derselben Lieferung und stellen Sie, wenn Sie Pfand über das Kundenkonto führen, eine Gutschrift für das erstattete Pfand aus. Ein Monatsauszug zeigt dann ausgegebene und zurückgekommene Fässer.
Gehört die Biersteuer auf die Rechnung?
Das hängt von den Regeln Ihres Landes ab und davon, ob Ihre Preise sie schon enthalten. Klären Sie, was die Steuerbehörde erwartet; muss sie ausgewiesen werden, nennen Sie sie in eigener Position oder als Vermerk.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 1.575,00 € netto 299,25 €, zusammen 1.874,25 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Wie nummeriere ich Rechnungen?
Verwenden Sie je Unternehmen eine lückenlose Folge und nie dieselbe Nummer zweimal. Eine bereits versendete Rechnung wird nicht gelöscht, sondern durch eine Korrektur berichtigt.
Kann ich sie in einer anderen Sprache oder Währung nutzen?
Ja. Die Dokumentsprache lässt sich auf eine von 33 Sprachen stellen, und mit der Länderauswahl wechseln Währung, Datumsformat und Steuersatz mit.
Weiterlesen
Lesen Sie zu „Rechnung für Bierlieferungen an die Gastronomie“ auch: Rechnung schreiben: Pflichtangaben nach § 14 UStG und Zahlungsziel auf der Rechnung: 14 Tage, 30 Tage, Skonto. Für die Steuerzeile: MwSt.- und GST-Rechner.