Gutschrift bei Forderungsausfall Vorlage
Gutschrift bei Forderungsausfall als Vorlage: eine uneinbringliche Rechnung Position für Position ausbuchen, mit Einzugsschritten und geprüfter Steuer.
Vorlagen nach Branche
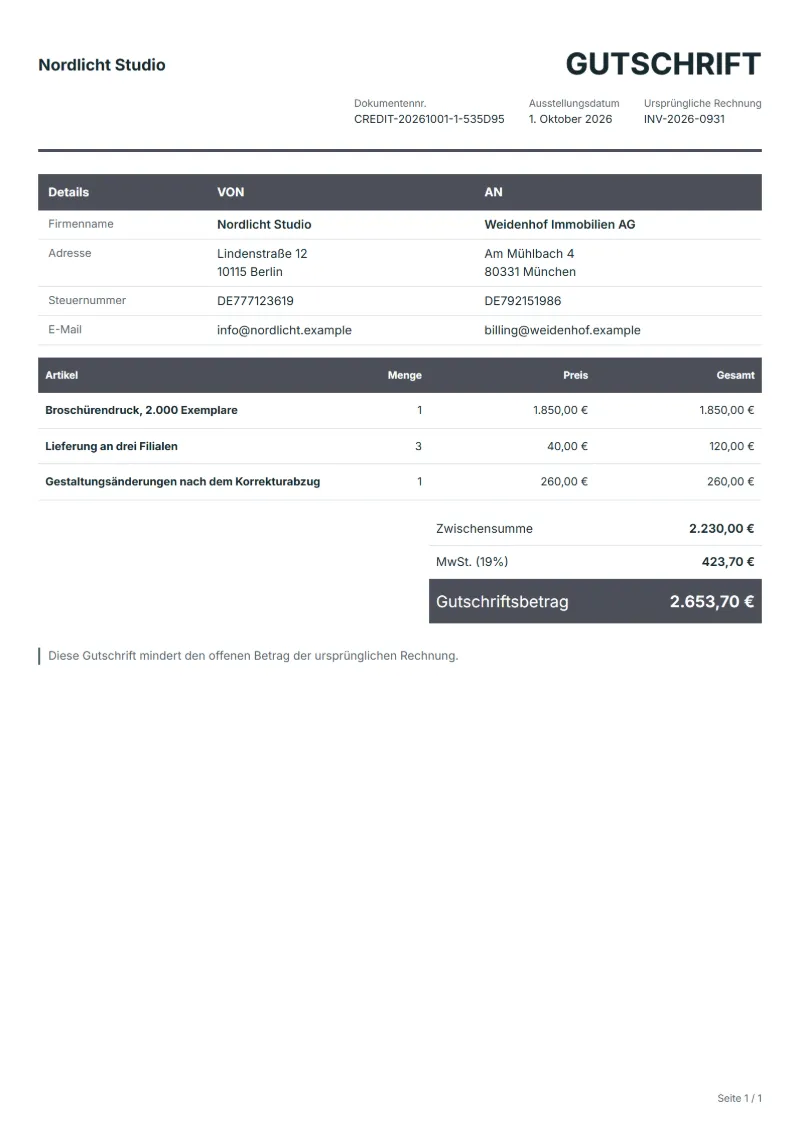
- Broschürendruck, 2.000 Exemplare
- Lieferung an drei Filialen
- Gestaltungsänderungen nach dem Korrekturabzug
Leitfaden zur Erstellung
Beispielhafter Ablauf
Rechnung und Grund bestimmen
Beispiel: Suchen Sie für „Broschürendruck, 2.000 Exemplare“ die ursprüngliche Rechnung, notieren Sie Nummer und Datum und halten Sie den Grund fest: Rücksendung, Preisminderung oder Stornierung.
Betroffene Positionen mindern
Tragen Sie für jede betroffene Position bis „Gestaltungsänderungen nach dem Korrekturabzug“ die gutgeschriebene Menge oder den Betrag ein, damit die Steuer anteilig zurückgeht.
Senden und ausgleichen
Senden Sie die Korrektur an den Kunden, erstatten Sie den Betrag oder verrechnen Sie ihn mit der nächsten Rechnung, und bewahren Sie beide Dokumente zusammen auf.
Wenn Mahnungen, Anrufe und vielleicht ein Inkassobüro nichts gebracht haben, muss eine unbezahlte Rechnung irgendwann aus der Liste der offenen Forderungen verschwinden. Viele Buchhaltungsprogramme erledigen das mit einer Gutschrift auf die offene Rechnung, gebucht auf ein Konto für Forderungsausfälle. Diese Vorlage ist dieser interne Beleg: Sie nennt die Rechnung, schreibt ihre Positionen gut und hält Grund und Einzugsverlauf zusammen fest. Ob der Kunde sie erhält und wie die Steuer berichtigt wird, hängt von Ihren Steuerregeln ab.
Anzugebende Angaben
- Leistungen und Positionen
- Broschürendruck, 2.000 Exemplare, Lieferung an drei Filialen, Gestaltungsänderungen nach dem Korrekturabzug: nur die geminderten oder stornierten Positionen, mit der gutgeschriebenen Menge oder dem Betrag.
- Broschürendruck, 2.000 Exemplare
- Schreiben Sie jede Position genau so gut, wie sie berechnet wurde, damit die Ausbuchung Zeile für Zeile zur ursprünglichen Rechnung passt.
- Lieferung an drei Filialen
- Lieferkosten gehören zur selben unbezahlten Rechnung und werden mit ihr ausgebucht, nicht einzeln offen gelassen.
- Gestaltungsänderungen nach dem Korrekturabzug
- War ein Teil der Rechnung nicht unbezahlt, sondern strittig, regeln Sie diesen Teil zuerst mit einer eigenen Gutschrift und eigenem Grund.
- Ursprüngliche Rechnung
- Nennen Sie Nummer und Datum der korrigierten Rechnung und den Grund: Rücksendung, Preisminderung oder Stornierung.
- Ausgleich
- Geben Sie an, ob der Betrag erstattet oder mit der nächsten Rechnung verrechnet wird.
- Konkret abzustimmender Umfang
- Verweisen Sie auf die unbezahlte Rechnung, halten Sie die Einzugsschritte und den Grund der Ausbuchung fest und klären Sie mit Ihrer Steuerberatung, ob der Kunde eine Kopie erhält.
Vor dem Versand prüfen
- Gehört „Broschürendruck, 2.000 Exemplare“ zu den korrigierten Positionen, zum Preis der ursprünglichen Rechnung?
- Ist die gutgeschriebene Menge oder der Betrag für „Lieferung an drei Filialen“ nicht höher als berechnet?
- Weiß der Kunde, warum „Gestaltungsänderungen nach dem Korrekturabzug“ gutgeschrieben wird: Rücksendung, Preisänderung oder Stornierung?
3 weitere anzeigen
- Mindern Sie nur die betroffenen Positionen und korrigieren Sie die Umsatzsteuer darauf mit dem Satz der ursprünglichen Rechnung.
- Vergeben Sie eine eigene Nummer, statt die Nummer der ursprünglichen Rechnung zu übernehmen oder zu ändern.
- Klären Sie vor dem Versand mit dem Kunden, ob erstattet oder verrechnet wird.
Rechenbeispiel: Ausbuchung eines nie bezahlten Druckauftrags
Die Zahlen sind ein Beispiel mit einem Steuersatz von 19 %. Rechnung INV-2026-0931 über einen Broschürendruck, drei Filiallieferungen und Gestaltungsänderungen blieb trotz zwei Mahnungen, letzter Zahlungsaufforderung und eines Inkassoversuchs unbezahlt. Die Druckerei bucht die ganze Rechnung aus.
- Positionen: jede Zeile der ursprünglichen Rechnung, vollständig gutgeschrieben.
- Anmerkungen: die Daten der Mahnungen und der Abschlussbericht des Inkassobüros.
- Steuer: hier anteilig gezeigt; ob sie zurückzuholen ist, klären Sie mit Ihrer Steuerberatung.
| Position | Gutgeschrieben / berechnet × Einzelpreis | Betrag |
|---|---|---|
| Broschürendruck, 2.000 Exemplare | 1 / 1 × 1.850,00 € | 1.850,00 € |
| Lieferung an drei Filialen | 3 / 3 × 40,00 € | 120,00 € |
| Gestaltungsänderungen nach dem Korrekturabzug | 1 / 1 × 260,00 € | 260,00 € |
| Gutschrift ohne Steuer | 2.230,00 € | |
| Umsatzsteuer (19 %) | 423,70 € | |
| Gutschrift gesamt | 2.653,70 € | |
| Ursprüngliche Rechnung | 2.653,70 € | |
| Restbetrag der Rechnung | 0,00 € | |
Die Gutschrift beträgt 2.230,00 € zuzüglich 423,70 € Steuer, insgesamt 2.653,70 €, also die ganzen 2.653,70 € der ursprünglichen Rechnung. In den offenen Posten steht die Rechnung jetzt mit 0,00 €.
Häufige Fehler bei der Ausbuchung von Forderungen
- Die Ausbuchung an den Kunden schicken, als sei die Schuld erlassen.
- Ausbuchen, bevor die Einzugsschritte dokumentiert sind.
- Steuer zurückholen, ohne die Voraussetzungen der Berichtigung zu prüfen.
- Nummer und Datum der ursprünglichen Rechnung weglassen.
- Die ursprüngliche Rechnung löschen, statt sie gutzuschreiben.
Was auf dem Dokument stehen muss
Mit diesen Angaben lässt sich eine Gutschrift leichter freigeben und ablegen.
- Eine eigene Nummer und das Ausstellungsdatum
- Nummer und Datum der ursprünglichen Rechnung
- Der Grund: Rücksendung, Preisminderung oder Stornierung
- Die korrigierten Positionen mit Menge und Betrag
- Die zurückgenommene Umsatzsteuer und der Gesamtbetrag der Korrektur
- Der Ausgleich: Erstattung oder Verrechnung mit der nächsten Rechnung
- Eine Rechnungskorrektur (Stornorechnung) nennt Nummer und Datum der ursprünglichen Rechnung und den Korrekturbetrag samt Umsatzsteuer. Die Bezeichnung „Gutschrift“ meint umsatzsteuerlich die Abrechnung durch den Leistungsempfänger (§ 14 Abs. 2 Satz 2 UStG).
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Häufige Fragen
Soll ich diese Gutschrift dem Kunden schicken?
Meist ist sie ein interner Beleg, der die Rechnung in Ihren Büchern ausgleicht. Verschickt, kann sie wie ein Erlass der Schuld wirken, und in manchen Steuersystemen ändert sie auch die Steuerlage des Kunden. Fragen Sie Ihre Steuerberatung, bevor etwas hinausgeht.
Verzichte ich mit der Ausbuchung auf die Forderung?
Nein, solange Sie dem Kunden nichts anderes erklären. Die Forderung kann weiter verfolgt werden; geht später Geld ein, buchen Sie es als Eingang auf eine abgeschriebene Forderung und prüfen, ob eine Steuerberichtigung rückgängig zu machen ist.
Ab wann darf eine Rechnung ausgebucht werden?
Das bestimmen Ihre Bilanzierungsregeln und das Steuerrecht. Oft werden Nachweise über Einzugsversuche oder eine Mindestdauer des Verzugs verlangt, bevor eine Ausbuchung steuerlich zählt; bewahren Sie Mahnungen und Schreiben auf.
Bekomme ich die Umsatzsteuer der Rechnung zurück?
Häufig über ein eigenes Verfahren zur Berichtigung bei Uneinbringlichkeit mit eigenen Voraussetzungen, das eher über die Steueranmeldung als über eine Gutschrift läuft. Klären Sie das mit Ihrer Steuerberatung, bevor Sie Ihre Steuerschuld mindern.
Kann ich nur einen Teil einer Rechnung ausbuchen?
Ja. Schreiben Sie die Positionen oder den Betrag gut, den Sie nicht mehr erwarten, und lassen Sie den Rest offen, etwa wenn ein Kunde im Insolvenzverfahren voraussichtlich eine Quote zahlt.
Wie wird die Steuer in dieser Vorlage berechnet?
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen. Der Editor hält Nettobetrag, Steuer und Gesamtbetrag getrennt und berechnet alle drei neu, sobald Sie Menge, Einzelpreis oder Land ändern.
Kann ich die Vorlage als Excel, Word oder PDF herunterladen?
Ja. Für ein PDF brauchen Sie kein Konto: Vorlage ausfüllen und über Drucken / PDF speichern. Die Excel- und die Word-Datei laden Sie mit einem kostenlosen Konto direkt auf dieser Seite herunter, und in der Excel-Datei bleiben die Formeln erhalten: Wenn Sie eine Menge ändern, werden Steuer und Gesamtbetrag neu berechnet.
Weiterlesen
Lesen Sie zu „Gutschrift bei Forderungsausfall Vorlage“ auch: Gutschrift oder Rechnungskorrektur: richtig schreiben und Offene Rechnung: Erinnerung, Teilzahlung, Kontoauszug. Für die Steuer, die mit der Ware gutgeschrieben wird: MwSt.- und GST-Rechner.