SLA未達のサービスクレジットノートテンプレート
稼働率や応答時間の目標を達成できなかった月に、SLAの基準表にもとづいてサービスクレジットを与えるクレジットノートのテンプレート。対象の請求書と測定の根拠を記入できます。
業種別テンプレート
- ホスティング:稼働率99.1%(目標99.9%)
- サポート:P1対応が1時間超過(2件)
- バックアップ:月次の復元テスト未実施
作成ガイド
進め方の例
元の請求書と理由の確認
例:「ホスティング:稼働率99.1%(目標99.9%)」について元の請求書を探して番号と日付を控え、返品・値引き・取消しのどれにあたるかを記録します。
対象項目の減額
「バックアップ:月次の復元テスト未実施」まで減額する項目ごとにクレジットする数量や金額を入力し、税額も比例して戻します。
送付と精算
取引先にクレジットノートを送り、返金または次回の請求での相殺を行い、二つの書類をあわせて保管します。
サービスレベル契約は数字を約束します。稼働時間、応答までの時間、復元できるバックアップなどです。ある月にその数字に届かなかった場合、契約は通常、損害賠償の代わりにSLAの基準表にもとづくサービスクレジットをお客様に与えます。このクレジットノートはその月の請求書に対する減額を記録するもので、未達の目標ごとに1行を置き、約束した数値の横に実測値を書いてクレジットの根拠を示します。
記載する項目
- 納品物と作業項目
- ホスティング:稼働率99.1%(目標99.9%), サポート:P1対応が1時間超過(2件), バックアップ:月次の復元テスト未実施:減額または取り消す項目だけを、クレジットする数量や金額とともに記載します。
- ホスティング:稼働率99.1%(目標99.9%)
- 実測の稼働率と目標、その数値の出どころである監視レポートを書き、SLAが除外しているなら予告済みの保守時間は除きます。
- サポート:P1対応が1時間超過(2件)
- 応答時間を超えたチケットは番号で並べます。お客様は自社の記録と照らし合わせます。
- バックアップ:月次の復元テスト未実施
- テストの未実施は、SLAが測定対象のサービスと定めている場合だけクレジットになります。そうでなければサービス報告書に記録します。
- 元の請求書
- 訂正する請求書の番号と日付、理由(返品、値引き、取消し)を記載します。
- 精算方法
- クレジット額を返金するか、次回の請求で相殺するかを記載します。
- 具体的に確認する範囲
- 対象月と未達だったサービスレベルを書き、SLAの基準表が未達ごとにどうクレジットを定めるかを示し、契約が定める上限を超えないようにします。
送付前の確認事項
- 「ホスティング:稼働率99.1%(目標99.9%)」は訂正の対象で、元の請求書の単価で記載していますか。
- 「サポート:P1対応が1時間超過(2件)」のクレジット数量や金額は、請求した分を超えていませんか。
- 取引先は「バックアップ:月次の復元テスト未実施」をクレジットする理由(返品、価格変更、取消し)を知っていますか。
あと3件を表示
- 対象の項目だけを減額し、その税額も元の請求書と同じ税率で戻します。
- 元の請求書番号を流用・変更せず、クレジットノートには独自の番号を付けます。
- 送付の前に、返金か相殺かを取引先と合意します。
記入例:3つのサービスレベルが未達だった月
金額は例で、税率は10%です。請求書INV-2026-0931は、ホスティング、サポート、バックアップの30日分をサービスごとの日額で請求しました。SLAの基準表は、未達の目標ごとに料金の日数をクレジットとして定めています。稼働率で3日、サポートの応答で2日、復元テストの未実施で1日です。
- 明細:サービスごとに、その日額でクレジットする日数を書きます。
- 消費税:価格の減額と同じく、比例して減らします。
- 備考:監視レポート、チケット番号、上限を適用したかどうかを書きます。
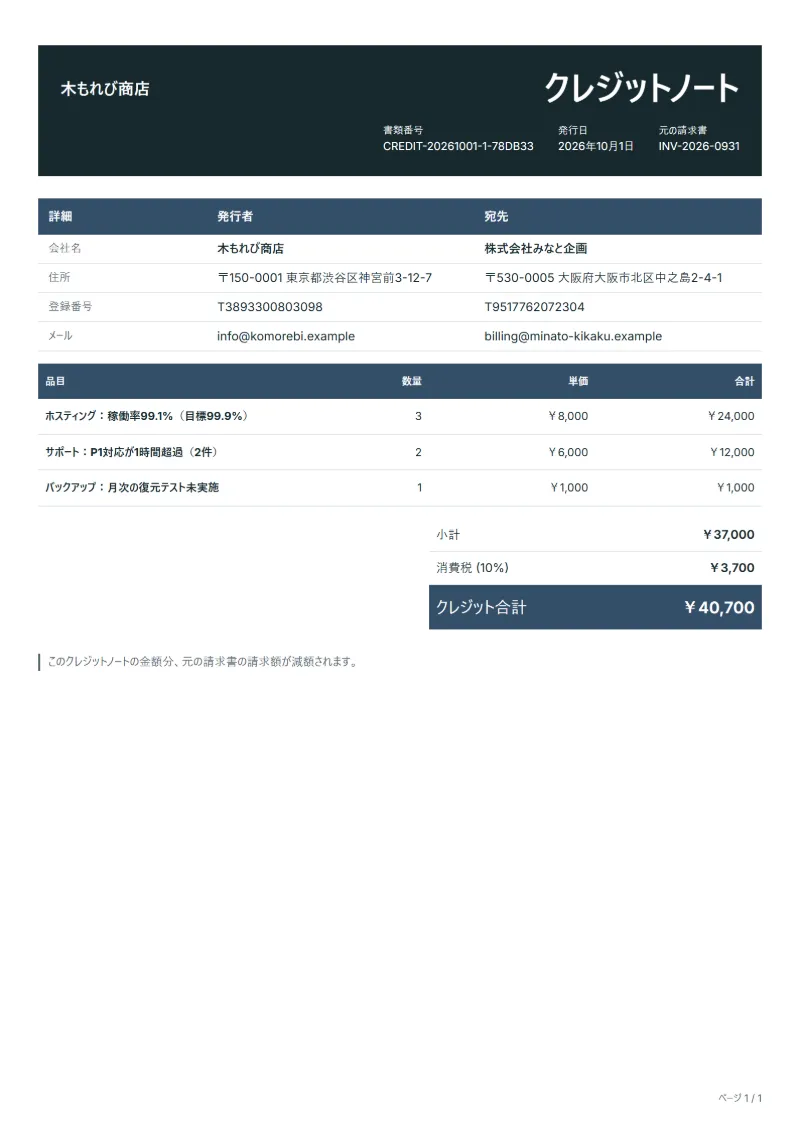
| 品目 | 減額 / 請求数量 × 単価 | 金額 |
|---|---|---|
| ホスティング:稼働率99.1%(目標99.9%) | 3 / 30 × 8,000円 | 24,000円 |
| サポート:P1対応が1時間超過(2件) | 2 / 30 × 6,000円 | 12,000円 |
| バックアップ:月次の復元テスト未実施 | 1 / 30 × 1,000円 | 1,000円 |
| 税抜の減額 | 37,000円 | |
| 消費税 (10%) | 3,700円 | |
| 減額合計 | 40,700円 | |
| 元の請求書 | 495,000円 | |
| 請求書の残額 | 454,300円 | |
減額する金額は37,000円、消費税は3,700円で、クレジットの合計は40,700円になります。元の請求書の金額495,000円からこのクレジットを差し引くと、お客様がその月のサービスに実際に支払う額は454,300円です。クレジットは翌月の請求から差し引く旨も備考に書いておきます。
SLAクレジットノートでよくある間違い
- SLAが定めるサービスクレジットの上限を超えてクレジットする
- クレジットが属する請求書と対象月を書かない
- SLAが除外する予告済みの保守時間を停止時間に数える
- 根拠となる測定レポートなしにクレジットを発行する
- SLAが次回の請求から差し引くと定めているのに現金で返す
書類に記載が必要な項目
クレジットノートに次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- クレジットノート自体の番号と発行日
- 元の請求書の番号と日付
- 理由(返品、値引き、取消し)
- 減額する品目と数量・金額
- 戻す消費税額とクレジットの合計
- 精算方法(返金、または次回の請求で相殺)
- 適格請求書発行事業者が国内取引で返品や値引きを行うときは、返還インボイス(適格返還請求書)として登録番号、返品・値引きの日付と元の取引の日付、税率ごとの返還額と消費税額などを記載します。税込1万円未満の返品・値引きは交付義務が免除されます。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
よくある質問
サービスクレジットは返金と同じですか?
多くの場合は違います。たいていのSLAはクレジットを次回の請求から差し引くと定め、それを障害に対するお客様の主な救済としています。クレジットノートは減額を記録するもので、お金を返すのは契約や別の合意でそう決めた場合です。
稼働率は誰が計算しますか?
SLAに定めた方法に従います。測定期間、監視データの出どころ、計画保守などの除外事由です。クレジットノートにレポートを引用すれば、双方が同じ数字で話せます。
クレジットで消費税も減りますか?
多くの提供者はサービスクレジットを価格の減額とみなし、このテンプレートのように税も比例して減らします。契約が賠償金と位置づけている場合は、扱いを税理士に確認してください。
お客様が当社の計算より大きなクレジットを求めてきたら?
双方が合意できる額でクレジットを発行し、残りの請求は確認中であることを備考に書きます。確認の結果がお客様の主張どおりなら、二枚目のクレジットノートを発行します。
クレジットできる額に上限はありますか?
多くのSLAは、対象サービスの月額料金の一定割合を上限としています。発行前に上限を確認し、上限を適用した場合は備考にその旨を書きます。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
デザインや色は変えられますか。
はい。エディターで印刷のレイアウトと書類の色を選び直せます。変えても金額は変わらず、PDF・ワード・エクセルのファイルも選んだレイアウトに従います。
関連記事
SLA未達のサービスクレジットノートテンプレートの作成前に読んでおきたい記事は、クレジットノートとは|デビットノートとの違い・書き方と返還インボイスと請求書番号の付け方:連番のルールと訂正の記録です。品物にかかった税額もあわせて訂正するときは、VAT・GST計算ツールが役に立ちます。