工事保留金の請求書テンプレート
出来高払いから留保された保留金を、完成時や瑕疵担保期間の終了後に請求するテンプレート。契約本体と追加工事を分け、根拠となる書類も記載できます。
業種別テンプレート
- 実質完成時の保留金支払分(50%)
- 追加工事No.4の保留金
- 追加工事No.6の保留金
作成ガイド
進め方の例
範囲と数量の確認
例:「実質完成時の保留金支払分(50%)」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「追加工事No.6の保留金」まで各項目の完了状況を確認します。完了数量、現場写真、合意した試験結果と残りの手直し作業を確認します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
多くの工事契約では、発注者が瑕疵に備えて出来高払いのたびに一定割合を留保します。このお金は完成時に半分、瑕疵担保期間が終わったときに残りが支払われることが多いものの、施工者が請求しなければ戻ってきません。この請求書がその依頼です。契約本体と追加工事ごとに留保額を分けて記載し、発注者が支払記録と一つずつ照合できるようにします。
記載する項目
- 納品物と作業項目
- 実質完成時の保留金支払分(50%), 追加工事No.4の保留金, 追加工事No.6の保留金:実際に提供した数量と作業期間を記録します。
- 実質完成時の保留金支払分(50%)
- 今回の半分が支払われる根拠となる完成確認書や引渡日を書きます。根拠がないと支払われずに差し戻されることがよくあります。
- 追加工事No.4の保留金
- 追加工事分の保留金は忘れがちです。実際に控除された出来高確認書から金額を拾って書きます。
- 追加工事No.6の保留金
- 追加工事ごとに1行にすると、争いのある1件のために残りの支払いまで止まることがありません。
- 現場と実測数量
- 現場の所在地、作業区画、面積・長さ・数量、現場に入れる時間帯を記載します。
- 資材と工程の範囲
- 資材の仕様、工賃、解体・廃棄・原状回復の扱い、工程ごとの完了基準を決めます。
- 具体的に確認する範囲
- 保留率、契約本体と追加工事ごとに留保された総額、今回が何回目の支払いか、その根拠となる完成確認や瑕疵期間終了の書類を示します。
送付前の確認事項
- 「実質完成時の保留金支払分(50%)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「追加工事No.4の保留金」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「追加工事No.6の保留金」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 実測や図面変更で数量が変わった場合の承認手順を決めます。
- 顧客支給の資材と、他社が先に終える作業を確認します。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
サンプルの金額で見る記入例
以下の金額は、このテンプレートの計算の流れを示すための架空の例です。日本円建ての3行に、消費税10%をかけています。
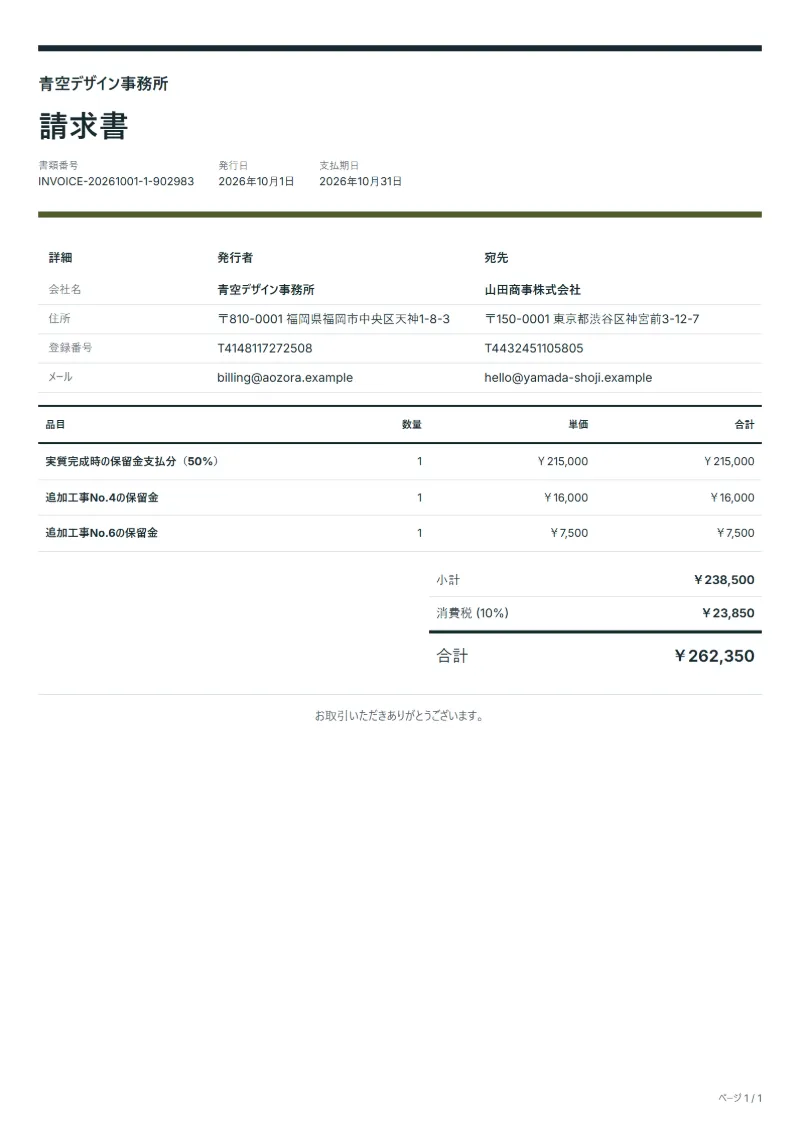
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 実質完成時の保留金支払分(50%) | 1 × 215,000円 | 215,000円 |
| 追加工事No.4の保留金 | 1 × 16,000円 | 16,000円 |
| 追加工事No.6の保留金 | 1 × 7,500円 | 7,500円 |
| 小計 | 238,500円 | |
| 消費税 (10%) | 23,850円 | |
| 合計 | 262,350円 | |
税抜金額238,500円、消費税23,850円、ご請求金額の合計262,350円です。
書類に記載が必要な項目
請求書に記載が必要な項目と、それぞれが必要な理由は、下のガイドにまとめています。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
保留金の残り半分はいつ請求できますか?
契約で定めた条件がそろったときです。通常は瑕疵担保期間が終わり、指摘された不具合の確認を受けた後です。完成時にその日付を予定表に書いておきましょう。誰も請求しない保留金は何年も支払われないことがあります。
保留金の支払時に消費税はかかりますか?
国や、それまでの請求書の課税方法によって異なります。保留金を支払うときや請求するときに税が生じる制度もあれば、出来高請求の時点で課税済みの制度もあります。税率を設定する前に税理士に確認してください。
この請求書の消費税はどう計算しますか。
上の記入例では、税抜金額238,500円に消費税10%をかけて税額は23,850円、合計は262,350円です。数量や単価、国を変えると、エディターが三つとも計算し直します。
このテンプレートは無料ですか。
はい。アカウントがなくても、このテンプレートに入力して印刷したりPDFで保存したりでき、支払いの手順も書類への透かしもありません。アカウントに保存したり、エクセル・ワードでダウンロードしたりするには、無料のアカウントが必要です。
取引先にメールで送れますか。
はい、お使いのメールアプリから送れます。無料アカウントでログインすると、エディターのダウンロードメニューに書類をメールで送る項目があり、書類の内容を書いたメールの下書きがメールアプリに開きます。QuoteBillからは送信しないので、PDFを保存して添付してから送ってください。
関連記事
工事保留金の請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書番号の付け方:連番のルールと訂正の記録です。税額の計算にはVAT・GST計算ツールが使えます。