顧問料請求書テンプレート
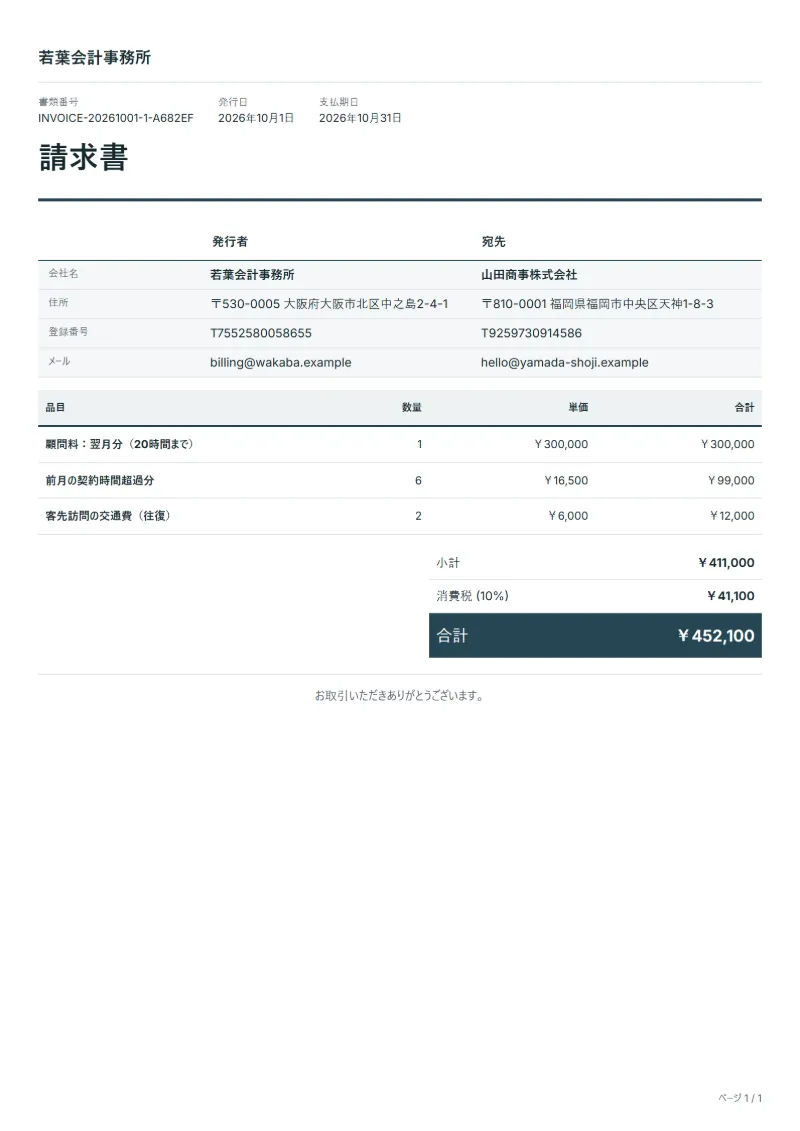
毎月定額の顧問料を受け取る専門家向けの請求書テンプレート。翌月分の顧問料は前払いで、前月の超過時間と交通費などの経費はそれぞれ別の行で記入できます。
業種別テンプレート
- 顧問料:翌月分(20時間まで)
- 前月の契約時間超過分
- 客先訪問の交通費(往復)
作成ガイド
進め方の例
範囲と数量の確認
例:「顧問料:翌月分(20時間まで)」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「客先訪問の交通費(往復)」まで各項目の完了状況を確認します。確認した資料のバージョンとともに、最終報告書または業務記録を顧客に引き渡します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
顧問料は、弁護士、税理士、ITコンサルタント、マーケティング顧問など、時間を確保しておく専門家に毎月決まった額を支払う仕組みです。請求書はふつう月が始まる前に送り、取り決めた時間までを含みます。それを超えた業務は、作業記録を締めた後に別途請求します。顧問料、超過分、経費を分けておくと、契約内容が今も合っているかをお客様がひと目で判断できます。
記載する項目
- 納品物と作業項目
- 顧問料:翌月分(20時間まで), 前月の契約時間超過分, 客先訪問の交通費(往復):実際に提供した数量と作業期間を記録します。
- 顧問料:翌月分(20時間まで)
- 対象月と含まれる時間を書くと、顧問料が何もせずに払うお金ではなく、確保した時間の対価として伝わります。
- 前月の契約時間超過分
- 超過時間は取り決めた時間単価と時間数で請求し、作業記録を添付するか要約します。
- 客先訪問の交通費(往復)
- 交通費は訪問ごと、または日付ごとに書きます。近距離の訪問が顧問料に含まれるなら、それ以外の分だけを請求します。
- 業務範囲と提供資料
- 検討対象、資料のバージョン、顧客が提供する資料とその提出期限を記載します。
- 作業時間と完了基準
- 時間単価か定額かの基準、会議の回数、成果物の形式と修正回数を明記します。
- 具体的に確認する範囲
- 顧問料が対象とする期間と含まれる時間を示し、超過時間は記録を添えて翌月に請求し、経費は顧問料の行に混ぜません。
送付前の確認事項
- 「顧問料:翌月分(20時間まで)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「前月の契約時間超過分」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「客先訪問の交通費(往復)」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 会議の準備時間と事後の修正が報酬に含まれるかを確認します。
- 追加調査や範囲変更を承認できる担当者を決めます。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
記入例:翌月の顧問料と前月の超過時間
金額は例で、税率は10%です。コンサルタントの契約では、月30万円で20時間までを前払いで請求し、それを超えた分は1時間16,500円で翌月に請求すると決めています。前月は6時間超過し、客先訪問が2回ありました。
- 顧問料:翌月分30万円を、20時間を含む旨とともに1行で書きます。
- 超過分:締めた作業記録の6時間を1時間16,500円で書きます。
- 交通費:往復2回を取り決めた定額で書きます。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 顧問料:翌月分(20時間まで) | 1 × 300,000円 | 300,000円 |
| 前月の契約時間超過分 | 6 × 16,500円 | 99,000円 |
| 客先訪問の交通費(往復) | 2 × 6,000円 | 12,000円 |
| 小計 | 411,000円 | |
| 消費税 (10%) | 41,100円 | |
| 合計 | 452,100円 | |
3行の合計は411,000円、税率10%の消費税は41,100円、請求総額は452,100円です。この契約では未使用の時間は消滅するため、備考には前月の使用時間だけを書き、繰越はないと示します。
顧問料請求書でよくある間違い
- 対象期間を書かず、二枚の請求書が同じ月を請求しているように見える
- いつ作業したかの記録なしに超過時間を請求する
- 交通費やソフトウェア費を顧問料の行に混ぜる
- 残り時間を一度も示さないまま積み上げる
- 合意した値上げ後も旧金額のまま、あるいは通知なしに新金額を適用する
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
顧問料は月の前と後のどちらに請求しますか?
多くの契約では、対象期間の初めに顧問料を前払いで請求し、契約時間を超えた分は後から請求します。各行に対象期間を書いておけば、どの月の金額かでお客様が迷いません。
お客様が使わなかった時間はどうなりますか?
契約で決まります。消滅するなら備考にその旨を書き、繰り越すなら繰越時間を示します。返金すると決めている場合は、翌月の顧問料を黙って減らすのではなく、期間の終わりにクレジットノートを発行します。
定額の顧問料でも時間を示す必要がありますか?
請求の条件としては不要ですが、使った時間を短くまとめておくと信頼につながり、顧問料の増減を相談するときもずっと話しやすくなります。
顧問料を値上げするにはどうしますか?
契約で定めた期間を置いて通知し、新しい金額が適用される最初の期間から改定後の額を書きます。直前の請求書の備考で予告しておくと、お客様も予算を組みやすくなります。
将来の弁護士費用として預かるお金もこの請求書に載せますか?
将来の業務に備えて預かるお金には、職業団体の預り金の規則が適用されることがあります。このテンプレートは提供した業務の報酬のためのものなので、預り金を請求する前に所属団体に確認してください。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
取引先にメールで送れますか。
はい、お使いのメールアプリから送れます。無料アカウントでログインすると、エディターのダウンロードメニューに書類をメールで送る項目があり、書類の内容を書いたメールの下書きがメールアプリに開きます。QuoteBillからは送信しないので、PDFを保存して添付してから送ってください。
関連記事
顧問料請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書の支払期限の書き方:支払条件と期日の決め方です。税額の計算にはVAT・GST計算ツールが使えます。