講師料・講演料の請求書テンプレート
研修・セミナー・講演の講師料や講演料の請求書テンプレート。講師料、研修資料の作成、交通費を別の行に分け、実施日とテーマとともに記載します。エクセル・ワード・PDFに対応。
業種別テンプレート
- 研修講師料(半日)
- 研修資料の作成
- 交通費
講師料・講演料の請求書の書き方
進め方の例
講師料を書く
「研修講師料(半日)」から、研修のテーマ、実施日、時間、合意した講師料を書きます。
資料と交通費を足す
資料作成や経費の行を「交通費」まで足し、交通費は実費で書いて、切符や領収書を保管します。
送って照合する
研修のあとすぐに請求書を送り、入金があったら請求書番号で照合します。
企業の研修部門、大学、公的機関、学会などから依頼を受けた講師や講演者が、主催者に送る請求書です。こうした組織では経理部門が依頼内容と照らして支払うため、講演のタイトル、日付、依頼番号を主催者の記録と一致させます。個人に支払う講演料は源泉徴収の対象になることがあるため手取り額は事前に確認し、講演を録画して公開する場合は講師料とは別に取り決めます。
記載する項目
- 納品物と作業項目
- 研修講師料(半日), 研修資料の作成, 交通費:研修は合意した講師料で、資料の作成は別の行で、交通費は実費で別の行に請求します。
- 研修講師料(半日)
- 主催者のプログラムに載っているとおりに講演名と日付、時間を書きます。経理担当者はそのプログラムと照合します。
- 研修資料の作成
- 取り決めがある場合だけ資料作成費を請求し、「スライド40枚と配布資料」のように何を作ったかを書きます。
- 交通費
- 実際の運賃か走行距離を書き、乗車券などの控えを添えます。主催者は合意した等級の交通費だけを支払うことが多くあります。
- 研修名・日時・対象
- 研修や講演のテーマ、実施日と時間、会場かオンラインか、受講者(例:新入社員30名)を、依頼の内容どおりに書きます。
- 講師料と経費
- 講師料、配布資料やスライドの作成費、交通費・宿泊費をそれぞれ別の行にし、経費を実費で請求するかどうかを書きます。報酬と消費税を分けて書くと、支払う側が源泉徴収の計算をしやすくなります。
- 具体的に確認する範囲
- 講演・研修の日付、時間、テーマ、対象者を書き、資料作成費と交通費は講師料と別の行にします。
送付前の確認事項
- 「研修講師料(半日)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「研修資料の作成」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「交通費」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 依頼書の番号など、相手先の経理が支払いの前に確認する番号を書きます。
- 講師料・講演料は源泉徴収の対象になることがあります。差し引くのは支払う側なので、事前に相手先と確認し、源泉徴収額と振込予定額は備考に書きます。
- 実施日とともに完了した研修を書き、支払期日とすでに受け取った金額を書きます。
講師料の請求書の書き方:記入例
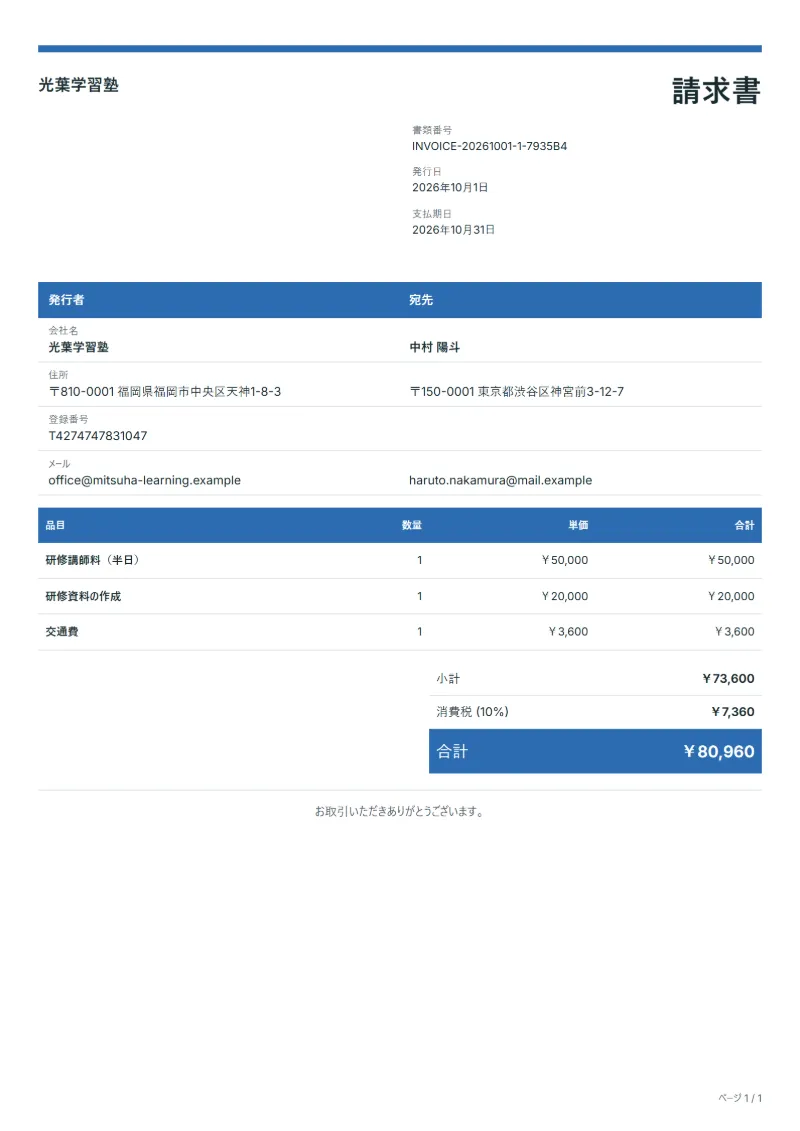
金額は例で、消費税は10%です。講師が半日の研修、研修資料の作成、会場までの交通費を請求する場面です。
- 明細:講師料、資料作成、交通費を1行ずつ書き、数量と単価を入れます。
- 税額:税抜金額73,600円に消費税10%をかけた7,360円を、別に示します。
- 備考:源泉徴収がある場合の振込予定額と、振込先を書きます。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 研修講師料(半日) | 1 × 50,000円 | 50,000円 |
| 研修資料の作成 | 1 × 20,000円 | 20,000円 |
| 交通費 | 1 × 3,600円 | 3,600円 |
| 小計 | 73,600円 | |
| 消費税 (10%) | 7,360円 | |
| 合計 | 80,960円 | |
講師料、資料作成費、交通費を合計すると税抜金額は73,600円、消費税10%は7,360円で、請求金額は80,960円です。源泉徴収の対象になる場合は支払う側が差し引くため、振り込まれる金額は請求金額より少なくなります。源泉徴収額と振込予定額は備考に書き、計算は関連記事の源泉徴収のガイドで確認してください。
- 宛名:依頼主の会社名に「御中」を付けます。担当者名を書く場合は「様」を付けます。
- 件名:「〇月〇日 新入社員研修 講師料」のように、日付と研修名を書くと、経理がすぐに照合できます。
- 交通費:実費で請求する場合は区間と金額を備考に書き、領収書の写しを求められたら添えます。
- 登録番号:適格請求書発行事業者として登録している場合は、登録番号を書きます。記載事項は関連記事のインボイスのガイドで確認できます。
講師料の請求書でよくある間違い
- 「研修 1式」とだけ書き、実施日、テーマ、対象者が分からない。
- 交通費を講師料に含めてしまい、依頼主が切符と照らし合わせられない。
- 講師料と消費税を分けずに書き、源泉徴収の計算がしにくくなる。
- 合意していない準備の時間を請求する。
- 研修から何週間もたってから請求書を送る。
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
講師料・講演料の請求書テンプレートには何を記載しますか。
テンプレートの明細(研修講師料(半日), 研修資料の作成, 交通費)を、実施した研修や講演の内容に書き換えてください。次に依頼主、依頼書の番号、実施日、まだ使っていない請求書番号を書きます。
交通費は別の行にしたほうがよいですか。
はい。主催者は経費を講師料と分けて処理することが多く、実費で別の行にすると、切符や領収書と照らし合わせやすくなります。
講師料から源泉徴収されるときは、請求書に何を書きますか。
講師料と消費税を別の行に書き、合計を請求金額にします。QuoteBillの請求書には源泉徴収の専用の行がないため、源泉徴収額と振込予定額は備考に書きます。対象になるかどうかと計算は、関連記事の源泉徴収のガイドで確認できます。
1日研修はどう書きますか。
合意した日額で1行にするか、半日2回で見積もった場合は2行にします。準備の時間は、合意している場合だけ別に足します。
研修の前に請求してもよいですか。
依頼主から求められた場合は構いませんが、実施予定日を書きます。多くの依頼主は、研修のあとに、その研修名を書いた請求書で支払います。
研修が中止になったときは。
依頼の条件で認められているもの、たとえばキャンセル料やすでにかかった費用だけを、その名目で請求します。
関連記事
講師料・講演料の請求書テンプレートの作成前に読んでおきたい記事は、請求書の源泉徴収|10.21%の計算・消費税の書き分け・記載例と適格請求書(インボイス)の記載事項です。税額の計算にはVAT・GST計算ツールが使えます。