グループ会社間の費用精算請求書テンプレート
グループ会社間で共通の人員、オフィス、ソフトウェアの費用を精算する請求書テンプレート。配分基準と上乗せの有無、根拠となる契約をあわせて記入できます。
業種別テンプレート
- 給与・人事の共通サービス(3か月)
- オフィス区画の負担分 120㎡(原価)
- グループ共通ソフトウェアのライセンス(14名)
作成ガイド
進め方の例
範囲と数量の確認
例:「給与・人事の共通サービス(3か月)」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「グループ共通ソフトウェアのライセンス(14名)」まで各項目の完了状況を確認します。納品記録と承認された数量を照合し、検収担当者を記録します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
複数の会社からなるグループでは、一社が共通の従業員を雇い、オフィスを借り、ソフトウェアを購入して、ほかのグループ会社がそれを使うことがよくあります。グループ会社間の精算請求書は、その費用を実際に恩恵を受けた会社へ移し、各社の帳簿が本当に使った分を示すようにする書類です。関係会社どうしの取引なので、どの契約に基づくか、費用をどう配分したか、利益を上乗せしたかを請求書自体が説明する必要があります。
記載する項目
- 納品物と作業項目
- 給与・人事の共通サービス(3か月), オフィス区画の負担分 120㎡(原価), グループ共通ソフトウェアのライセンス(14名):実際に提供した数量と作業期間を記録します。
- 給与・人事の共通サービス(3か月)
- 共通サービスは契約で定めたとおり月単位で請求し、月額に上乗せが含まれているかを書きます。
- オフィス区画の負担分 120㎡(原価)
- 賃料は床面積や人数で配分し、その基準と数値を示し、賃貸借契約の番号も控えておきます。
- グループ共通ソフトウェアのライセンス(14名)
- ライセンスは期間末の利用者一覧にもとづき1名単位で請求します。確認できない人数は、監査で質問を招きます。
- 数量と請求単位
- 時間・個数・一式のうち実際に合意した単位を使い、単価と数量をあわせて記録します。
- 取引の参照情報と日程
- 発注番号、作業期間、納品日を記載し、同じ顧客の他の案件と区別できるようにします。
- 具体的に確認する範囲
- 双方のグループ会社と根拠となる契約を示し、費用ごとに配分基準を書き、利益を上乗せしたのか原価のままかを明記します。
送付前の確認事項
- 「給与・人事の共通サービス(3か月)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「オフィス区画の負担分 120㎡(原価)」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「グループ共通ソフトウェアのライセンス(14名)」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 追加作業は当初の範囲と分けて記載し、承認記録を確認します。
- 経費は料金に含まれるものと別途請求するものを分け、証憑と照合します。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
記入例:1四半期分の共通費用を子会社に精算する
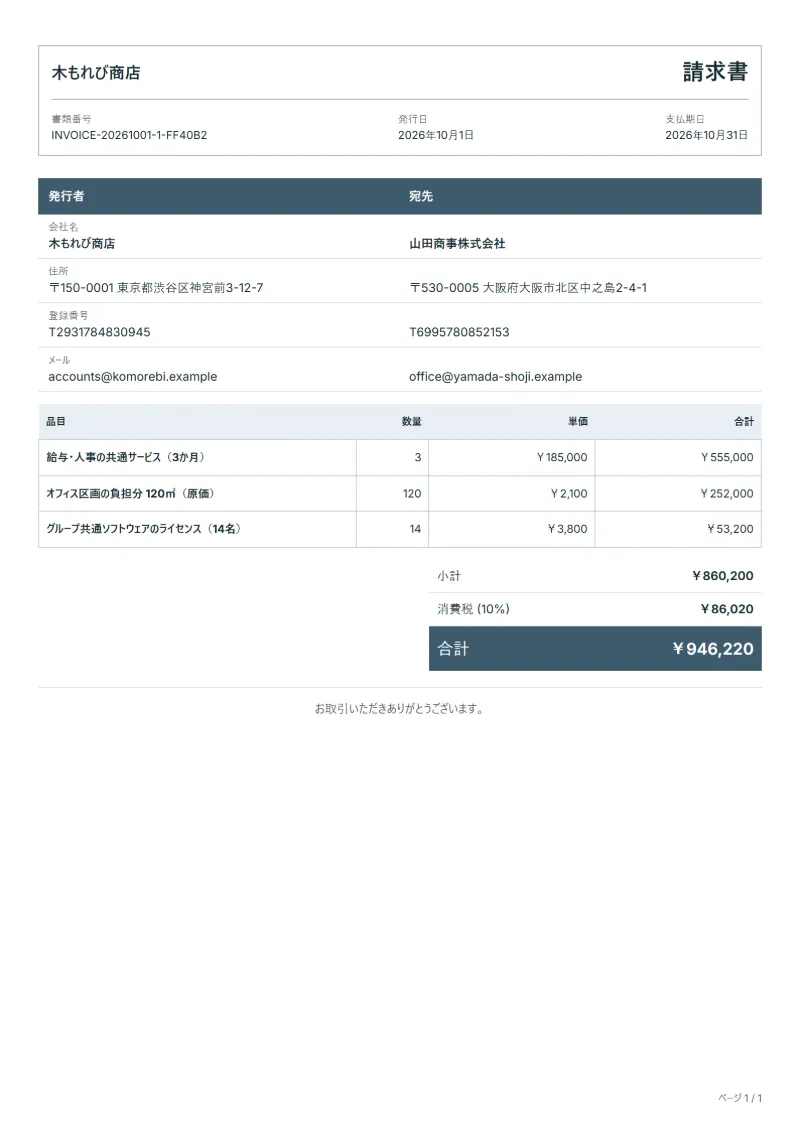
金額は例で、税率は10%です。親会社がサービス契約にもとづいて子会社の給与・人事業務を月185,000円で代行し、子会社が使う120㎡のオフィス区画を四半期の原価1㎡あたり2,100円で、利用者14名分のソフトウェアライセンスを1名3,800円で精算します。
- 共通サービス:契約どおり月185,000円×3か月。
- 区画:平面図上の120㎡に四半期の1㎡あたり原価を掛けます。
- ライセンス:四半期末の利用者一覧にある14名分。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 給与・人事の共通サービス(3か月) | 3 × 185,000円 | 555,000円 |
| オフィス区画の負担分 120㎡(原価) | 120 × 2,100円 | 252,000円 |
| グループ共通ソフトウェアのライセンス(14名) | 14 × 3,800円 | 53,200円 |
| 小計 | 860,200円 | |
| 消費税 (10%) | 86,020円 | |
| 合計 | 946,220円 | |
3行の合計は860,200円、税率10%の消費税86,020円を加えて、子会社の支払額は946,220円です。備考には契約名を書き、区画とライセンスは原価のまま、サービス料には合意した上乗せが含まれることを示します。
グループ会社間の精算請求でよくある間違い
- 書面の契約がないまま精算の請求書を出す
- 数値から再計算できない配分基準を使う
- 原価のまま移すべき費用に上乗せする、またはサービスに上乗せし忘れる
- 一つの納税者として登録していない会社どうしで消費税を抜かす
- 一方の会社だけで費用を計上し、相手に請求書を送らず、両社の帳簿が合わなくなる
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
グループ会社間の精算に利益の上乗せは必要ですか?
多くの税務当局は、関係会社間の価格が独立した当事者どうしで決める価格と同じであることを求めます。そのため、サービスには上乗せし、そのまま移す費用には上乗せしないこともあります。国や費用の種類で規則が異なるので、専門家に相談し、計算方法を契約に残してください。
同じグループの会社どうしでも消費税はかかりますか?
各社が別々の納税者なので、多くの場合かかります。ただし、国によっては複数の会社を一つの納税者としてまとめて登録できる制度があり、非課税の取引もあります。グループの登録状況を確認し、請求書の税率を合わせてください。
精算の請求書はどのくらいの頻度で出しますか?
契約で決めたとおり、月ごとか四半期ごとが一般的です。定期的に請求すれば、年度末にまとめて大きく修正するのではなく、期中も各社の業績が実態に近いまま保たれます。
請求書の裏付けとなる資料は何ですか?
グループ会社間の契約、配分基準ごとの計算表、給与の集計表・賃貸借契約書・ライセンスの請求書など原価の資料です。監査人や税務調査では一緒に求められることが多いので、請求書とまとめて保管します。
相手の会社が配分方法に異議を唱えたら?
修正した配分基準を書面で合意したうえで、請求書を書き換えずに差額のクレジットノートを発行します。そうすれば両社の帳簿が同じ経緯を保てます。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
このテンプレートは無料ですか。
はい。アカウントがなくても、このテンプレートに入力して印刷したりPDFで保存したりでき、支払いの手順も書類への透かしもありません。アカウントに保存したり、エクセル・ワードでダウンロードしたりするには、無料のアカウントが必要です。
関連記事
グループ会社間の費用精算請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書番号の付け方:連番のルールと訂正の記録です。税額の計算にはVAT・GST計算ツールが使えます。