お詫び値引きのクレジットノートテンプレート
配送の遅れやご不便へのお詫びとして、請求書の一部を明細ごとに減額するクレジットノートのテンプレート。対象となる苦情と元の請求書の番号を記入できます。
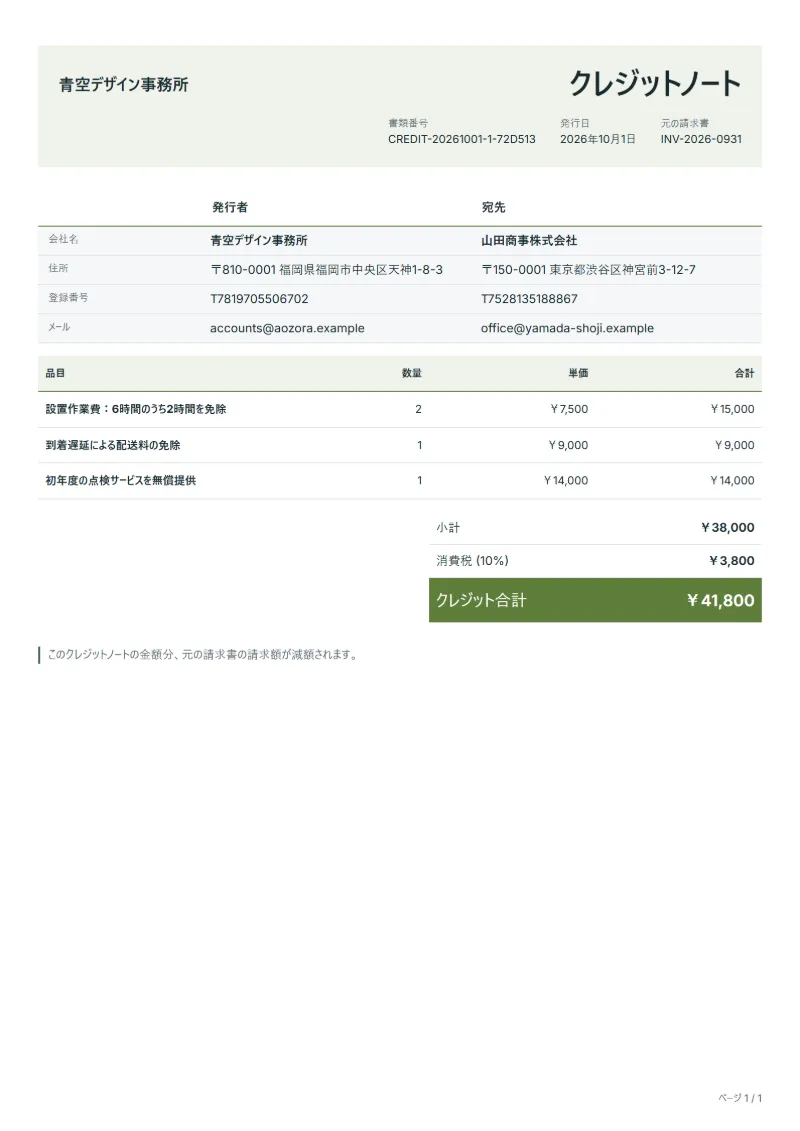
業種別テンプレート
- 設置作業費:6時間のうち2時間を免除
- 到着遅延による配送料の免除
- 初年度の点検サービスを無償提供
作成ガイド
進め方の例
元の請求書と理由の確認
例:「設置作業費:6時間のうち2時間を免除」について元の請求書を探して番号と日付を控え、返品・値引き・取消しのどれにあたるかを記録します。
対象項目の減額
「初年度の点検サービスを無償提供」まで減額する項目ごとにクレジットする数量や金額を入力し、税額も比例して戻します。
送付と精算
取引先にクレジットノートを送り、返金または次回の請求での相殺を行い、二つの書類をあわせて保管します。
仕事に法的な欠陥はないものの、お客様が嫌な思いをすることがあります。設置担当者が5日遅れて来た、折り返しの電話がなかった、配達の時間帯を二度守れなかった、といった場合です。お詫びのクレジットノートは、元の請求書の特定の明細を減らしてその埋め合わせをします。切りのよい金額ではなく明細を選ぶと帳簿が整い、何をなぜ免除したかがお客様に正確に伝わります。
記載する項目
- 納品物と作業項目
- 設置作業費:6時間のうち2時間を免除, 到着遅延による配送料の免除, 初年度の点検サービスを無償提供:減額または取り消す項目だけを、クレジットする数量や金額とともに記載します。
- 設置作業費:6時間のうち2時間を免除
- 元の請求書になかった値引きの行を新たに作らず、作業時間のように既存の明細の一部を減額します。
- 到着遅延による配送料の免除
- 苦情が配送そのものに関するものなら、配送料の免除は分かりやすいお詫びになります。
- 初年度の点検サービスを無償提供
- 無償の点検サービスは、すでに請求した明細を減額するものです。請求していなければ、クレジットノートなしで提供します。
- 元の請求書
- 訂正する請求書の番号と日付、理由(返品、値引き、取消し)を記載します。
- 精算方法
- クレジット額を返金するか、次回の請求で相殺するかを記載します。
- 具体的に確認する範囲
- ご不便の内容を中立的な言葉で書き、クレジットが減額する請求書と明細を結び付け、これで苦情が解決するかどうかを示します。
送付前の確認事項
- 「設置作業費:6時間のうち2時間を免除」は訂正の対象で、元の請求書の単価で記載していますか。
- 「到着遅延による配送料の免除」のクレジット数量や金額は、請求した分を超えていませんか。
- 取引先は「初年度の点検サービスを無償提供」をクレジットする理由(返品、価格変更、取消し)を知っていますか。
あと3件を表示
- 対象の項目だけを減額し、その税額も元の請求書と同じ税率で戻します。
- 元の請求書番号を流用・変更せず、クレジットノートには独自の番号を付けます。
- 送付の前に、返金か相殺かを取引先と合意します。
記入例:5日遅れた設置へのお詫び
金額は例で、税率は10%です。請求書INV-2026-0931では、設置作業6時間(1時間7,500円)、配送料9,000円、初年度の点検サービス14,000円を請求しました。設置担当者が5日遅れて到着したため、作業費2時間分、配送料、点検サービスをお詫びとして免除します。
- 作業費:6時間のうち2時間分を1時間7,500円で減額します。
- 配送料と点検サービス:それぞれ全額を減額します。
- 備考:苦情の内容、「お詫びとして」という文言、これで解決とするかを書きます。
| 品目 | 減額 / 請求数量 × 単価 | 金額 |
|---|---|---|
| 設置作業費:6時間のうち2時間を免除 | 2 / 6 × 7,500円 | 15,000円 |
| 到着遅延による配送料の免除 | 1 / 1 × 9,000円 | 9,000円 |
| 初年度の点検サービスを無償提供 | 1 / 1 × 14,000円 | 14,000円 |
| 税抜の減額 | 38,000円 | |
| 消費税 (10%) | 3,800円 | |
| 減額合計 | 41,800円 | |
| 元の請求書 | 74,800円 | |
| 請求書の残額 | 33,000円 | |
減額する金額は38,000円、消費税は3,800円で、合計41,800円です。元の請求書は74,800円だったので、お客様が残りの設置代金として支払う額は33,000円になります。すでに全額を受け取っている場合は、返金するか次の取引で差し引くかを備考に書きます。
お詫びのクレジットノートでよくある間違い
- 請求書の明細や理由と結び付けずに、切りのよい金額を減額する
- お詫びのつもりが、欠陥を認める文言で書いてしまう
- 同じ苦情にクレジットと値引きで二重に補償する
- 免除した明細にかかっていた消費税を一緒に減らさない
- クレジットを返金するのか次の請求から差し引くのかを書かない
書類に記載が必要な項目
クレジットノートに次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- クレジットノート自体の番号と発行日
- 元の請求書の番号と日付
- 理由(返品、値引き、取消し)
- 減額する品目と数量・金額
- 戻す消費税額とクレジットの合計
- 精算方法(返金、または次回の請求で相殺)
- 適格請求書発行事業者が国内取引で返品や値引きを行うときは、返還インボイス(適格返還請求書)として登録番号、返品・値引きの日付と元の取引の日付、税率ごとの返還額と消費税額などを記載します。税込1万円未満の返品・値引きは交付義務が免除されます。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
よくある質問
お詫びのクレジットは、当社の非を認めたことになりますか?
文言が大切です。欠陥ではなくご不便の内容を書き、クレジットはお詫びの気持ちとしての措置だと表現します。苦情が請求に発展しそうなら、書面に何かを残す前に専門家に相談してください。この説明は法的助言ではありません。
お詫びのクレジットでも消費税を減らしますか?
請求書に記載した取引の価格を減らすのであれば、ほかのクレジットノートと同じく税も比例して減らし、このテンプレートもそうしています。請求書と関係のない贈り物は扱いが異なるので、その場合は税理士に確認してください。
次回の注文の値引きでお詫びしてもよいですか?
はい。その場合、今はクレジットノートは不要で、次の請求書に値引きを入れて苦情の件に触れます。両方を行うと、お客様に二重に補償することになります。
お客様がクレジットを受け入れたことはどう記録しますか?
苦情が解決した旨の短い返信をもらい、クレジットノートと一緒に保管します。このクレジットで苦情が解決したという一文を備考に入れれば、双方の経理担当者に合意が見えます。
お詫びのクレジットは誰が承認すべきですか?
担当者ごとに上限を決め、承認者を備考や社内記録に残します。承認のないお詫びの減額は、監査人や取引先が真っ先に尋ねることの一つです。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
請求書を直さずにクレジットノートを発行するのはなぜですか。
送付済みの請求書は双方の帳簿に記録されています。独自の番号、元の請求書番号、理由を記載したクレジットノートで減額または取り消せば、双方の帳簿で変更の経緯を追えます。
関連記事
お詫び値引きのクレジットノートテンプレートの作成前に読んでおきたい記事は、クレジットノートとは|デビットノートとの違い・書き方と返還インボイスと未入金の請求書への対応|入金確認・一部入金の領収書・残高明細書です。品物にかかった税額もあわせて訂正するときは、VAT・GST計算ツールが役に立ちます。