貸倒処理のクレジットノートテンプレート
回収できない請求書を帳簿から明細ごとに整理する貸倒処理用クレジットノートのテンプレート。回収手続の記録と、税の扱いの確認もあわせて残せます。
業種別テンプレート
- パンフレット印刷2,000部
- 3支店への配送
- 校正後のデザイン修正
作成ガイド
進め方の例
元の請求書と理由の確認
例:「パンフレット印刷2,000部」について元の請求書を探して番号と日付を控え、返品・値引き・取消しのどれにあたるかを記録します。
対象項目の減額
「校正後のデザイン修正」まで減額する項目ごとにクレジットする数量や金額を入力し、税額も比例して戻します。
送付と精算
取引先にクレジットノートを送り、返金または次回の請求での相殺を行い、二つの書類をあわせて保管します。
督促状や電話、場合によっては回収業者に頼んでも支払われなかった請求書は、いずれ売掛金の一覧から外す必要があります。多くの会計システムでは、未収の請求書に対するクレジットノートを貸倒の勘定に計上する形でこれを処理します。このテンプレートはその社内記録で、請求書を示して明細を減額し、理由と回収の経緯をまとめて残します。お客様に送るかどうか、税をどう取り戻すかは税法によって異なります。
記載する項目
- 納品物と作業項目
- パンフレット印刷2,000部, 3支店への配送, 校正後のデザイン修正:減額または取り消す項目だけを、クレジットする数量や金額とともに記載します。
- パンフレット印刷2,000部
- 各明細を請求したとおりに減額し、貸倒処理の内容が元の書類と1行ずつ一致するようにします。
- 3支店への配送
- 配送料も同じ未収の請求書に属するので、単独で残さず一緒に処理します。
- 校正後のデザイン修正
- 請求の一部が未払いではなく係争中だったなら、その部分は先に理由を書いた別のクレジットノートで処理します。
- 元の請求書
- 訂正する請求書の番号と日付、理由(返品、値引き、取消し)を記載します。
- 精算方法
- クレジット額を返金するか、次回の請求で相殺するかを記載します。
- 具体的に確認する範囲
- 未回収の請求書を示し、回収のために行った手続と貸倒処理の理由を記録し、お客様に写しを送るかどうかは税理士と決めます。
送付前の確認事項
- 「パンフレット印刷2,000部」は訂正の対象で、元の請求書の単価で記載していますか。
- 「3支店への配送」のクレジット数量や金額は、請求した分を超えていませんか。
- 取引先は「校正後のデザイン修正」をクレジットする理由(返品、価格変更、取消し)を知っていますか。
あと3件を表示
- 対象の項目だけを減額し、その税額も元の請求書と同じ税率で戻します。
- 元の請求書番号を流用・変更せず、クレジットノートには独自の番号を付けます。
- 送付の前に、返金か相殺かを取引先と合意します。
記入例:支払われなかった印刷の仕事を貸倒処理する
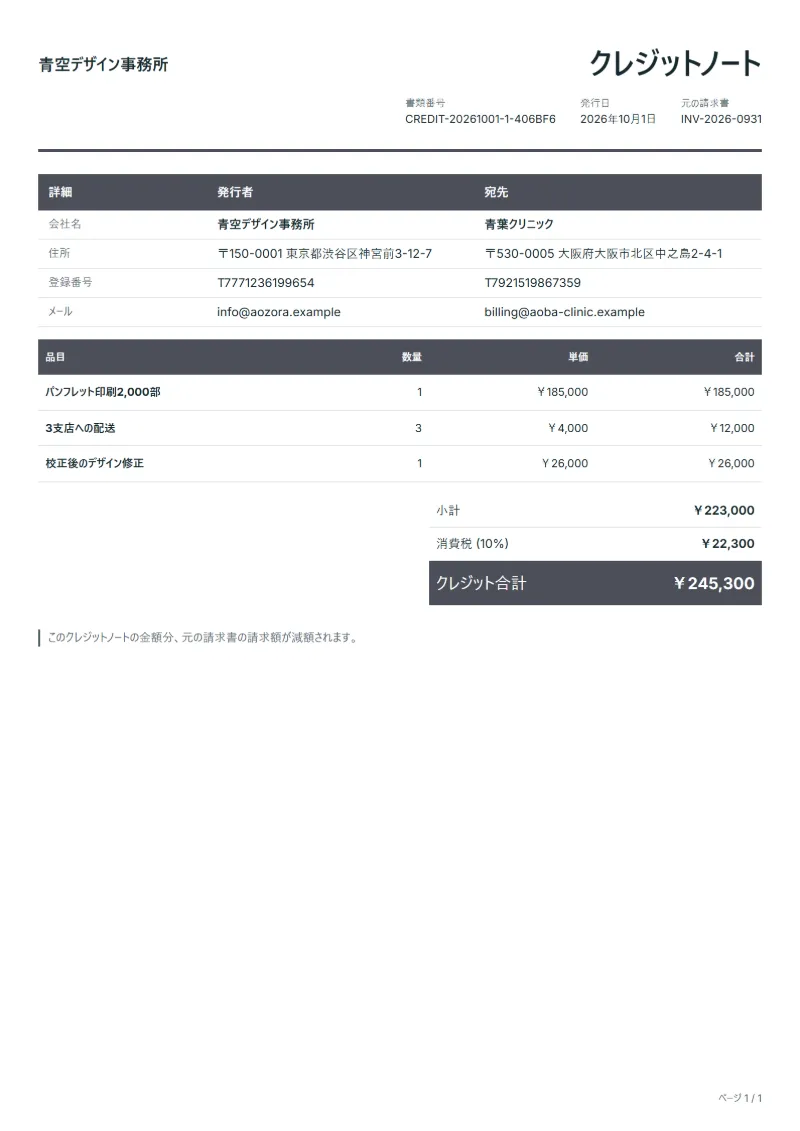
金額は例で、税率は10%です。パンフレットの印刷、3支店への配送、デザイン修正を請求したINV-2026-0931が、2回の督促、最終通知、回収業者の働きかけを経ても支払われませんでした。印刷会社は請求書全体を貸倒処理します。
- 明細:元の請求書のすべての行を全額減額します。
- 備考:督促の日付と回収業者の終了報告を書きます。
- 消費税:ここでは比例して示しますが、取り戻せるかどうかは税理士に確認すべき事柄です。
| 品目 | 減額 / 請求数量 × 単価 | 金額 |
|---|---|---|
| パンフレット印刷2,000部 | 1 / 1 × 185,000円 | 185,000円 |
| 3支店への配送 | 3 / 3 × 4,000円 | 12,000円 |
| 校正後のデザイン修正 | 1 / 1 × 26,000円 | 26,000円 |
| 税抜の減額 | 223,000円 | |
| 消費税 (10%) | 22,300円 | |
| 減額合計 | 245,300円 | |
| 元の請求書 | 245,300円 | |
| 請求書の残額 | 0円 | |
減額する金額は223,000円、消費税は22,300円で合計245,300円となり、元の請求書245,300円の全額にあたります。売掛金の一覧では、この請求書の残高は0円になります。後で入金があれば回収として記録し、税の扱いをもう一度確認してください。
貸倒処理でよくある間違い
- 債務を免除したかのように、貸倒処理の書類をお客様に送る
- 回収手続を記録する前に貸倒処理する
- 貸倒れの税額控除の要件を確かめずに税を取り戻す
- 元の請求書の番号と日付を書かない
- クレジットノートを出さずに元の請求書を削除する
書類に記載が必要な項目
クレジットノートに次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- クレジットノート自体の番号と発行日
- 元の請求書の番号と日付
- 理由(返品、値引き、取消し)
- 減額する品目と数量・金額
- 戻す消費税額とクレジットの合計
- 精算方法(返金、または次回の請求で相殺)
- 適格請求書発行事業者が国内取引で返品や値引きを行うときは、返還インボイス(適格返還請求書)として登録番号、返品・値引きの日付と元の取引の日付、税率ごとの返還額と消費税額などを記載します。税込1万円未満の返品・値引きは交付義務が免除されます。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
よくある質問
このクレジットノートをお客様に送るべきですか?
通常は帳簿上で請求書を整理するための社内記録です。送ると債務を免除したように読まれることがあり、税制によってはお客様の税務処理まで変わります。何かを送る前に税理士に確認してください。
貸倒処理をすると債権を放棄したことになりますか?
お客様にそう伝えない限り、なりません。債権は引き続き請求でき、後で入金があれば回収として記録し、受けた税の軽減を戻す必要があるかを確認します。
請求書はどのくらい経てば貸倒処理できますか?
会社の会計方針と税法が決めます。税務上の貸倒として認められるには、回収努力の証拠や一定の延滞期間を求められることが多いので、督促状や書簡を保管しておきます。
請求書の消費税は取り戻せますか?
貸倒れに係る税額控除のような別の制度とその要件を通じて取り戻せることが多く、クレジットノートではなく申告書で処理する場合もあります。納める税を減らす前に、税理士に方法を確認してください。
請求書の一部だけを貸倒処理できますか?
はい。回収を見込めない明細や金額だけを減額し、残りは未収のままにします。再生手続中のお客様が一部を支払う見込みのときなどです。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
エクセル、ワード、PDFでダウンロードできますか。
はい。PDFはアカウントなしでも、テンプレートに入力して印刷/PDFで保存できます。エクセルファイルとワードファイルは、無料アカウントでこのページからダウンロードできます。エクセルは数式が入っているため、数量を変えると税額と合計が計算し直されます。
関連記事
貸倒処理のクレジットノートテンプレートの作成前に読んでおきたい記事は、クレジットノートとは|デビットノートとの違い・書き方と返還インボイスと未入金の請求書への対応|入金確認・一部入金の領収書・残高明細書です。品物にかかった税額もあわせて訂正するときは、VAT・GST計算ツールが役に立ちます。