Gutschrift für erstattete Anzahlung Vorlage
Gutschrift zur Rückerstattung der Anzahlung als Vorlage: ganz bei fristgerechter Stornierung, teilweise, wenn die Schlussrechnung niedriger ausfiel.
Vorlagen nach Branche
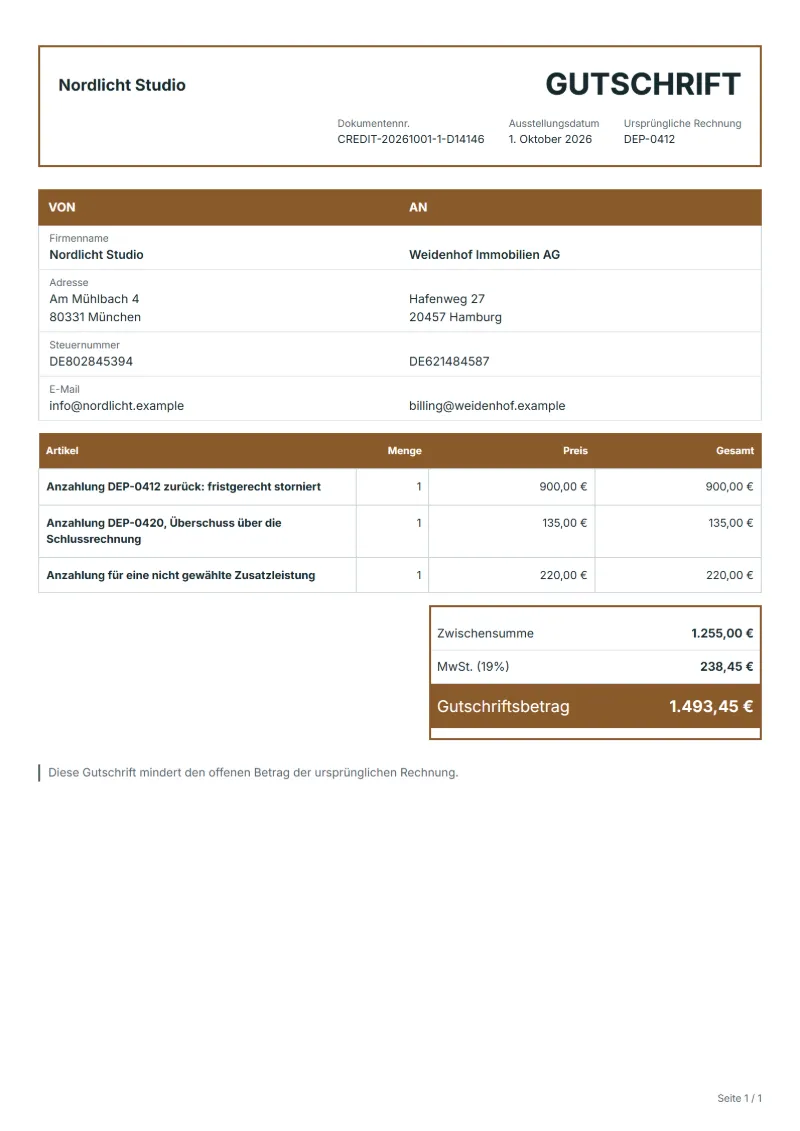
- Anzahlung DEP-0412 zurück: fristgerecht storniert
- Anzahlung DEP-0420, Überschuss über die Schlussrechnung
- Anzahlung für eine nicht gewählte Zusatzleistung
Leitfaden zur Erstellung
Beispielhafter Ablauf
Rechnung und Grund bestimmen
Beispiel: Suchen Sie für „Anzahlung DEP-0412 zurück: fristgerecht storniert“ die ursprüngliche Rechnung, notieren Sie Nummer und Datum und halten Sie den Grund fest: Rücksendung, Preisminderung oder Stornierung.
Betroffene Positionen mindern
Tragen Sie für jede betroffene Position bis „Anzahlung für eine nicht gewählte Zusatzleistung“ die gutgeschriebene Menge oder den Betrag ein, damit die Steuer anteilig zurückgeht.
Senden und ausgleichen
Senden Sie die Korrektur an den Kunden, erstatten Sie den Betrag oder verrechnen Sie ihn mit der nächsten Rechnung, und bewahren Sie beide Dokumente zusammen auf.
Eine vorab berechnete Anzahlung muss manchmal zurück: Der Kunde hat in der kostenfreien Frist storniert, die Schlussrechnung fiel niedriger aus als die Anzahlung, oder eine im Voraus bezahlte Zusatzleistung wurde nie in Anspruch genommen. Weil die Anzahlung eine echte Rechnung war, braucht die Rückzahlung eine Gutschrift auf diese Rechnung, keine Korrektur des Angebots. Diese Vorlage schreibt jede Anzahlungsrechnung in einer eigenen Zeile gut und lässt nicht erstattbare Gebühren unberührt.
Anzugebende Angaben
- Leistungen und Positionen
- Anzahlung DEP-0412 zurück: fristgerecht storniert, Anzahlung DEP-0420, Überschuss über die Schlussrechnung, Anzahlung für eine nicht gewählte Zusatzleistung: nur die geminderten oder stornierten Positionen, mit der gutgeschriebenen Menge oder dem Betrag.
- Anzahlung DEP-0412 zurück: fristgerecht storniert
- Nennen Sie das Stornodatum und die Klausel, nach der die Anzahlung zu diesem Zeitpunkt voll erstattet wird.
- Anzahlung DEP-0420, Überschuss über die Schlussrechnung
- Ist die Schlussrechnung niedriger als die Anzahlung, schreiben Sie nur den Überschuss gut und nennen die Schlussrechnung, die ihn zeigt.
- Anzahlung für eine nicht gewählte Zusatzleistung
- Eine bezahlte, aber nicht genutzte Zusatzleistung wird in Höhe der dafür genommenen Anzahlung gutgeschrieben, nicht zum vollen Preis.
- Ursprüngliche Rechnung
- Nennen Sie Nummer und Datum der korrigierten Rechnung und den Grund: Rücksendung, Preisminderung oder Stornierung.
- Ausgleich
- Geben Sie an, ob der Betrag erstattet oder mit der nächsten Rechnung verrechnet wird.
- Konkret abzustimmender Umfang
- Schreiben Sie die Anzahlungsrechnung selbst gut, nicht das Angebot, nennen Sie die Bedingung, nach der erstattet wird, und lassen Sie nicht erstattbare Teile aus dieser Gutschrift heraus.
Vor dem Versand prüfen
- Gehört „Anzahlung DEP-0412 zurück: fristgerecht storniert“ zu den korrigierten Positionen, zum Preis der ursprünglichen Rechnung?
- Ist die gutgeschriebene Menge oder der Betrag für „Anzahlung DEP-0420, Überschuss über die Schlussrechnung“ nicht höher als berechnet?
- Weiß der Kunde, warum „Anzahlung für eine nicht gewählte Zusatzleistung“ gutgeschrieben wird: Rücksendung, Preisänderung oder Stornierung?
3 weitere anzeigen
- Mindern Sie nur die betroffenen Positionen und korrigieren Sie die Umsatzsteuer darauf mit dem Satz der ursprünglichen Rechnung.
- Vergeben Sie eine eigene Nummer, statt die Nummer der ursprünglichen Rechnung zu übernehmen oder zu ändern.
- Klären Sie vor dem Versand mit dem Kunden, ob erstattet oder verrechnet wird.
Rechenbeispiel mit Beispielzahlen
Die Zahlen unten sind erfunden und zeigen, wie die Vorlage rechnet: 3 Positionen in Euro, mit 19 % Umsatzsteuer.
| Position | Menge × Einzelpreis | Betrag |
|---|---|---|
| Anzahlung DEP-0412 zurück: fristgerecht storniert | 1 × 900,00 € | 900,00 € |
| Anzahlung DEP-0420, Überschuss über die Schlussrechnung | 1 × 135,00 € | 135,00 € |
| Anzahlung für eine nicht gewählte Zusatzleistung | 1 × 220,00 € | 220,00 € |
| Zwischensumme | 1.255,00 € | |
| Umsatzsteuer (19 %) | 238,45 € | |
| Gesamt | 1.493,45 € | |
Gutschrift netto 1.255,00 €, zurückgerechnete Umsatzsteuer 238,45 €, Gutschrift gesamt 1.493,45 €.
- Korrigierte Rechnung: DEP-0412.
Was auf dem Dokument stehen muss
Welche Angaben eine Gutschrift enthalten muss und warum, steht Punkt für Punkt im Leitfaden unten.
Der Umsatzsteuersatz beträgt hier 19 %, wird auf den Nettobetrag angewendet und als eigene Zeile ausgewiesen.
Offizielle Quelle zum Steuersatz: European Commission: VAT rates
Alle Pflichtangaben: Gutschrift oder Rechnungskorrektur: richtig schreiben
Häufige Fragen
Schreibe ich die Anzahlung gut oder überweise ich einfach zurück?
Beides: Die Gutschrift berichtigt Ihre Bücher und die des Kunden, die Überweisung zahlt das Geld. Nennen Sie die Nummer der Gutschrift im Verwendungszweck, damit beides zusammenpasst.
Wird die Steuer auf die Anzahlung mit erstattet?
Wurde auf die Anzahlungsrechnung Steuer berechnet, schreiben Sie sie in der Regel anteilig mit gut. Die Regeln für Anzahlungen unterscheiden sich; klären Sie mit Ihrer Steuerberatung, wie die ursprüngliche Steuer angemeldet wurde.
Wie wird die Umsatzsteuer auf diesem Beleg berechnet?
Im Rechenbeispiel oben ergeben 19 % Umsatzsteuer auf 1.255,00 € netto 238,45 €, zusammen 1.493,45 €. Ändern Sie Menge, Preis oder Land, rechnet der Editor alle drei Werte neu.
Ist diese Vorlage kostenlos?
Ja. Sie können diese Vorlage ohne Konto ausfüllen und drucken oder als PDF speichern, ohne Bezahlschritt und ohne Wasserzeichen im Dokument. Zum Speichern im Konto und für die Excel- und Word-Dateien brauchen Sie ein kostenloses Konto.
Kann ich die Vorlage als Excel, Word oder PDF herunterladen?
Ja. Für ein PDF brauchen Sie kein Konto: Vorlage ausfüllen und über Drucken / PDF speichern. Die Excel- und die Word-Datei laden Sie mit einem kostenlosen Konto direkt auf dieser Seite herunter, und in der Excel-Datei bleiben die Formeln erhalten: Wenn Sie eine Menge ändern, werden Steuer und Gesamtbetrag neu berechnet.
Weiterlesen
Lesen Sie zu „Gutschrift für erstattete Anzahlung Vorlage“ auch: Gutschrift oder Rechnungskorrektur: richtig schreiben und Offene Rechnung: Erinnerung, Teilzahlung, Kontoauszug. Für die Steuer, die mit der Ware gutgeschrieben wird: MwSt.- und GST-Rechner.