대손 처리 크레딧 노트 양식
회수할 수 없는 청구서를 장부에서 항목별로 정리하는 대손 처리 크레딧 노트 양식입니다. 회수 조치 기록과 세금 처리 확인을 함께 남기세요.
업종별 템플릿
- 브로슈어 인쇄 2,000부
- 지점 세 곳 배송
- 교정 후 원고 수정
작성 가이드
진행 예시
원 청구서와 사유 확인
예시: "브로슈어 인쇄 2,000부"에 대해 원 청구서를 찾아 번호와 날짜를 적고 반품, 가격 인하, 취소 중 어떤 사유인지 기록합니다.
해당 항목 감액
"교정 후 원고 수정"까지 감액할 항목마다 크레딧 수량이나 금액을 입력해 세액도 비례해 되돌아가게 합니다.
발송과 정산
거래처에 크레딧 노트를 보내고 금액을 환불하거나 다음 청구서에서 상계한 뒤, 두 문서를 함께 보관합니다.
독촉장, 전화, 어쩌면 추심 업체까지 동원해도 받지 못한 청구서는 결국 미수금 목록에서 정리해야 합니다. 많은 회계 시스템은 미결 청구서에 대한 크레딧 노트를 대손 계정으로 기록하는 방식으로 이를 처리합니다. 이 양식은 그 내부 기록으로, 청구서를 밝히고 항목을 감액하며 사유와 회수 이력을 한데 남깁니다. 고객에게 보낼지, 세금을 어떻게 돌려받을지는 세법에 따라 다릅니다.
작성할 항목
- 납품물과 작업 항목
- 브로슈어 인쇄 2,000부, 지점 세 곳 배송, 교정 후 원고 수정: 감액하거나 취소하는 항목만 크레딧 수량이나 금액과 함께 적습니다.
- 브로슈어 인쇄 2,000부
- 각 항목을 청구한 그대로 감액해 대손 처리 내용이 원래 문서와 행마다 일치하게 하세요.
- 지점 세 곳 배송
- 배송비도 같은 미수 청구서에 속하므로 따로 남겨 두지 말고 함께 정리하세요.
- 교정 후 원고 수정
- 청구서 일부가 미납이 아니라 분쟁 중이었다면 그 부분은 먼저 사유를 적은 별도 크레딧 노트로 정리하세요.
- 원 청구서
- 수정하는 청구서의 번호와 날짜, 사유(반품, 가격 인하, 취소)를 적습니다.
- 정산 방법
- 크레딧 금액을 거래처에 환불할지, 다음 청구서에서 상계할지 적습니다.
- 구체적으로 확인할 범위
- 미수 청구서를 인용하고, 회수를 위해 한 조치와 대손 처리 사유를 기록하며, 고객에게 사본을 보낼지는 세무 대리인과 정합니다.
발송 전 확인 사항
- "브로슈어 인쇄 2,000부" 항목이 수정 대상이고, 원 청구서의 단가로 적혀 있나요?
- "지점 세 곳 배송" 항목의 크레딧 수량이나 금액이 청구했던 것보다 많지 않나요?
- 거래처가 "교정 후 원고 수정" 항목을 크레딧하는 사유(반품, 가격 변경, 취소)를 알고 있나요?
3개 더 보기
- 해당 항목만 감액하고, 그 항목의 세액도 원 청구서와 같은 세율로 되돌립니다.
- 원 청구서 번호를 다시 쓰거나 바꾸지 말고 크레딧 노트에 자체 번호를 붙입니다.
- 보내기 전에 환불할지 상계할지 거래처와 합의합니다.
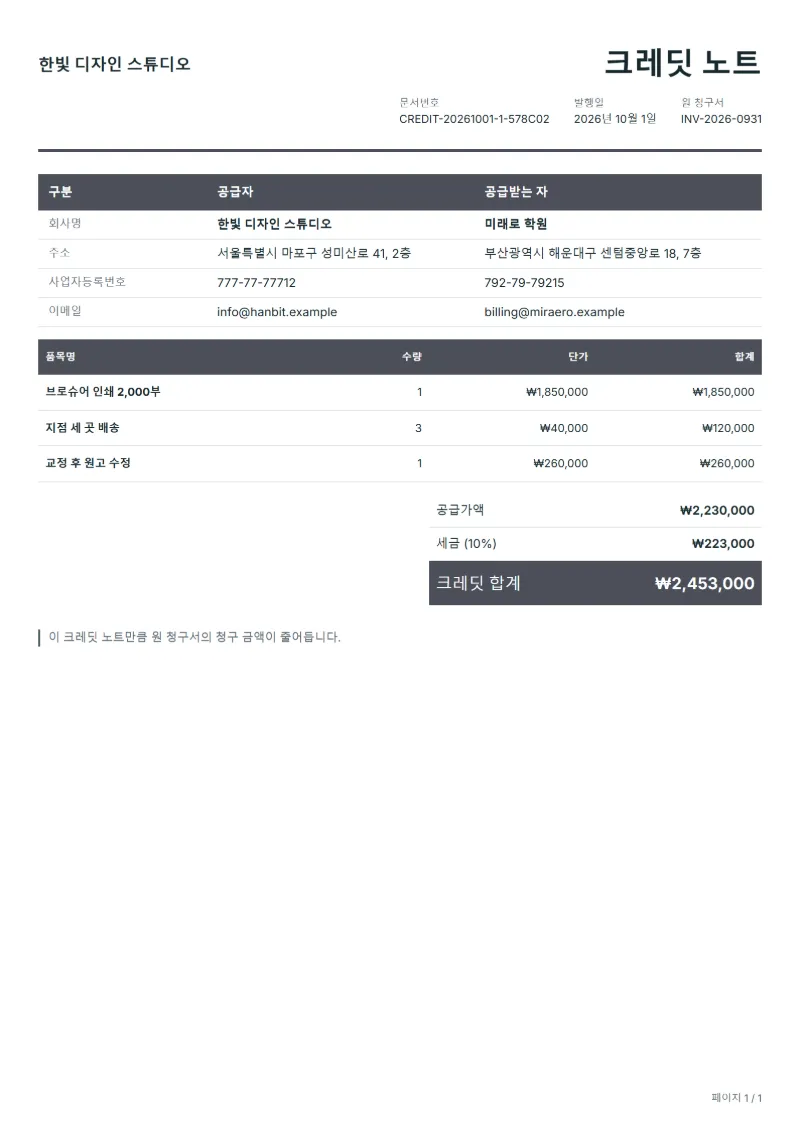
작성 예시: 끝내 결제되지 않은 인쇄 작업 대손 처리
금액은 예시이며 세율은 10%입니다. 브로슈어 인쇄, 지점 세 곳 배송, 원고 수정이 담긴 청구서 INV-2026-0931이 두 번의 독촉, 최종 통지, 추심 업체의 시도에도 결제되지 않았습니다. 인쇄소는 청구서 전체를 대손 처리합니다.
- 항목: 원래 청구서의 모든 행을 전액 감액합니다.
- 비고: 독촉 날짜와 추심 업체의 종결 보고를 적습니다.
- 세금: 여기서는 비율대로 보여 주지만, 돌려받을 수 있는지는 세무 대리인에게 확인할 일입니다.
| 항목 | 크레딧 / 청구 수량 × 단가 | 금액 |
|---|---|---|
| 브로슈어 인쇄 2,000부 | 1 / 1 × 1,850,000원 | 1,850,000원 |
| 지점 세 곳 배송 | 3 / 3 × 40,000원 | 120,000원 |
| 교정 후 원고 수정 | 1 / 1 × 260,000원 | 260,000원 |
| 세전 크레딧 | 2,230,000원 | |
| 부가가치세 (10%) | 223,000원 | |
| 크레딧 금액 | 2,453,000원 | |
| 원래 청구서 | 2,453,000원 | |
| 청구서의 남은 금액 | 0원 | |
감액한 공급가액은 2,230,000원, 세액은 223,000원으로 합계 2,453,000원이며, 원래 청구서 2,453,000원 전액에 해당합니다. 이제 미수금 목록에서 이 청구서의 잔액은 0원입니다. 나중에 고객에게서 돈이 들어오면 대손 회수로 기록하고, 그때 세금 처리를 어떻게 되돌릴지도 다시 확인하세요.
대손 처리에서 자주 하는 실수
- 채무를 면제한 것처럼 대손 처리 문서를 고객에게 보내는 것
- 회수 조치를 기록하기 전에 대손 처리하는 것
- 대손 세액 공제 요건을 확인하지 않고 세금을 돌려받는 것
- 원래 청구서의 번호와 날짜를 빠뜨리는 것
- 크레딧 노트 대신 원래 청구서를 삭제하는 것
문서에 들어가야 하는 항목
크레딧 노트에 아래 항목이 들어 있으면 거래처 승인과 신고 자료 정리가 쉬워집니다.
- 크레딧 노트 자체 번호와 발행일
- 원 청구서의 번호와 날짜
- 사유: 반품, 가격 인하, 취소
- 감액하는 품목과 수량·금액
- 되돌리는 세액과 크레딧 합계
- 정산 방법: 환불 또는 다음 청구서에서 상계
- 국내 거래에서 세금계산서를 발급한 공급을 반품·에누리·계약 해제로 고칠 때는 부가가치세법 시행령 제70조에 따라 수정세금계산서를 발급합니다.
이 문서에 적용되는 부가가치세 세율은 10%입니다. 공급가액에 적용해 별도 항목으로 표시합니다.
세율 공식 출처: National Tax Service: VAT overview
자주 묻는 질문
이 크레딧 노트를 고객에게 보내야 하나요?
보통은 장부에서 청구서를 정리하는 내부 기록입니다. 보내면 채무를 면제해 준 것처럼 읽힐 수 있고, 일부 세제에서는 고객의 세금 처리까지 바뀝니다. 무엇이든 보내기 전에 세무 대리인에게 확인하세요.
대손 처리하면 채권을 포기하는 건가요?
고객에게 그렇게 알리지 않는 한 아닙니다. 채권은 계속 청구할 수 있고, 나중에 돈이 들어오면 회수로 기록하고 받았던 세금 혜택을 되돌려야 하는지 확인하세요.
청구서가 얼마나 지나야 대손 처리할 수 있나요?
회사의 회계 방침과 세법이 정합니다. 세무상 대손으로 인정받으려면 회수 노력의 증거나 일정한 연체 기간을 요구하는 경우가 많으니 독촉장과 서신을 보관하세요.
청구서의 세금은 돌려받을 수 있나요?
대손 세액 공제 같은 별도 제도와 그 조건을 통해 가능한 경우가 많고, 크레딧 노트가 아니라 신고서를 통해 처리하기도 합니다. 납부할 세금을 줄이기 전에 세무 대리인에게 방법을 확인하세요.
청구서 일부만 대손 처리할 수 있나요?
네. 더 이상 받을 수 없다고 보는 항목이나 금액만 감액하고 나머지는 미결로 두세요. 회생 절차 중인 고객이 일부를 갚을 것으로 보일 때가 그 예입니다.
이 템플릿의 세금은 어떻게 계산되나요?
이 문서에 적용되는 부가가치세 세율은 10%입니다. 공급가액에 적용해 별도 항목으로 표시합니다. 편집기가 공급가액과 세액, 합계를 나누어 관리하며, 수량이나 단가, 국가 설정을 바꾸면 세 값을 다시 계산합니다.
엑셀, 워드, PDF로 받을 수 있나요?
네. PDF는 계정 없이도 양식을 채워 인쇄 / PDF로 저장하면 됩니다. 엑셀 파일과 워드 파일은 무료 계정으로 이 페이지에서 내려받으며, 엑셀은 수식이 살아 있어 수량을 바꾸면 세액과 합계가 다시 계산됩니다.
함께 읽을 글
대손 처리 크레딧 노트 양식 작성 전에 읽어 볼 글은 크레딧 노트란? 데빗 노트와 차이, 수정세금계산서와 구분, 미수금 관리: 입금 확인, 부분 입금 영수증, 거래처 잔액 명세서입니다. 물품에 붙은 세금까지 정정할 때는 이 도구가 도움이 됩니다: VAT·GST 계산기.