貸別荘・民泊の請求書テンプレート
貸別荘・民泊の請求書テンプレート。繁忙期と閑散期の1泊料金、清掃料、追加人数、別の行に分けた宿泊税を記入し、返金する保証金は備考に示せます。
業種別テンプレート
- 繁忙期の1泊料金
- 閑散期の1泊料金
- 1回の滞在あたりの清掃料
- 追加人数(1泊あたり)
- 宿泊税(1人1泊あたり)
作成ガイド
進め方の例
範囲と数量の確認
例:「繁忙期の1泊料金」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「宿泊税(1人1泊あたり)」まで各項目の完了状況を確認します。実際の利用期間、提供した追加サービス、返却またはサービス終了の記録を確認します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
プラットフォームを通さずに直接予約したゲストは、予約確認書のように読める請求書を期待します。日付、人数、適用された1泊料金、清掃料、地域の宿泊税が一目で分かることです。繁忙期から閑散期にまたがる滞在には2つの料金が必要で、保証金はそもそも収入ではありません。このテンプレートは時期ごとに泊数を分け、清掃料と追加人数を加え、宿泊税を別にして自治体に納める分が見えるようにしています。
記載する項目
- 納品物と作業項目
- 繁忙期の1泊料金, 閑散期の1泊料金, 1回の滞在あたりの清掃料, 追加人数(1泊あたり), 宿泊税(1人1泊あたり):実際に提供した数量と作業期間を記録します。
- 繁忙期の1泊料金
- チェックインとチェックアウトの日付を書き、繁忙期料金になる泊数を数えます。
- 閑散期の1泊料金
- 残りの泊数は閑散期料金で数えます。時期をまたぐ滞在なら2行とも使います。
- 1回の滞在あたりの清掃料
- 清掃料は公表どおり1回の滞在につき1度請求し、シーツやタオルの交換など何を含むかを書きます。
- 追加人数(1泊あたり)
- 料金に含まれる人数を超えたゲストは、滞在した泊数分を1泊あたりの料金で請求します。
- 宿泊税(1人1泊あたり)
- 地域の1人1泊あたりの税額を入れ、年齢による免除があれば書き、宿泊料金の行とは混ぜません。
- 予約対象と期間
- 会場・機材・サービスの識別情報、数量、利用の開始と終了の時刻を記載します。
- 含まれるサービスと追加利用
- 基本の利用範囲、運搬や人員の支援、超過利用の単位と追加料金を合意します。
- 具体的に確認する範囲
- 宿泊日を時期ごとの料金で分け、清掃料と追加人数を別にし、地域の宿泊税があれば宿泊料金とは分けて別の行に示します。
送付前の確認事項
- 「繁忙期の1泊料金」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「閑散期の1泊料金」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「1回の滞在あたりの清掃料」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと5件を表示
- 「追加人数(1泊あたり)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「宿泊税(1人1泊あたり)」の単価は取引先と合意した金額で、変更は承認済みですか。
- 予約の変更・キャンセル条件と、すでに支払われた金額を確認します。
- 返却または終了の時刻と、状態を確認する担当者を決めます。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
記入例:時期をまたぐ1週間の滞在
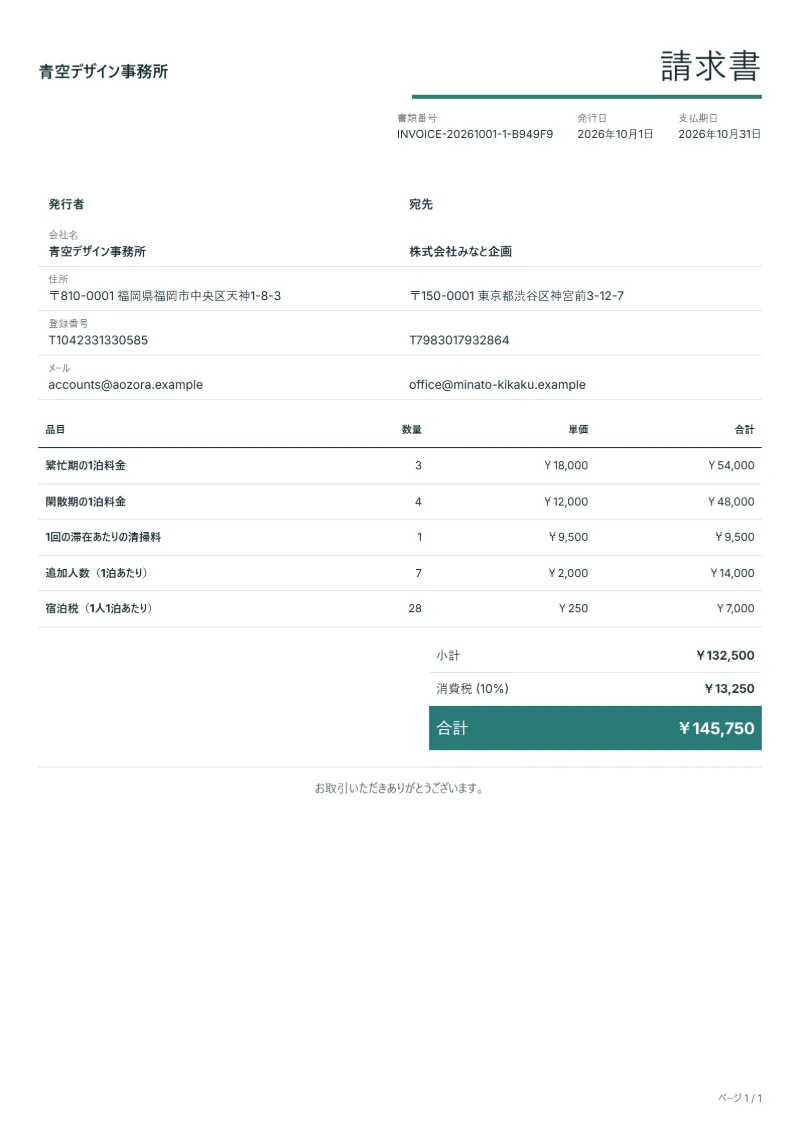
金額は例で、税率は10%です。4人が7泊し、3泊は繁忙期、4泊は閑散期の料金です。料金には3人分が含まれるため4人目は追加人数として請求し、宿泊税は4人全員にかかります。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 繁忙期の1泊料金 | 3 × 18,000円 | 54,000円 |
| 閑散期の1泊料金 | 4 × 12,000円 | 48,000円 |
| 1回の滞在あたりの清掃料 | 1 × 9,500円 | 9,500円 |
| 追加人数(1泊あたり) | 7 × 2,000円 | 14,000円 |
| 宿泊税(1人1泊あたり) | 28 × 250円 | 7,000円 |
| 小計 | 132,500円 | |
| 消費税 (10%) | 13,250円 | |
| 合計 | 145,750円 | |
税抜合計は132,500円、税率10%の消費税は13,250円で、請求合計は145,750円です。宿泊税を課税対象の外に置くべき地域では、送る前にその形に整えます。
貸別荘の請求書でよくある間違い
- 閑散期に入った日も含めてすべて繁忙期料金で請求する
- 保証金を収入として明細に入れる
- 宿泊税を1泊料金に混ぜ、ゲストから見えなくする
- チェックインとチェックアウトの日付を書き漏らす
- 予約時に示していなかった清掃料を加える
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
保証金はどこに書きますか?
返金するお金なので明細には入れません。金額、受け取り方法、返金の時期を備考に書き、後で破損分を差し引くことになったら、その内容を書いた別の請求で扱います。
宿泊税は課税対象の合計に入りますか?
地域の決まりによります。ホストが自治体に代わって預かり、宿泊料金とは分けて示すことが多いため、送る前に自治体での扱いを確かめ、それに合った形で示します。
キャンセル規定に沿ったキャンセル料はどう請求しますか?
公表しているキャンセル規定で受け取れる分だけを請求し、元の宿泊日とキャンセルの日付を備考に書きます。残りは返金し、二つの書類をまとめて保管します。
請求書は到着前に送りますか、チェックアウト後ですか?
予約金を受け取り、残金は到着前に請求し、レイトチェックアウトなどの追加分だけを滞在後に短い請求書で受け取る方法がよく使われます。どちらかに決めて予約条件に書いておきます。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
このテンプレートは無料ですか。
はい。アカウントがなくても、このテンプレートに入力して印刷したりPDFで保存したりでき、支払いの手順も書類への透かしもありません。アカウントに保存したり、エクセル・ワードでダウンロードしたりするには、無料のアカウントが必要です。
関連記事
貸別荘・民泊の請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書の書き方:記載項目・記入例とチェックリストです。税額の計算にはVAT・GST計算ツールが使えます。