リバースチャージ請求書テンプレート
付加価値税をお客様側が申告する取引のためのリバースチャージ請求書テンプレート。税を加えずに請求し、双方の登録番号とリバースチャージの注記を記入できます。
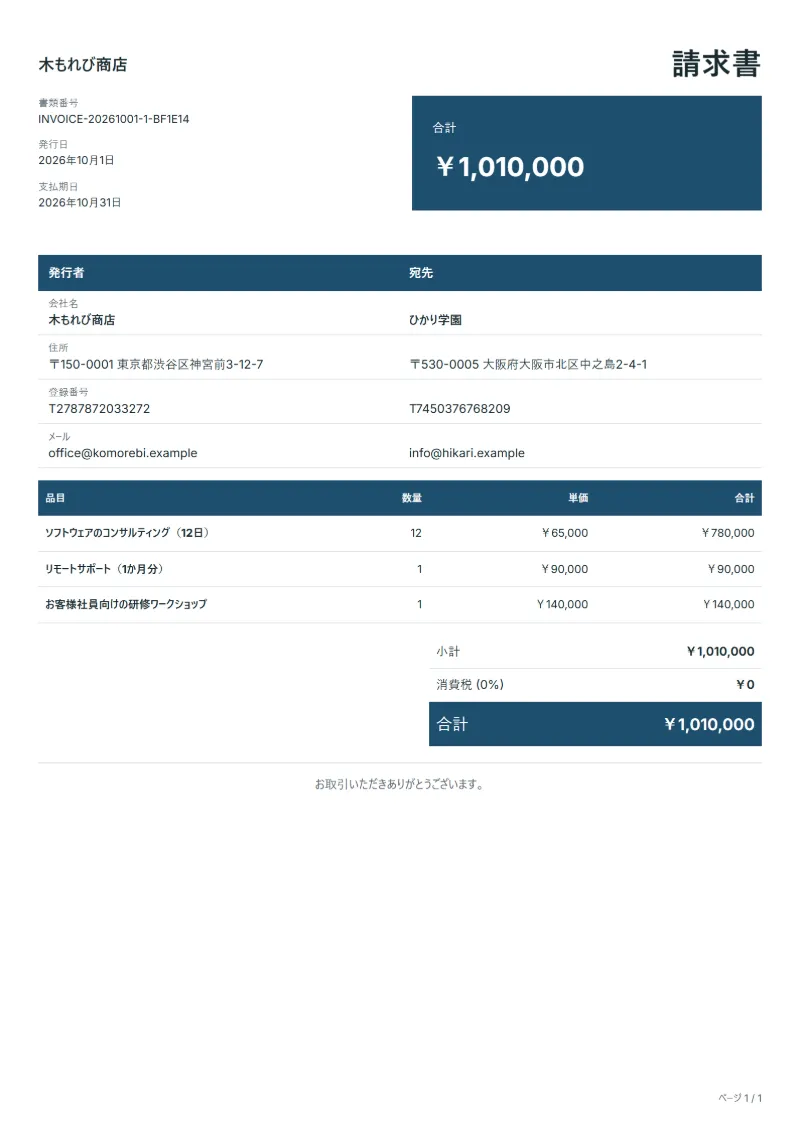
業種別テンプレート
- ソフトウェアのコンサルティング(12日)
- リモートサポート(1か月分)
- お客様社員向けの研修ワークショップ
作成ガイド
進め方の例
範囲と数量の確認
例:「ソフトウェアのコンサルティング(12日)」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「お客様社員向けの研修ワークショップ」まで各項目の完了状況を確認します。納品記録と承認された数量を照合し、検収担当者を記録します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
リバースチャージは、売り手ではなく買い手が付加価値税を申告する仕組みです。多くは他国の事業者に役務を提供する取引に使われ、特定の業種について国内取引に適用する国もあります。このとき請求書に税額は載りませんが、その理由を示す必要があります。双方の登録番号と、買い手が税を納める旨の短い注記です。このテンプレートは税率0%から始まり、その注記の欄を設けています。
記載する項目
- 納品物と作業項目
- ソフトウェアのコンサルティング(12日), リモートサポート(1か月分), お客様社員向けの研修ワークショップ:実際に提供した数量と作業期間を記録します。
- ソフトウェアのコンサルティング(12日)
- 役務の内容と日数をはっきり書きます。リバースチャージでは、請求書に書かれた提供内容がお客様の申告の根拠になります。
- リモートサポート(1か月分)
- 月単位のパッケージは対象月を書きます。お客様が税を申告する期間は、提供の時期で決まることが多いためです。
- お客様社員向けの研修ワークショップ
- 研修をお客様の事業所で行った場合は、リモートの作業と提供場所の規則が異なる扱いにならないか確認します。
- 数量と請求単位
- 時間・個数・一式のうち実際に合意した単位を使い、単価と数量をあわせて記録します。
- 取引の参照情報と日程
- 発注番号、作業期間、納品日を記載し、同じ顧客の他の案件と区別できるようにします。
- 具体的に確認する範囲
- 双方の付加価値税の登録番号を書き、明細には税をかけず、お客様が自ら申告すべきことが分かるよう、税務当局が求めるリバースチャージの文言を入れます。
送付前の確認事項
- 「ソフトウェアのコンサルティング(12日)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「リモートサポート(1か月分)」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「お客様社員向けの研修ワークショップ」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 追加作業は当初の範囲と分けて記載し、承認記録を確認します。
- 経費は料金に含まれるものと別途請求するものを分け、証憑と照合します。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
記入例:海外の事業者への1か月分のコンサルティング
金額は例です。ソフトウェアのコンサルタントが、他国の事業者であるお客様にコンサルティング12日分(1日65,000円)、1か月分のリモートサポート(90,000円)、社員向けワークショップ(140,000円)を請求します。付加価値税はリバースチャージによりお客様が申告します。
- 明細:12日×65,000円、サポート1か月、ワークショップを、いずれも税なしで書きます。
- 当事者:自社の登録番号と、公式の登録簿で確認したお客様の登録番号を書きます。
- 備考:税務当局が定めるリバースチャージの文言を入れます。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| ソフトウェアのコンサルティング(12日) | 12 × 65,000円 | 780,000円 |
| リモートサポート(1か月分) | 1 × 90,000円 | 90,000円 |
| お客様社員向けの研修ワークショップ | 1 × 140,000円 | 140,000円 |
| 合計 | 1,010,000円 | |
3行の合計は1,010,000円です。税を加えないので請求額は1,010,000円となり、税はお客様が自社の申告で計算します。
リバースチャージ請求書でよくある間違い
- 付加価値税をかけたうえで、同じ請求書にリバースチャージと書く
- お客様の登録番号を書かない、または確認していない番号を使う
- 個人のお客様にリバースチャージを使う
- 注記を書かず、お客様が自ら申告すべきことに気づかない
- お客様が他国の事業者である証拠を保管しない
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
リバースチャージの請求書には何を記載しますか?
一般に、自社の付加価値税の登録番号、お客様の登録番号、お客様が税を申告する旨の注記、そして税額のない明細です。正確な文言は税務当局が定める記載事項によるので、他社の請求書ではなく当局の案内から写してください。
お客様が本当に事業者かどうか、どう確認しますか?
お客様の国の公式な登録簿で付加価値税の番号を照会します。EUの番号ならEUのVIESという照会サービスがあります。照会結果を請求書と一緒に保管しておかないと、なぜ税をかけなかったのか説明を求められることがあります。
税率欄には何を入れますか?
このテンプレートのとおり税率を0%にし、リバースチャージの注記を備考に入れます。税の行は消さないでください。0と注記が並んでいることで、意図して税をかけていないことが伝わります。
海外の個人のお客様にもリバースチャージを使えますか?
一般には使えません。消費者への販売には別の規則が適用され、一部のデジタルサービスでは、お客様の国で登録してその国の税を納める必要があります。登録番号のないお客様に請求する前に確認してください。
国内の取引にリバースチャージが適用されることはありますか?
一部の建設役務や金属スクラップなど、特定の業種に国内のリバースチャージを適用する国があります。日本の消費税でも対象となる取引は限られています。自社の取引が該当するかは各国の規則で決まるので、税理士に確認してください。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
取引先にメールで送れますか。
はい、お使いのメールアプリから送れます。無料アカウントでログインすると、エディターのダウンロードメニューに書類をメールで送る項目があり、書類の内容を書いたメールの下書きがメールアプリに開きます。QuoteBillからは送信しないので、PDFを保存して添付してから送ってください。
関連記事
リバースチャージ請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書の書き方:記載項目・記入例とチェックリストです。税額の計算にはVAT・GST計算ツールが使えます。