履物輸出用コマーシャルインボイステンプレート
履物を輸出するときのコマーシャルインボイステンプレート。靴や長靴を甲革と靴底の素材で分け、カートンあたりの足数、サイズ構成、HSコード、原産国を行ごとに記入できます。
業種別テンプレート
- 革底のレザーダービーシューズ(1足あたり)
- 布製アッパーのランニングシューズ ゴム底(1足あたり)
- 足首丈のゴム長靴(1足あたり)
作成ガイド
進め方の例
貨物の記載
例:「革底のレザーダービーシューズ(1足あたり)」を税関が判別できるほど正確に記載し、HSコード、原産国、数量、単価を添えます。
出荷情報の追加
インコタームズ、船積港と荷揚港、総重量と正味重量、梱包数を入力し、「足首丈のゴム長靴(1足あたり)」が梱包明細書と一致しているか確認します。
署名と送付
申告文に署名し、ほかの船積書類とともに輸入者とフォワーダーまたは通関業者に送ります。
履物は素材による分類の比重が大きい品物です。関税番号は甲革と靴底の素材、そして足首を覆うかどうかで変わります。「靴」としか書かれていないインボイスでは、輸入者の通関業者がカートンを開けて確かめることになります。スタイルごとに二つの素材、原産国、HSコードを書いた行が1つずつあれば通関業者は作業でき、カートンあたりの足数とサイズ構成があれば港で数量を確認できます。
記載する項目
- 納品物と作業項目
- 革底のレザーダービーシューズ(1足あたり), 布製アッパーのランニングシューズ ゴム底(1足あたり), 足首丈のゴム長靴(1足あたり):各明細に正確な品名、HSコード、原産国、数量、価額を記載します。
- 革底のレザーダービーシューズ(1足あたり)
- 革の甲革と革底、カートンあたりの足数を書きます。ほかが同じ靴でも、革底とゴム底は別の品物です。
- 布製アッパーのランニングシューズ ゴム底(1足あたり)
- 甲を布、メッシュ、合成素材のどれか、靴底をゴムかプラスチックかで書き、スポーツ用かどうかも示します。行はこれらの表現で確認されます。
- 足首丈のゴム長靴(1足あたり)
- 長靴が防水で、全体がゴムまたはプラスチックであることと、丈の高さを書きます。膝丈と足首丈では別の番号に入ります。
- 当事者と取引条件
- 輸出者と輸入者、貨物を受け取る人が異なる場合は荷受人を記載し、インコタームズ、通貨、支払条件を明記します。
- 出荷の情報
- 船積港と荷揚港、輸送方法、総重量と正味重量、梱包数、輸出理由を記載します。
- 具体的に確認する範囲
- スタイルごとに甲革と靴底の素材を書きます。関税番号がそれで決まるためです。カートンあたりの足数とサイズ構成も書き、輸入者が数量を確認できるようにします。
送付前の確認事項
- 「革底のレザーダービーシューズ(1足あたり)」に、税関が確認するHSコードと原産国がありますか。
- 「布製アッパーのランニングシューズ ゴム底(1足あたり)」の価額は、インボイスの通貨で実際に支払う価格ですか。
- 「足首丈のゴム長靴(1足あたり)」の数量と重量はパッキングリストと一致していますか。
あと3件を表示
- インコタームズ、港、重量、梱包数を船積書類と照合し、輸入国の税関の要件を確認します。
- 品目ごとのHSコードと原産国は、フォワーダーまたは通関業者に確認します。QuoteBillはHSコードを調べません。
- 税率を確認します。輸出は税率0%となることが多いため0%から始まります。課税される販売であれば税率を変更します。
サンプルの金額で見る記入例
以下の金額は、このテンプレートの計算の流れを示すための架空の例です。日本円建ての3行で、税は加えていません。
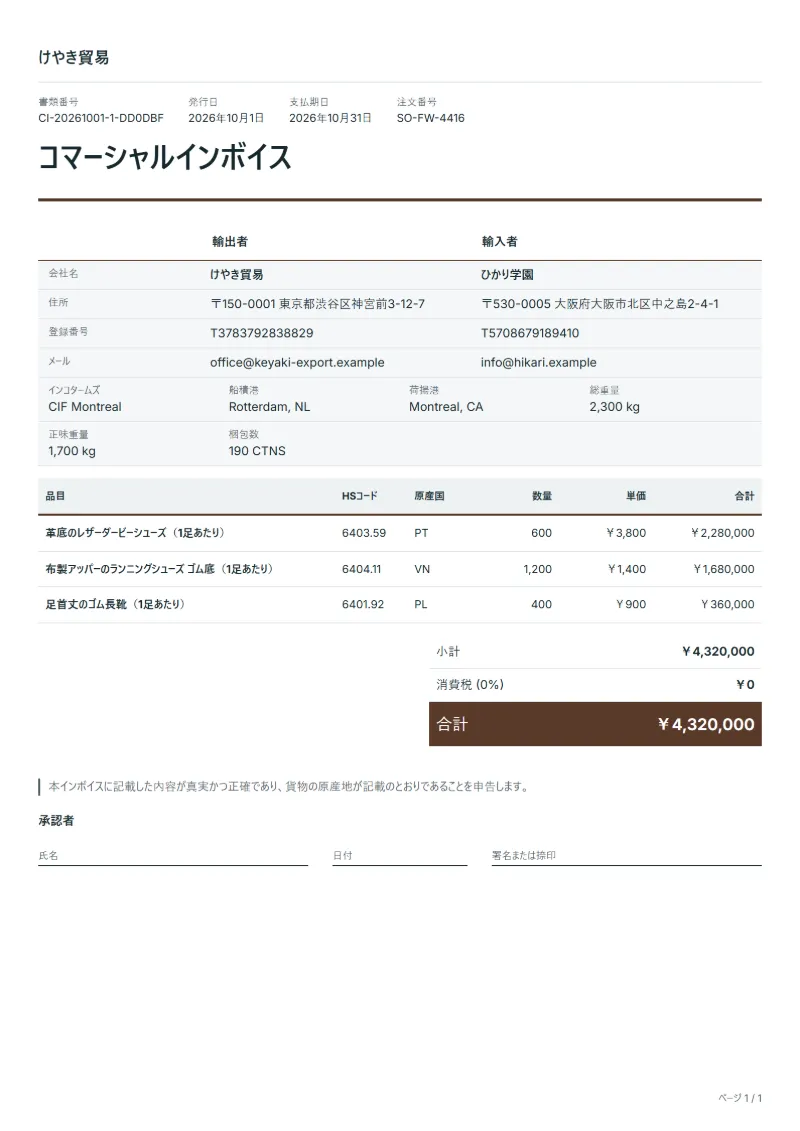
- 革底のレザーダービーシューズ(1足あたり)(HSコード 6403.59、原産国 PT):600 × 3,800円 = 2,280,000円
- 布製アッパーのランニングシューズ ゴム底(1足あたり)(HSコード 6404.11、原産国 VN):1,200 × 1,400円 = 1,680,000円
- 足首丈のゴム長靴(1足あたり)(HSコード 6401.92、原産国 PL):400 × 900円 = 360,000円
貨物の価額4,320,000円、税額0円、インボイス合計4,320,000円です。
- 受注番号:SO-FW-4416。
- 出荷条件:CIF Montreal、Rotterdam, NLからMontreal, CAまで、総重量2,300 kg、正味重量1,700 kg、190 CTNS。
書類に記載が必要な項目
コマーシャルインボイスに次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 輸出者と輸入者の名称と住所(荷受人が異なる場合は荷受人も)
- インボイス番号と作成日
- 品目ごとの品名、HSコード、原産国、数量、単価、価額
- インコタームズ、通貨、支払条件
- 船積港と荷揚港、輸送方法
- 総重量と正味重量、梱包数
- 署名した申告文
コマーシャルインボイスは、輸出が税率0%となることが多いため0%から始まります。課税される販売であれば税率を変更してください。この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
よくある質問
サイズ構成はインボイスにどう示しますか?
品名か添付の内訳に、サイズとサイズごとの足数を書きます。たとえば39から45までと各サイズの足数です。カートンはその構成で梱包され、輸入者は届いた数をそれと照合します。
無償のサンプル1足も同じインボイスに入れますか?
サンプルと明記した別の行に価額を書きます。そうすれば税関がその1足も数え、買い手は代金を払いません。隠した追加分は、港で数が合わなくなる最短の道です。
このコマーシャルインボイスの消費税はどう計算しますか。
コマーシャルインボイスは、輸出が税率0%となることが多いため0%から始まります。課税される販売であれば税率を変更してください。この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。加える税がないため、上の記入例の合計は税抜金額と同じ4,320,000円です。
このテンプレートは無料ですか。
はい。アカウントがなくても、このテンプレートに入力して印刷したりPDFで保存したりでき、支払いの手順も書類への透かしもありません。アカウントに保存したり、エクセル・ワードでダウンロードしたりするには、無料のアカウントが必要です。
エクセル、ワード、PDFでダウンロードできますか。
はい。PDFはアカウントなしでも、テンプレートに入力して印刷/PDFで保存できます。エクセルファイルとワードファイルは、無料アカウントでこのページからダウンロードできます。エクセルは数式が入っているため、数量を変えると税額と合計が計算し直されます。
関連記事
履物輸出用コマーシャルインボイステンプレートの作成前に読んでおきたい記事は、プロフォーマインボイスとは|コマーシャルインボイスとの違いと書き方と海外向け請求書の書き方:通貨コード・SWIFT・送金手数料です。別の通貨で請求するときは、通貨換算で金額を換算できます。