共同広告協賛金のクレジットノートテンプレート
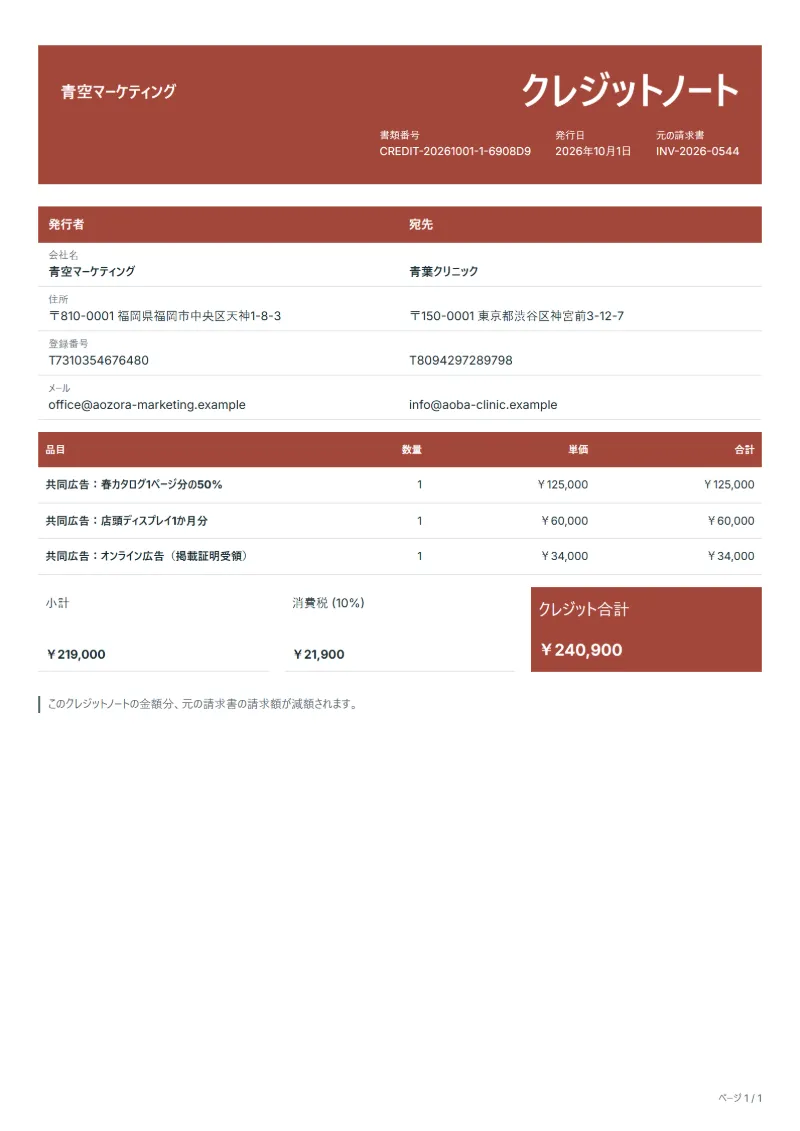
自社商品を載せたカタログ、店頭ディスプレイ、オンライン広告の費用のうち、合意した負担分を小売店に減額する共同広告用クレジットノートのテンプレート。
業種別テンプレート
- 共同広告:春カタログ1ページ分の50%
- 共同広告:店頭ディスプレイ1か月分
- 共同広告:オンライン広告(掲載証明受領)
作成ガイド
進め方の例
元の請求書と理由の確認
例:「共同広告:春カタログ1ページ分の50%」について元の請求書を探して番号と日付を控え、返品・値引き・取消しのどれにあたるかを記録します。
対象項目の減額
「共同広告:オンライン広告(掲載証明受領)」まで減額する項目ごとにクレジットする数量や金額を入力し、税額も比例して戻します。
送付と精算
取引先にクレジットノートを送り、返金または次回の請求での相殺を行い、二つの書類をあわせて保管します。
共同広告の契約では、ブランドが自社商品を宣伝する小売店の費用の一部を負担します。季節カタログの1ページ、通路端のディスプレイ、一定期間のオンライン広告などです。小売店が実施を示すと、ブランドは自社の負担分を精算し、小売店の仕入代金から減額する形をとることがよくあります。このテンプレートの各行には、広告活動一つ、合意した負担割合、保管している実施証明を書きます。
記載する項目
- 納品物と作業項目
- 共同広告:春カタログ1ページ分の50%, 共同広告:店頭ディスプレイ1か月分, 共同広告:オンライン広告(掲載証明受領):減額または取り消す項目だけを、クレジットする数量や金額とともに記載します。
- 共同広告:春カタログ1ページ分の50%
- カタログのページに合意した負担割合を書き、印刷されたページを証明として添付します。
- 共同広告:店頭ディスプレイ1か月分
- ディスプレイは設置した店舗と期間を書きます。現場で撮った日付入りの写真が一般的な証明です。
- 共同広告:オンライン広告(掲載証明受領)
- オンライン広告は、掲載期間と小売店の報告書や画面写真がそろってからクレジットします。
- 元の請求書
- 訂正する請求書の番号と日付、理由(返品、値引き、取消し)を記載します。
- 精算方法
- クレジット額を返金するか、次回の請求で相殺するかを記載します。
- 具体的に確認する範囲
- 行ごとに、合意した広告活動、仕入先が負担する費用の割合、掲載紙面の写しや画面写真などの実施証明を結び付けます。
送付前の確認事項
- 「共同広告:春カタログ1ページ分の50%」は訂正の対象で、元の請求書の単価で記載していますか。
- 「共同広告:店頭ディスプレイ1か月分」のクレジット数量や金額は、請求した分を超えていませんか。
- 取引先は「共同広告:オンライン広告(掲載証明受領)」をクレジットする理由(返品、価格変更、取消し)を知っていますか。
あと3件を表示
- 対象の項目だけを減額し、その税額も元の請求書と同じ税率で戻します。
- 元の請求書番号を流用・変更せず、クレジットノートには独自の番号を付けます。
- 送付の前に、返金か相殺かを取引先と合意します。
サンプルの金額で見る記入例
以下の金額は、このテンプレートの計算の流れを示すための架空の例です。日本円建ての3行に、消費税10%をかけています。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 共同広告:春カタログ1ページ分の50% | 1 × 125,000円 | 125,000円 |
| 共同広告:店頭ディスプレイ1か月分 | 1 × 60,000円 | 60,000円 |
| 共同広告:オンライン広告(掲載証明受領) | 1 × 34,000円 | 34,000円 |
| 小計 | 219,000円 | |
| 消費税 (10%) | 21,900円 | |
| 合計 | 240,900円 | |
税抜のクレジット額219,000円、戻す消費税21,900円、クレジット合計240,900円です。
- 訂正する請求書:INV-2026-0544。
書類に記載が必要な項目
クレジットノートに記載が必要な項目と、それぞれが必要な理由は、下のガイドにまとめています。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: クレジットノートとは|デビットノートとの違い・書き方と返還インボイス
よくある質問
ブランドのクレジットノートと、小売店の請求書のどちらにしますか?
慣行はさまざまです。協賛金を仕入価格の減額とみてクレジットノートを出す会社もあれば、小売店がブランドに広告の役務として税をかけて請求する会社もあります。契約で方法を一つに決め、税の扱いは税理士に確認してください。
小売店が広告の実施を証明できない場合も、クレジットしますか?
多くの契約は実施証明を条件にしています。クレジットを保留して資料を求め、最後まで届かなければ、契約に従って協賛金は失効します。
このクレジットノートの消費税はどう計算しますか。
上の記入例では、税抜金額219,000円に消費税10%をかけて税額は21,900円、合計は240,900円です。数量や単価、国を変えると、エディターが三つとも計算し直します。
このテンプレートは無料ですか。
はい。アカウントがなくても、このテンプレートに入力して印刷したりPDFで保存したりでき、支払いの手順も書類への透かしもありません。アカウントに保存したり、エクセル・ワードでダウンロードしたりするには、無料のアカウントが必要です。
他の言語や通貨でも使えますか。
はい。書類の言語は33言語から選べ、国の設定を変えると通貨、日付の表記、税率もあわせて変わります。
関連記事
共同広告協賛金のクレジットノートテンプレートの作成前に読んでおきたい記事は、クレジットノートとは|デビットノートとの違い・書き方と返還インボイスと請求書番号の付け方:連番のルールと訂正の記録です。品物にかかった税額もあわせて訂正するときは、VAT・GST計算ツールが役に立ちます。