値下げ補填のクレジットノートテンプレート
売れ行きの鈍い在庫を値下げした小売店に、取り決めた補填額を品番ごとに減額するクレジットノートのテンプレート。消化率の報告を根拠として記入できます。
業種別テンプレート
- 値下げ補填:品番4471(140点)
- 値下げ補填:品番4480(60点)
- シーズン末の在庫処分の負担分(合意分)
作成ガイド
進め方の例
元の請求書と理由の確認
例:「値下げ補填:品番4471(140点)」について元の請求書を探して番号と日付を控え、返品・値引き・取消しのどれにあたるかを記録します。
対象項目の減額
「シーズン末の在庫処分の負担分(合意分)」まで減額する項目ごとにクレジットする数量や金額を入力し、税額も比例して戻します。
送付と精算
取引先にクレジットノートを送り、返金または次回の請求での相殺を行い、二つの書類をあわせて保管します。
アパレル、靴、季節商品では、仕入先が損失を分担すると約束して初めて、小売店が売れ行きの悪い商品を値下げすることがよくあります。その分担分が値下げ補填です。販促が終わると小売店が値下げ価格で売れた数量を報告し、仕入先は元の仕入請求書に対して、取り決めた1点あたりの額を減額します。すべての行を品番ごとにその報告に合わせれば、実際に何点売れたかをめぐるよくある争いを防げます。
記載する項目
- 納品物と作業項目
- 値下げ補填:品番4471(140点), 値下げ補填:品番4480(60点), シーズン末の在庫処分の負担分(合意分):減額または取り消す項目だけを、クレジットする数量や金額とともに記載します。
- 値下げ補填:品番4471(140点)
- 数量は販促期間の小売店の報告から、1点あたりの補填額は元の価格ではなく合意書から取ります。
- 値下げ補填:品番4480(60点)
- 補填額が同じでも品番ごとに1行にします。返品やその後の請求は品番単位で行われます。
- シーズン末の在庫処分の負担分(合意分)
- 一括の在庫処分の負担分は数量から導けないので、書面の合意を引用します。
- 元の請求書
- 訂正する請求書の番号と日付、理由(返品、値引き、取消し)を記載します。
- 精算方法
- クレジット額を返金するか、次回の請求で相殺するかを記載します。
- 具体的に確認する範囲
- 小売店の値下げ報告や消化率の報告にもとづき、品番、数量、取り決めた1点あたりの額を示し、補填の根拠となる合意を書きます。
送付前の確認事項
- 「値下げ補填:品番4471(140点)」は訂正の対象で、元の請求書の単価で記載していますか。
- 「値下げ補填:品番4480(60点)」のクレジット数量や金額は、請求した分を超えていませんか。
- 取引先は「シーズン末の在庫処分の負担分(合意分)」をクレジットする理由(返品、価格変更、取消し)を知っていますか。
あと3件を表示
- 対象の項目だけを減額し、その税額も元の請求書と同じ税率で戻します。
- 元の請求書番号を流用・変更せず、クレジットノートには独自の番号を付けます。
- 送付の前に、返金か相殺かを取引先と合意します。
サンプルの金額で見る記入例
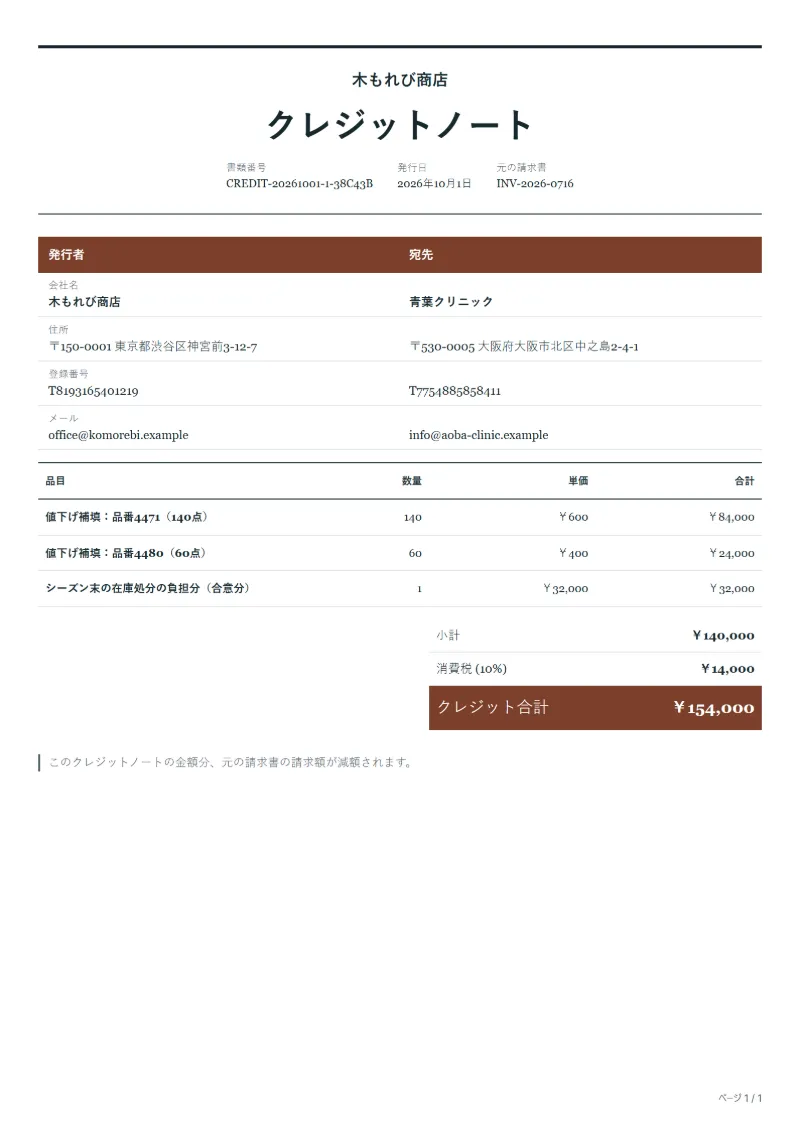
以下の金額は、このテンプレートの計算の流れを示すための架空の例です。日本円建ての3行に、消費税10%をかけています。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| 値下げ補填:品番4471(140点) | 140 × 600円 | 84,000円 |
| 値下げ補填:品番4480(60点) | 60 × 400円 | 24,000円 |
| シーズン末の在庫処分の負担分(合意分) | 1 × 32,000円 | 32,000円 |
| 小計 | 140,000円 | |
| 消費税 (10%) | 14,000円 | |
| 合計 | 154,000円 | |
税抜のクレジット額140,000円、戻す消費税14,000円、クレジット合計154,000円です。
- 訂正する請求書:INV-2026-0716。
書類に記載が必要な項目
クレジットノートに記載が必要な項目と、それぞれが必要な理由は、下のガイドにまとめています。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: クレジットノートとは|デビットノートとの違い・書き方と返還インボイス
よくある質問
仕入先のクレジットノートと、小売店の請求書のどちらにしますか?
どちらも使われます。販売済みの商品の価格の減額とみるなら、通常は仕入先のクレジットノートです。補填を役務として請求書を出す小売店もあり、税の扱いが変わることがあるので、方法を取り決めて税理士に確認してください。
小売店の報告に、当社が納めていない数量が含まれていたら?
その品番の納品記録と一致する数量だけを減額し、差は備考に書きます。二枚目のクレジットノートを検討する前に、小売店に報告の確認を依頼します。
このクレジットノートの消費税はどう計算しますか。
上の記入例では、税抜金額140,000円に消費税10%をかけて税額は14,000円、合計は154,000円です。数量や単価、国を変えると、エディターが三つとも計算し直します。
他の言語や通貨でも使えますか。
はい。書類の言語は33言語から選べ、国の設定を変えると通貨、日付の表記、税率もあわせて変わります。
デザインや色は変えられますか。
はい。エディターで印刷のレイアウトと書類の色を選び直せます。変えても金額は変わらず、PDF・ワード・エクセルのファイルも選んだレイアウトに従います。
関連記事
値下げ補填のクレジットノートテンプレートの作成前に読んでおきたい記事は、クレジットノートとは|デビットノートとの違い・書き方と返還インボイスと請求書番号の付け方:連番のルールと訂正の記録です。品物にかかった税額もあわせて訂正するときは、VAT・GST計算ツールが役に立ちます。