遅延損害金請求書テンプレート
支払が遅れた請求書の遅延損害金と手数料を請求するテンプレート。利率と遅延日数、取引条件による定額手数料、振替不能の費用を分けて記入できます。
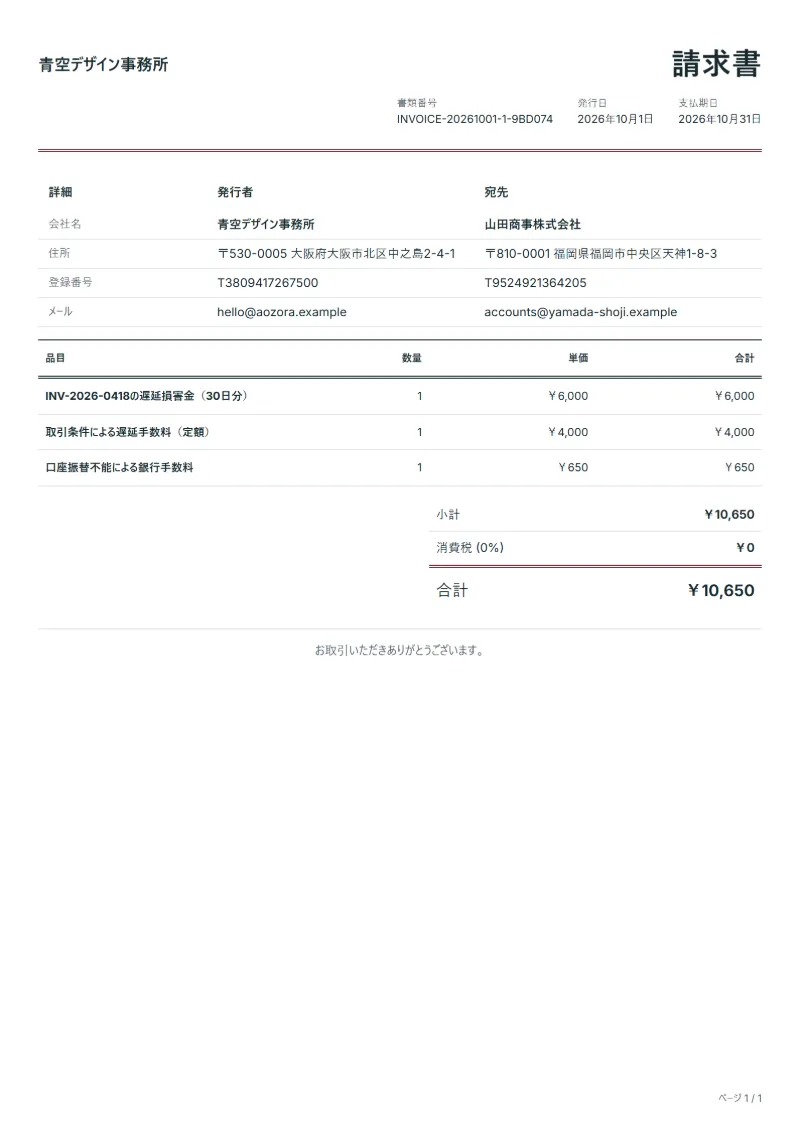
業種別テンプレート
- INV-2026-0418の遅延損害金(30日分)
- 取引条件による遅延手数料(定額)
- 口座振替不能による銀行手数料
作成ガイド
進め方の例
範囲と数量の確認
例:「INV-2026-0418の遅延損害金(30日分)」の承認内容と作業記録を照合し、今回の請求に含める数量を確認します。
納品と検収の記録
「口座振替不能による銀行手数料」まで各項目の完了状況を確認します。納品記録と承認された数量を照合し、検収担当者を記録します。
請求内容の送付
最終的な請求内容、納品の参照情報、支払期日を顧客に送付し、入金時は該当する請求書番号で照合します。
支払期日から何週間も遅れて入金された場合、取引条件や法律が認める範囲で、待たされた費用をお客様に請求できます。このテンプレートはその費用を次の注文に上乗せせず、独立した請求書にします。各行に遅れた請求書の番号を書き、遅延損害金の行には利率と日数を示して、誰でも計算し直せるようにします。税率は0%から始まり、必要に応じて変更できます。
記載する項目
- 納品物と作業項目
- INV-2026-0418の遅延損害金(30日分), 取引条件による遅延手数料(定額), 口座振替不能による銀行手数料:実際に提供した数量と作業期間を記録します。
- INV-2026-0418の遅延損害金(30日分)
- 日数は請求日ではなく支払期日から入金日までで数え、利率と日数を摘要に書きます。
- 取引条件による遅延手数料(定額)
- 定額の手数料は取引条件か法律に定めがある場合だけ請求し、どちらが根拠かを備考に書きます。
- 口座振替不能による銀行手数料
- 支払不能による銀行手数料は、銀行が実際に差し引いた金額を取引明細とともに請求します。
- 数量と請求単位
- 時間・個数・一式のうち実際に合意した単位を使い、単価と数量をあわせて記録します。
- 取引の参照情報と日程
- 発注番号、作業期間、納品日を記載し、同じ顧客の他の案件と区別できるようにします。
- 具体的に確認する範囲
- 遅れた請求書とその支払期日、実際の入金日を書き、遅延損害金の根拠となる利率と日数を示し、手数料は項目ごとに1行にします。
送付前の確認事項
- 「INV-2026-0418の遅延損害金(30日分)」の数量は、最初の見積もりではなく実際に納めた数ですか。
- 「取引条件による遅延手数料(定額)」の単価は取引先と合意した金額で、変更は承認済みですか。
- 「口座振替不能による銀行手数料」は完了・検収済みですか。まだなら次回の請求に回しますか。
あと3件を表示
- 追加作業は当初の範囲と分けて記載し、承認記録を確認します。
- 経費は料金に含まれるものと別途請求するものを分け、証憑と照合します。
- 発注書または承認記録と完了内容を照合し、支払期日とすでに受け取った金額を確認します。
記入例:30日遅れて支払われた請求書の遅延損害金と手数料
金額は例です。73万円の請求書INV-2026-0418が、支払期日より30日遅れて入金されました。取引条件では年10%の遅延損害金と4,000円の定額手数料を定めており、入金前にお客様の口座振替が一度不能になっていました。
- 遅延損害金:73万円×10%×30÷365=6,000円。
- 定額手数料:4,000円。根拠の条項は備考に書きます。
- 銀行手数料:振替不能で銀行が差し引いた650円。
| 品目 | 数量 × 単価 | 金額 |
|---|---|---|
| INV-2026-0418の遅延損害金(30日分) | 1 × 6,000円 | 6,000円 |
| 取引条件による遅延手数料(定額) | 1 × 4,000円 | 4,000円 |
| 口座振替不能による銀行手数料 | 1 × 650円 | 650円 |
| 合計 | 10,650円 | |
3行の合計は10,650円です。初期設定の税率0%では消費税はかからないため、お客様への請求額は10,650円です。
遅延損害金の請求でよくある間違い
- 支払期日ではなく請求日から日数を数える
- 利率と日数を書かずに金額だけを書き、確認できなくする
- 習慣で遅延損害金に消費税をかける
- 取引条件にも法律にもない手数料を請求する
- ほかの国の規則にある利率をそのまま使う
書類に記載が必要な項目
請求書に次の項目がそろっていると、取引先の承認も申告資料の整理もスムーズになります。
- 自社の名称、住所、登録番号
- 取引先の名称と住所
- 作成年月日と、重複しない書類番号
- 品目ごとの数量、単価、金額
- 税抜金額と税額を分けた表示、および合計金額
- 支払条件(支払期日、振込先、利用できる支払方法)
- 適格請求書(インボイス)として使う場合は、登録番号、取引年月日、税率ごとに区分した合計額と適用税率、税率ごとの消費税額が必要です。軽減税率8%の品目があるときは10%と分けて記載します。QuoteBillは1つの書類に1つの税率を適用するため、10%の品目と8%の品目は書類を分けて発行してください。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。
税率の公式出典: Japan NTA: consumption tax rates
記載事項の詳細: 適格請求書(インボイス)の記載事項
よくある質問
取引条件に利息の定めがなくても遅延損害金を請求できますか?
事業者間の取引では、定めがなくても法律で遅延利息を認める国もあれば、合意した利率しか請求できない国もあります。契約に適用される規則を確認し、次回からは取引条件に明確な条項を入れておきましょう。
別の請求書にしますか、次の請求書に1行加えますか?
別にすると元の請求書がすっきり残り、手数料の相談や免除もしやすく、手数料をめぐる意見の違いで新しい仕事の代金まで止まることがありません。各行に遅れた請求書の番号を書きます。
遅延損害金はどう計算しますか?
未払額×年利率×遅延日数÷365が一般的な単利の計算です。360日で計算する契約もあります。摘要に計算の要素を書いておけば、お客様もすぐに確かめられます。
遅延損害金に消費税はかかりますか?
多くの税制では、支払遅延に対する利息や定額の賠償金は取引の対価ではないため、消費税がかかりません。このテンプレートが0%から始まるのはそのためです。税率を変える前に税理士に確認してください。
請求額の一部は期日どおりに支払われました。どうしますか?
遅れた部分についてだけ、未払いのままだった日数分を請求します。残額が何回かに分けて入金されたなら、期間ごとに1行ずつ書きます。
このテンプレートの税額はどのように計算しますか。
この書類の消費税は10%で、税抜金額に適用し独立した行として表示します。エディターが税抜金額、税額、合計を分けて保持し、数量や単価、国の設定を変更すると三つとも計算し直します。
デザインや色は変えられますか。
はい。エディターで印刷のレイアウトと書類の色を選び直せます。変えても金額は変わらず、PDF・ワード・エクセルのファイルも選んだレイアウトに従います。
関連記事
遅延損害金請求書テンプレートの作成前に読んでおきたい記事は、適格請求書(インボイス)の記載事項と請求書の支払期限の書き方:支払条件と期日の決め方です。税額の計算にはVAT・GST計算ツールが使えます。